AI芯片系统短缺问题何时能缓解?
2026-11-12
浏览量:次
#### AI芯片系统短缺:一场漫长的“持久战”
站在2026年末的节点回望,人工智能(AI)的爆发式增长已将半导体产业推向了前所未有的风口浪尖。然而,与算法和模型的狂飙突进形成鲜明对比的,是硬件基础设施的沉重喘息。关于“AI芯片系统短缺何时缓解”这一问题,行业内的共识正逐渐从乐观的短期预测转向冷静的长期博弈。综合各方数据与巨头表态,这并非一场短暂的供需波动,而是一场预计将持续至2028年甚至2030年的结构性“持久战”。
#### 现状:被AI“吞噬”的产能
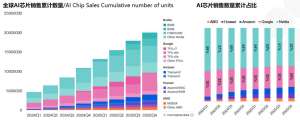
当前的短缺并非单纯的芯片数量不足,而是先进制程与特定封装产能的极度错配。AI服务器的“胃口”惊人,其对存储芯片的需求量是普通服务器的8至10倍。为了追逐高额利润,三星、SK海力士、美光等存储巨头已将70%以上的先进产能转向AI专用高端芯片(如HBM)。这种“产能吞噬效应”直接导致了消费电子市场的次生灾害——手机、PC等消费级存储芯片供应被系统性压缩,价格持续攀升。
更严峻的是,这种短缺已蔓延至光通信领域。作为AI集群互联的血管,EML(电吸收调制激光器)芯片等光通信核心器件同样面临严峻缺口。由于英伟达等巨头出于战略考量垄断了供应商产能,相关交付周期已排至2027年之后。整个供应链,从晶圆制造、先进封装到光模块,都处于严重的供不应求状态。
#### 时间表:缓解的“三步走”预测
根据英特尔CEO陈立武、SK海力士及多家分析机构的最新研判,AI芯片系统的短缺缓解将呈现分阶段、分领域的特征:
1. **2027-2028年:初步缓解期**
部分环节有望在这一时期迎来拐点。随着美光爱达荷州等新晶圆厂在2027年投产并经过一年的良率爬坡,存储芯片的供需缺口可能在2028年前后得到初步填补。同时,Lumentum、Coherent等光芯片厂商的扩产计划也将在2026至2027年间陆续落地,光模块的供应紧张局面或将随之松动。
2. **2028-2029年:结构性平衡期**
对于更复杂的逻辑芯片和先进封装产能,缓解时间将进一步推迟。新建晶圆厂从建设到释放产能往往需要3至5年的周期,这种物理极限决定了“远水难解近渴”。行业普遍预测,直到2028至2029年,随着全球新增产能的集中释放,晶圆短缺和先进封装瓶颈才有望实现结构性平衡。
3. **2030年左右:彻底破局期**
SK海力士等存储巨头则给出了更为保守的长期预测,认为供应瓶颈可能持续至2030年。这主要是因为高端存储芯片的开发周期长达2至3年,且需要与客户进行深度的技术绑定。只有当长期的产能规划与AI基础设施的扩张节奏完全匹配,这场短缺才算真正结束。
#### 根源:物理极限与资本博弈
为何这场短缺如此难以解决?核心在于半导体制造的物理极限与资本回报的博弈。
一方面,摩尔定律的放缓使得通过制程微缩提升性能的难度加大,AI算力需求却呈指数级增长。另一方面,芯片制造是极度资本密集的行业。新建一座先进晶圆厂耗资数百亿美元,且面临巨大的市场风险。正如博通CEO所警示的,融资约束和资本回报率(ROI)的不确定性,可能比技术短缺本身更限制AI的扩张速度。资本在观望,而物理建设需要时间,这种错配拉长了短缺的周期。
#### 应对:从“囤货”到“共生”
面对漫长的寒冬,产业链上下游正在重构生存法则。
传统的“下单-交付”模式已失效,取而代之的是深度绑定的长期协议。英伟达与SK海力士的合作已超越供需关系,形成了从内存定制到AI驱动制造的全栈闭环;苹果、OPPO等终端厂商也纷纷签订2至3年的长协以保供。企业不再仅仅追求“买到芯片”,而是通过技术共研、资本联姻来锁定产能。
对于AI芯片系统短缺问题,盲目乐观已无意义。这是一场考验耐力与战略定力的马拉松。对于企业而言,唯有通过长期协议锁定产能、优化算法以降低对算力的依赖,并积极寻求国产替代与多元化供应链,才能在这场持续至2028年甚至更久的“缺芯”浪潮中站稳脚跟。
- 上一篇:实测体验:AIGC调研到底有多强?
- 下一篇:人形机器人前景的感知与控制技术详解