AI芯片生态市场格局分析:谁在领跑?
2026-11-11
浏览量:次
### AI芯片生态市场格局分析:谁在领跑?
2026年末,全球AI芯片市场正经历着一场前所未有的结构性重塑。如果说过去几年是“算力饥渴”的野蛮生长期,那么当下已正式进入了“生态为王”的格局固化期。随着英伟达Vera
Rubin架构的发布与国产替代的深水区突围,AI芯片市场的竞争逻辑已从单纯的单卡性能比拼,转向了“芯片架构+互联技术+软件生态”的全维度博弈。在这场万亿级的棋局中,谁在领跑,谁又在突围?
#### 一、全球格局:英伟达的“护城河”与新势力的“侧翼包抄”
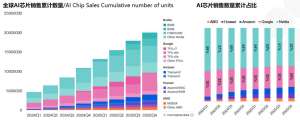
在全球范围内,英伟达依然占据着绝对的统治地位。2026年,随着Vera Rubin及Rubin CPX GPU的推出,英伟达不仅将算力推向了新高度,更通过收购Groq强化了在推理侧的优势。其构建的CUDA生态与NVLink互联技术,构成了极高的迁移壁垒,使得全球大多数大模型训练依然首选英伟达方案。
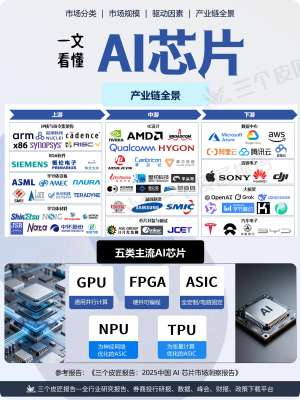
然而,巨头并非高枕无忧。AMD凭借Helios服务器机架和MI450系列GPU,正在通过开放生态(ROCm)和性价比策略撕开缺口,甲骨文的5万颗芯片部署计划便是其突围的重要信号。与此同时,博通(Broadcom)选择了“卖水人”的差异化路线,专注于为谷歌等巨头定制TPU,这种“隐形冠军”模式在云厂商自研芯片浪潮中占据了独特生态位。
#### 二、中国战场:从“一家独大”到“一超多强”
视线转回国内,市场格局的剧变更为剧烈。美国的技术管制倒逼出了中国AI芯片的“寒武纪大爆发”。根据最新市场数据,英伟达在中国市场的份额已从巅峰时期的95%滑落至33.8%,虽然仍居第一,但统治力已大不如前。取而代之的,是一个“华为领跑、大厂跟进、初创突围”的金字塔格局。
**1. 领跑者:华为昇腾的“全栈突围”**
华为是国产阵营中唯一能与英伟达在出货量上“掰手腕”的选手。2026年上半年,华为昇腾以28.5%的市场份额紧随英伟达之后,出货量达到57.2万颗。华为的护城河在于其“全自主可控”的生态——从昇腾芯片、CANN异构计算架构到MindSpore框架,华为提供了国内极少数能对标英伟达“芯片+软件”的一体化交付能力。尽管面临模型适配成本高、生态封闭等挑战,但在政企、金融、运营商等对安全性要求极高的核心领域,昇腾已成为首选。
**2. 追赶者:互联网大厂的“云芯一体”**
阿里平头哥与百度昆仑芯构成了第二梯队。阿里平头哥依托阿里云的庞大内需,占据了约6.6%的市场份额;百度昆仑芯则借助文心一言的训练推理需求,稳扎稳打。这两家厂商的特点是“自产自销”能力极强,通过云业务将芯片能力转化为服务,但在独立对外销售方面仍面临挑战。
**3. 突围者:通用GPU与专用芯片的“生死竞速”**
在华为与互联网大厂之外,寒武纪、海光信息、沐曦、摩尔线程等厂商正在激烈的红海中厮杀。寒武纪与海光目前正处于争夺“国产第三”的关键位置,双方在信创市场和智算中心项目中互有胜负。而主打通用GPU的初创企业(如沐曦、摩尔线程)虽然技术路线更贴近英伟达,但在软件生态兼容性和供应链稳定性上仍需时间验证。
#### 三、生态之变:软件定义算力
2026年的市场竞争揭示了一个残酷真相:硬件参数的领先只是入场券,软件生态才是决胜局。
过去,国产芯片多采用ASIC(专用集成电路)路线,针对特定场景优化,但在大模型时代,通用性更强的GPU架构(或类GPU架构)更受青睐。华为之所以能领跑,很大程度上得益于其大力投入的CANN软件栈,试图打破CUDA的垄断。而对于其他国产厂商而言,如何解决“有卡无人用、有人不会用”的适配难题,如何让开发者低成本地从CUDA迁移过来,是决定生死的关键。
#### 四、结语:内卷后的新生
展望2027年,中国AI芯片市场将进入残酷的“淘汰赛”阶段。随着字节跳动等互联网巨头开始大规模集采国产算力,订单将加速向头部集中。我们预判,未来两三年内,90%缺乏核心生态能力的初创厂商将被淘汰或并购,市场将最终形成“1+N”的稳定格局——即1家全栈巨头(极大概率是华为)与N家特色厂商(如专注于推理的寒武纪、专注于云侧的阿里/百度)共存。
在这场算力突围战中,没有永远的领跑者,只有不断进化的生态构建者。对于中国芯片产业而言,站起来只是第一步,强起来,还需要在软件生态的荒原上,种出属于自己的森林。
- 上一篇:AIGC详解的商业化落地案例盘点
- 下一篇:人形机器人分析走进千家万户还要多久?