AI芯片调研技术突破打破国外垄断
2026-11-20
浏览量:次
### AI芯片调研:技术突破打破国外垄断
长期以来,全球AI芯片市场被英伟达、AMD等国外巨头牢牢掌控,其凭借成熟的GPU生态与先发优势,构建起高耸的技术壁垒。然而,随着人工智能产业爆发式增长,算力需求呈指数级攀升,加之海外技术管制的持续加码,中国AI芯片产业在压力中加速突围,通过架构创新、制程突破与生态构建的多重发力,正逐步打破国外垄断,在部分领域实现从“跟跑”到“并跑”甚至“领跑”的跨越。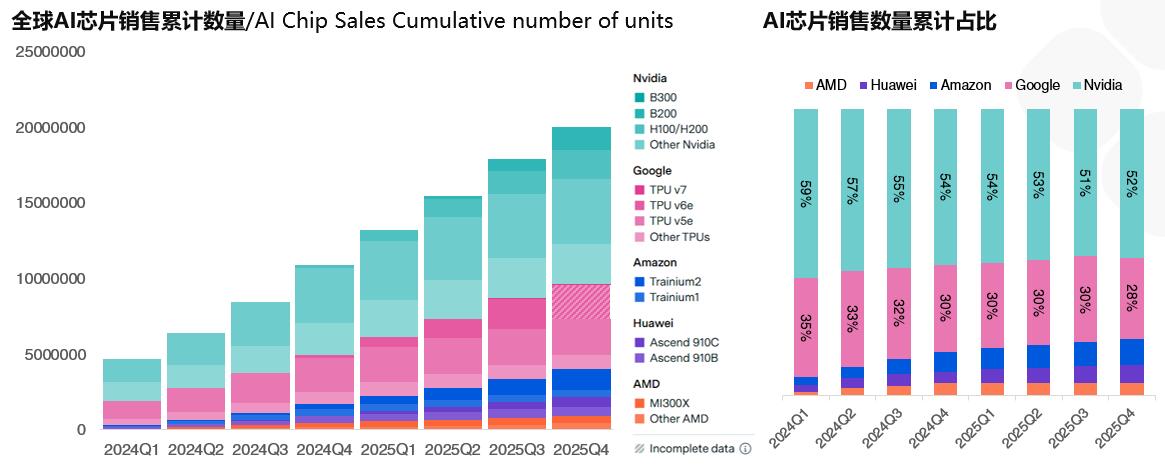
#### 技术路径突围:避开成熟生态壁垒,走差异化创新路
面对国外GPU生态的垄断,中国AI芯片企业并未盲目追随,而是选择“专用芯片+架构创新”的差异化路径,在细分赛道实现弯道超车。
以北京大学孙仲团队研发的模拟计算芯片为例,其摒弃传统数字芯片的二进制逻辑运算,采用基于阻变存储器的模拟计算路线,直接利用物理定律实现并行计算,一举突破“算力瓶颈”与“功耗墙”。实测数据显示,该芯片在推荐系统训练中计算速度较先进数字芯片提升12倍,能效比更是飙升228倍,在矩阵求逆等核心任务中算力达到英伟达H100的千倍以上,能耗却降低90%,被外媒评价为“改写了计算范式”。
在通用AI芯片领域,华为昇腾系列凭借达芬奇架构实现突破,昇腾910B/910C单卡算力已接近英伟达H100,支撑起盘古、鹏程神农等国产大模型训练;海光DCU、壁仞科技BR100等产品也进入全球第一梯队,在训练场景实现自主化替代。东方算芯则通过“软件定义芯片”技术,让硬件功能可动态重构,兼顾能效与灵活性,其DF1000芯片基于14nm制程实现全流程自主,128卡集群稳定运行,探索出不依赖先进制程的高端算力路径。
#### 关键技术攻坚:破解“卡脖子”环节,构建自主产业链
打破垄断不仅需要单点技术突破,更需攻克全产业链“卡脖子”难题。中国AI芯片产业在先进封装、互联技术、软件生态等关键环节持续发力,逐步构建起自主可控的产业体系。
针对先进制程受限问题,Chiplet(芯粒)技术成为破局关键。通过将计算核心与I/O模块解耦,采用“制程混搭”方式,既规避了单一先进制程的依赖,又提升了芯片良率与性能,华为昇腾、寒武纪等产品均已应用该技术。在集群互联方面,MetaXLink、MLU-Link等自研技术打破了国外技术垄断,实现千卡乃至万卡级高效协同,为大模型训练提供系统级支撑。
软件生态曾是国产芯片的最大短板,如今通过“兼容适配+自主栈+开源共建”三路并行实现破局:一方面通过兼容层快速适配CUDA生态,降低用户迁移成本;另一方面研发自主软件栈,充分释放硬件性能;同时以开源模式吸引开发者共建生态,华为、寒武纪等企业的软件栈已能支持主流深度学习框架快速部署。
#### 产业格局重塑:从“单点突破”到“生态引领”
技术突破正推动中国AI芯片产业从“可用”向“好用”转变,产业格局发生深刻重塑。在专利布局上,中国在阻变存储器、存算一体等新兴技术领域的专利申请量占全球38%,远超美国的25%,技术话语权持续提升。
市场应用端,国产AI芯片已在政务、金融、智能制造、自动驾驶等场景规模化落地。华为昇腾310、地平线征程等推理芯片打破海外低端芯片垄断,覆盖边缘计算全场景;以华为CloudMatrix、昆仑芯超节点为代表的系统级解决方案,实现算力效率与能源利用率数量级提升,为千亿参数大模型提供坚实底座。
国际竞争格局也在悄然改变:中国模拟计算芯片的突破引发全球震动,英伟达股价盘后重挫,台积电、三星等巨头紧急调整研发路线,美国DARPA重启相关专项,欧盟追加资金支持,MIT、斯坦福等机构迅速复现成果,承认中国“在精度与可扩展性上树立全球新标杆”。
#### 结语
中国AI芯片产业的突围,是一场从技术到生态的系统性革命。尽管在EDA软件、光刻机等核心环节仍有差距,但通过架构创新、产业链协同与生态共建,已逐步撕开国外垄断的缺口。未来,随着“东数西算”等工程的推进与轻量化模型技术的普及,国产AI芯片有望在更多场景实现价值兑现,从“技术自立”迈向“产业引领”,为全球算力格局注入中国力量。
- 上一篇:AIUI的版权与伦理问题探讨
- 下一篇:人形机器人市场市场爆发前夜,资本加速布局