AI芯片观察短缺问题何时能缓解?
2026-11-16
浏览量:次
AI芯片的短缺问题,其缓解并非一蹴而就,而是一个受多重物理约束和产业链条影响的漫长过程。综合当前产业趋势来看,**供需紧张的态势预计将持续至2027年下半年至2028年,届时才可能出现初步的缓解迹象**。
这一判断并非空穴来风,而是基于当前AI产业爆发式增长与硬件产能扩张周期之间的巨大鸿沟。
### 需求侧:指数级增长的算力“胃口”
AI芯片短缺的根本驱动力,在于其需求正经历着前所未有的指数级增长。这已不再是单一的训练需求,而是由训练和推理共同构成的庞大算力黑洞。
- **模型迭代与场景拓展**:大模型参数规模持续扩大,多模态、AI智能体(Agent)、视频生成等新场景不断涌现。每一轮技术突破都会带来一轮算力的阶梯式跃升。
- **推理需求超越训练**:当AI模型从实验室走向广泛应用,其推理阶段的算力消耗是持续且稳定的,并且总量将远超训练阶段。据预测,2026年AI基础设施支出中,推理算力占比将超过70%。
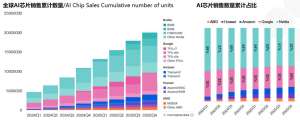
- **惊人的需求缺口**:目前,AI芯片的需求量已是其产能的3倍。以国内市场为例,年需求量高达420万颗,而头部国产厂商2026年的出货目标仅为150万至200万张,供需鸿沟巨大。
### 供给侧:难以逾越的物理产能瓶颈
与软件可以一夜更新不同,芯片的供给扩张是一条漫长的物理链条,从设计、制造到封装,每个环节都以季度甚至年为单位计算。
1. **晶圆产能爬坡缓慢**:先进制程(如3nm/2nm)的晶圆厂建设周期通常需要2-3年。即便像台积电这样的巨头将2026年资本支出上调至560亿美元的历史新高,新建产能最早也要到2027年才能少量释放,对缓解当前短缺杯水车薪。
2. **先进封装成为“卡脖子”环节**:现代AI芯片(如GPU)普遍采用CoWoS等2.5D/3D先进封装技术。这一环节的产能扩张速度同样受限,例如硅中介层的良率问题和设备交付延期,都严重制约了最终芯片的有效产出。
3. **关键供应链“连环堵点”**:
- **HBM(高带宽内存)**:AI服务器对HBM的需求是普通服务器的8-10倍,其产能已被严重挤占,缺口可能延续至2027年。
- **设备与材料**:EUV光刻机、ABF绝缘膜等关键设备和材料同样面临供应压力,进一步拖慢了整体产能的扩张速度。
### 缓解时间线展望
基于以上分析,AI芯片短缺的缓解将呈现一个清晰的时间脉络:
- **2026年 - 2027年上半年:短缺持续加剧**
此阶段,需求仍将远超供应。新建产能尚未释放,无论是AI训练芯片还是高端存储芯片,都将维持“一芯难求”的局面。下游企业将面临高昂的采购成本和漫长的交付周期。
- **2027年下半年:迎来初步缓解的曙光**
随着台积电美国及日本工厂的先进制程产能开始投产,以及全球范围内CoWoS封装产能的提升,供应链的紧张状况有望得到局部缓解。
- **2028年及以后:供需逐步趋向平衡**
届时,全球范围内新增的晶圆厂和封装产线将集中释放产能,供需关系才可能真正趋向平衡。
总而言之,AI芯片的短缺是一场由技术革命引发的、受物理规律制约的长期挑战。在可预见的未来几年内,算力仍将是数字经济时代最稀缺的战略资源。
- 上一篇:如何用AIGC趋势提升工作效率?
- 下一篇:人形机器人发展取代人工?机遇与挑战并存