从AI芯片汇总看半导体产业的未来
2026-11-09
浏览量:次
从AI芯片汇总看半导体产业的未来
AI芯片正在把半导体产业从“卖晶体管”推向“卖系统”。过去行业竞争主要看制程节点、良率和单芯片性能;现在更看算力、带宽、存储、封装、互连、供电、散热和软件栈能否协同。2025年全球半导体销售额约7917亿美元,同比增长25.6%,其中逻辑和存储合计占约三分之二;2026年第二季度销售额进一步升至4033亿美元,AI基础设施仍是主要增量来源。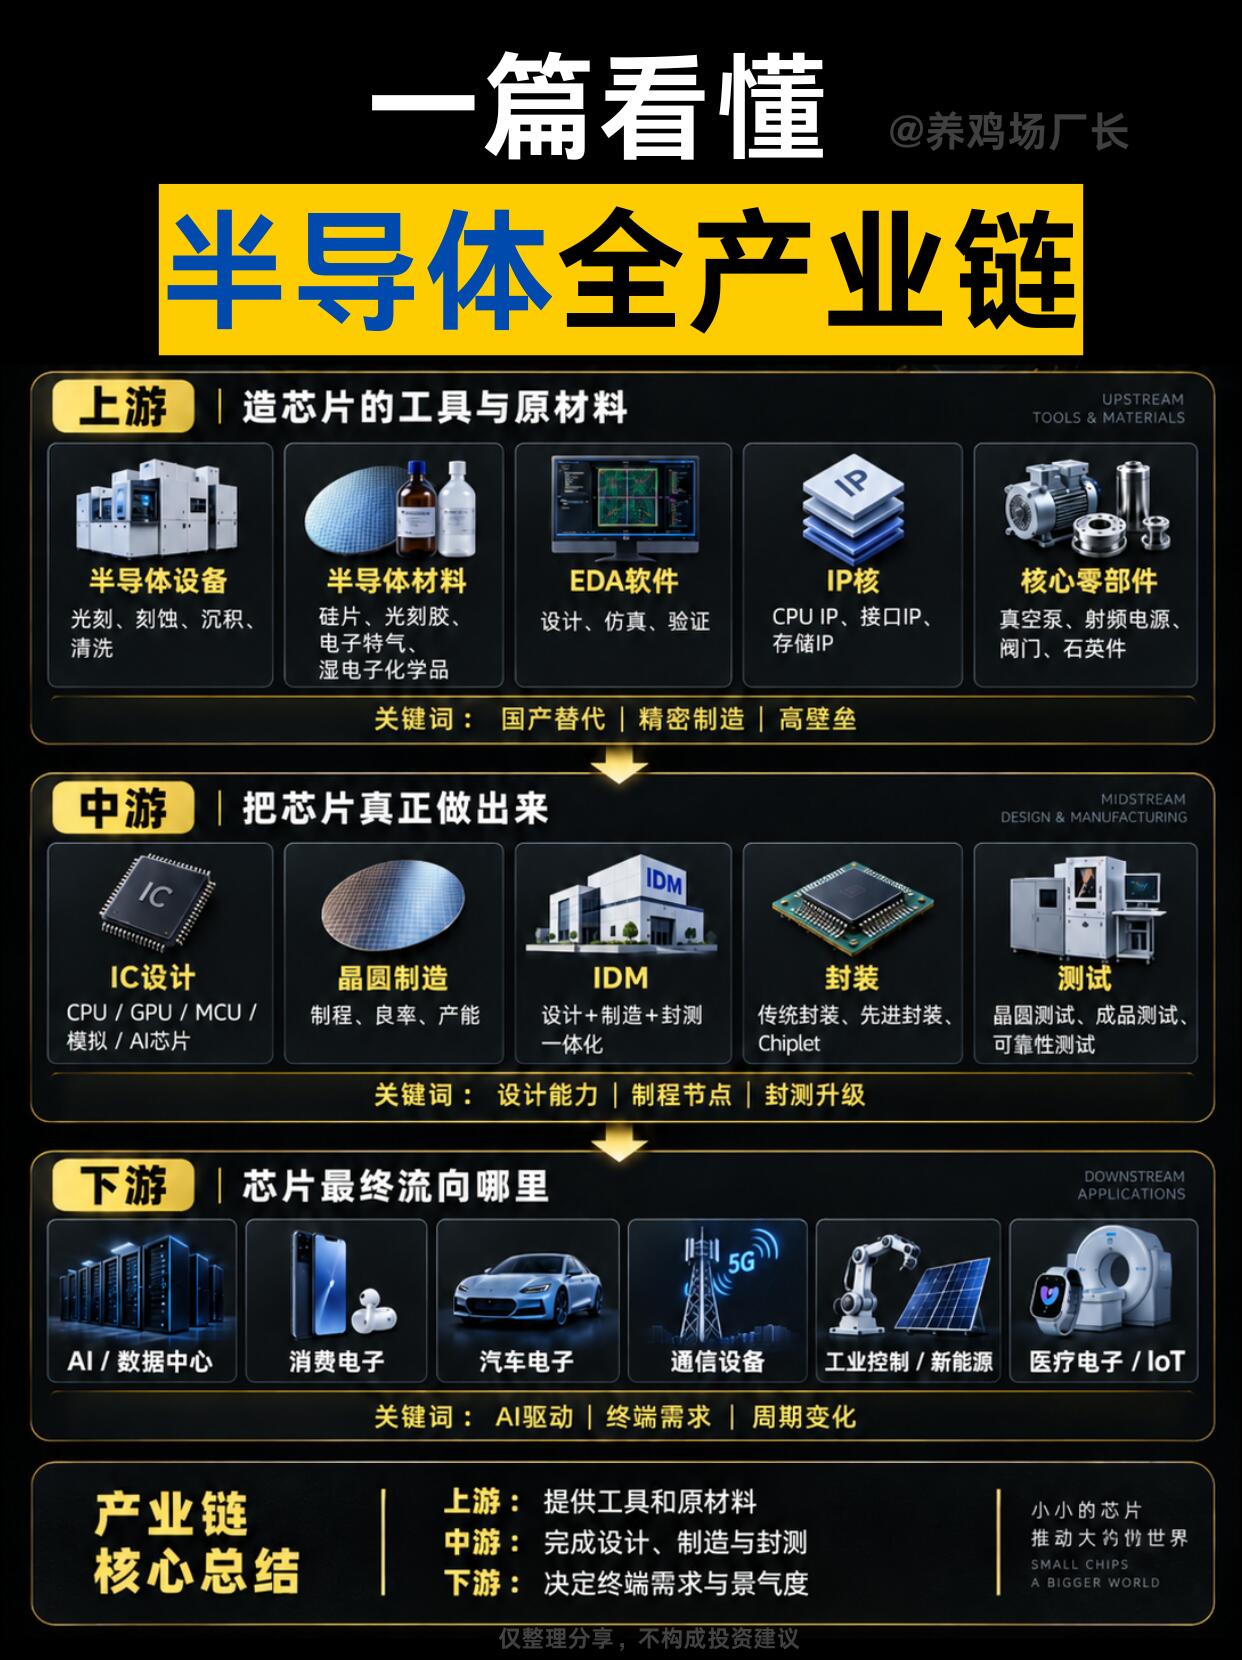
芯片路线:从GPU一超多强,走向GPU、TPU、ASIC并行
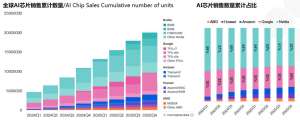
AI芯片竞争的第一层变化,是架构多元化。英伟达仍凭借GPU和CUDA生态保持领先,但专用芯片正在快速崛起。2026年谷歌TPU出货量预计达到600万片,英伟达GPU预计出货700万至750万片,两者合计将占全球近八成份额。
更关键的是,推理支出已经超过训练。2026年全球AI基础设施支出中,推理占比预计超过55%,这使得低功耗、低延迟、高能效的ASIC和TPU获得更大空间。OpenAI与博通签署10GW定制ASIC合作,微软、谷歌、Meta等云厂商也在加速自研芯片,目的是降低单位Token成本并减少对第三方硬件的依赖。
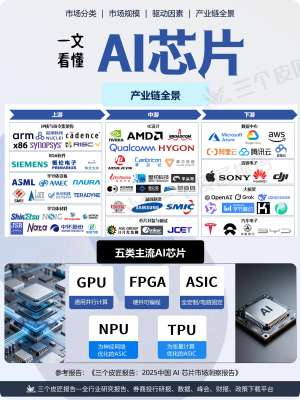
国内方面,国产AI芯片正从单点突破进入规模化交付。2026年上半年,中国非GPU加速器出货101.6万颗,同比增长近80%,首次超过GPU出货;英伟达在华份额降至34%。华为昇腾、寒武纪、壁仞、摩尔线程、中昊芯英等企业分别在通用GPU、ASIC和TPU路线上推进,竞争焦点也从“单卡峰值”转向“集群有效算力”。
存储与封装:HBM和先进封装成为新瓶颈
AI芯片的性能不再只取决于逻辑芯片本身,而是越来越依赖存储和封装。HBM需求在2024—2026年复合增速超过60%,SK海力士、三星、美光占据约90%份额,其中SK海力士在HBM3E和HBM4上优势明显。由于产能向HBM倾斜,通用DRAM供给受到挤压,汽车和消费电子领域也出现结构性紧张。
先进封装则成为算力提升的关键路径。CoWoS、2.5D/3D封装、Chiplet、混合键合正在决定AI芯片能否量产。广义先进封装市场规模预计从2025年约540亿美元增至2031年约1090亿美元,其中高阶封装增速更快。台积电CoWoS产能紧张,国内封测企业也在加速布局2.5D/3D封装。
未来封装不只是“把芯片装起来”,而是前移到芯片架构阶段。封装可行性、供电能力、散热设计和互连密度,都会直接影响AI芯片的最终竞争力。
系统约束:功耗、互连和散热重塑产业
AI芯片单芯片功耗快速上升,部分高端芯片TDP已突破1000W,液冷渗透率随之提升。2026年数据中心液冷使用率预计达到47%,冷板式液冷仍是主流,芯片级微流道散热也在探索。
互连方面,CPO共封装光学开始量产,能够把光引擎与交换芯片共同封装,降低高频电信号损耗和功耗。英伟达Rubin Ultra平台将采用铜光混合互连,未来更大规模集群会进一步依赖光互联。
供电方面,数据中心正从千瓦级机架向兆瓦级演进,800V高压直流架构和SiC、GaN等第三代半导体器件需求上升。到2030年,第三代半导体在数据中心电源系统中的渗透率有望超过30%。
中国路径:从替代缺口走向系统能力
国产半导体突围不再只是“造出一颗芯片”,而是补齐“芯片—存储—封装—软件—集群”的全链条。存储端,长江存储已量产294层3D NAND,长鑫存储覆盖DDR5等产品;封装端,国内企业正在推进2.5D/3D封装、混合键合和玻璃基板等方向;软件端,国产芯片厂商已开始与主流大模型在发布前协同适配,提升算子库、编译器和推理引擎效率。
但挑战同样明显。高端制程、先进封装设备材料、EDA工具链、开发者生态仍是短板。全球半导体产业正在被“两套体系”拉扯:一边是开放但受地缘政治影响的全球供应链,一边是强调自主可控的本土生态。
未来判断
半导体产业的下一个十年,将围绕三条主线展开:算力从训练转向推理,芯片从通用GPU转向GPU/TPU/ASIC混合架构;竞争从单芯片转向系统级扩展,HBM、先进封装、光互联和液冷成为关键变量;产业从消费电子周期转向AI基础设施周期,价值进一步向逻辑、存储、封装、网络设备和软件栈集中。
对中国而言,真正的机会不在简单复制现有GPU路线,而在于抓住ASIC、TPU、存算一体、先进封装和推理优化等新窗口。谁能把硬件、软件、集群和行业应用打通,谁就更可能在这一轮AI驱动的半导体周期中占据主动。
- 上一篇:AIGC解析的版权与伦理问题探讨
- 下一篇:人形机器人的感知与控制技术详解