AI芯片现状市场格局分析:谁在领跑?
2026-11-10
浏览量:次
AI 芯片现状与市场格局分析:谁在领跑
一句话总纲:全球云端训练大算力市场,英伟达仍是绝对龙头;中国算力市场已经进入英伟达、华为昇腾双强对峙;推理、边缘、端侧赛道多点开花,不同赛道领跑者不一样;生态是第一护城河,芯片硬件只是基础36氪。
提示:份额口径分【全球营收口径】、【中国数据中心 AI 加速器出货口径】,两者差异巨大,汇报时一定要区分。
一、全球云端 AI 芯片(训练 + 推理,大算力)
1. 英伟达 NVIDIA —— 全球绝对领跑
核心壁垒:CUDA 生态,是当前大模型训练、千亿级参数集群的事实标准;Blackwell(GB200)系列是当前主力高端训练卡,NVL 互联集群、HBM 配套成熟,软件栈、算子库、工具链最完善,迁移成本最低。
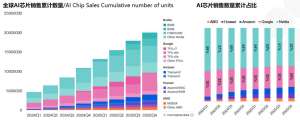
格局:全球数据中心 AI 加速芯片营收份额长期维持 70%+,训练市场优势更强;虽然出口管制、AMD 追赶、国产替代持续分流,但在全球通用大模型训练赛道,短期很难被撼动。
短板:高端芯片对华受限,国内市场份额持续下滑;成本高、功耗高。
2. AMD —— 全球第二,追赶势头最强
主力:Instinct MI300/MI350 系列,兼顾训练 + 推理,HBM 带宽、算力指标对标英伟达,在部分推理集群测试中跑出不错吞吐;软件栈 ROCm 持续完善,云厂商、海外大模型企业逐步导入。
定位:海外云厂商、超算、算力采购的第二供给选择,用来降低对英伟达单一依赖,是全球算力市场最重要的制衡者。
3. Intel Gaudi 系列
Gaudi3 主打推理 + 中小规模训练,性价比路线,生态弱于 CUDA,海外云厂商少量部署,属于第二梯队。
4. 海外云厂商自研 ASIC(Google TPU、微软 Maia、Meta MTIA)
只供内部自用,少量对外输出,不面向通用市场,主打降本、适配自家大模型,不对外和英伟达正面竞争。
二、中国数据中心 AI 加速器市场(变化最大、双强格局)
IDC 2026 上半年国内数据中心 AI 加速器出货口径:
英伟达:34%,份额持续下行,出货同比下滑,主要受出口管制约束,可供应的多为合规特供版本,性能受限36氪
华为昇腾:28%,国内国产第一,增速最快,出货量接近翻倍;CANN 软件栈、MindSpore、整机集群、智算中心生态闭环,是国内政务、运营商、国家智算集群首选,国内训练集群国产赛道领跑者证券时报
其余国产梯队:阿里平头哥、寒武纪、百度昆仑芯、海光信息、壁仞、沐曦、摩尔线程、燧原等瓜分剩余份额36氪
寒武纪:思元系列,推理场景优势突出,搜索推荐、风控、视频推理,能效和性价比强;训练端持续迭代
昆仑芯:百度分拆,在推理集采、云内落地放量,拿下运营商大额推理订单
海光:兼容 x86+AMX,信创市场优势明显,迁移友好
壁仞、沐曦、摩尔线程、燧原:新一代通用 GPU,对标高端训练卡,分两类路线:一类走兼容 CUDA 降低迁移成本,一类走自研 DSA 专用架构,适配信创自主可控,还处在商业化爬坡期,集群生态仍在补齐证券时报
关键趋势:国内市场推理芯片(非 GPU 加速器)出货量已经超过 GPU,推理是国产芯片放量的主战场,训练端仍然是最难的生态攻坚战36氪。
三、边缘 / 端侧 AI 芯片(自动驾驶、安防、IoT、手机)
这个赛道集中度低,按场景分割领跑:
自动驾驶:地平线(征程系列,国内车载 AI 芯片领跑)、黑芝麻、高通 Snapdragon Ride;海外是英伟达 Orin/Thor、Mobileye
手机端 NPU:高通、苹果 A 系列、联发科
安防、视觉、IoT 边缘推理:瑞芯微、晶晨、地平线、寒武纪边缘芯片
四、赛道分层总结:谁在各个赛道领跑
✅ 全球通用大模型训练:英伟达(独一档)
✅ 国内智算中心、国产训练集群:华为昇腾(国产第一)
✅ 云端推理、互联网推荐 / 风控推理:寒武纪、昆仑芯、昇腾、海光(多强竞争)
✅ 车载自动驾驶 AI 芯片(国内):地平线
✅ 海外第二算力备选:AMD
✅ 云厂商内部自用算力:谷歌 TPU、微软 Maia 等自研 ASIC
五、核心竞争逻辑:不止看算力,生态才是最大门槛
硬件指标(算力、HBM、带宽)是入场券;软件栈、算子、框架适配、集群工具、开发者生态才是决定能不能大规模上大模型的核心壁垒。国产芯片最大短板依然是生态成熟度、算子覆盖、模型迁移成本。
市场正在分化:训练市场重通用生态;推理市场重性价比、能效、功耗,国产更容易突围。
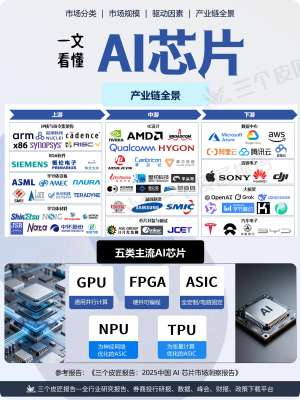
两条路线并行:GPGPU 通用路线(英伟达、AMD、沐曦、摩尔线程);DSA 专用 AI 架构路线(昇腾、寒武纪、燧原),适合自主可控场景。
六、风险与未来趋势
管制风险:英伟达高端卡持续受限,给国产窗口期,但先进制程、HBM 供应链依然是国产卡瓶颈;
同质化:大量创业公司扎堆 GPU,资金、生态门槛极高,未来会加速出清;
格局预判:全球短期英伟达龙头地位难颠覆;国内会形成昇腾为核心,寒武纪、昆仑、海光、平头哥等差异化共存的格局;推理市场国产渗透率会持续高于训练。
- 上一篇:AIGC解读正在改变内容创作方式
- 下一篇:人形机器人产业市场爆发前夜,资本加速布局