-
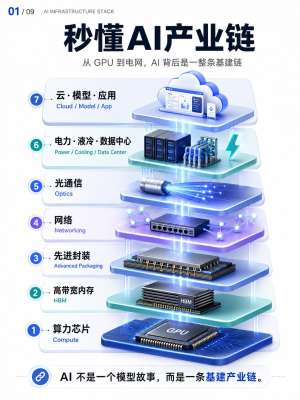
AI芯片总结产业链投资机会
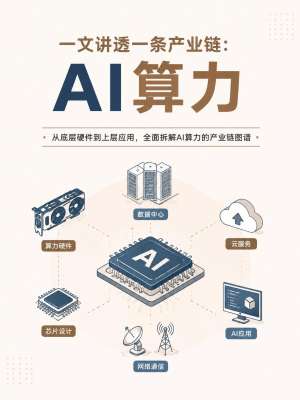
一、AI 芯片产业链全景(四层)上游:EDA、IP、半导体设备、材料(卡脖子环节,国产替代长赛道)中游:芯片设计、制造代工、先进封测、HBM 存储、高速互联(本轮景气核心)下游硬件:AI 服务器、高速 PCB、光模块、液冷、电源、交换机(算力集群配套)应用侧:算
2026-10-28
-
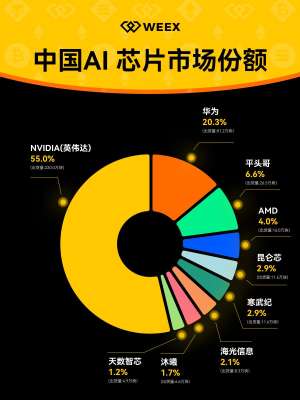
AI芯片式市场格局分析:谁在领跑?
AI芯片市场格局:全球英伟达仍主导,中国华为快速逼近当前AI芯片市场不能只看“英伟达是否第一”,更要看三个维度:全球训练端、全球推理与ASIC端、中国本土市场。不同口径下,领先者并不完全相同。全球市场:英伟达仍是绝对龙头2026年全球AI芯片市场
2026-10-27
-
AI芯片应用产业链投资机会
一、上游:AI 芯片本体(壁垒最高、分化最大)分为云端训练芯片、云端推理芯片、端侧芯片(手机 / 车载 / 机器人 / 边缘盒)。云端训练芯片(DCU/GPU)海外:英伟达是标杆,壁垒在硬件 + CUDA 软件生态,生态护城河远大于芯片本身;AMD、谷歌 TPU 跟进。国内:国产 DC
2026-10-26
-
AI芯片平台架构深度解读
AI芯片平台架构深度解读(2026版)2026年AI芯片架构的核心变化是:竞争重心从“单卡峰值算力”转向“推理成本、能效比、系统互联、软件生态和场景适配”。过去看芯片主要看TFLOPS,现在更应看整柜系统、显存带宽、互联拓扑、精度支持、每Token成本以及能否
2026-10-24
-
AI芯片市场对AI算力发展的战略意义
AI 芯片市场对 AI 算力发展的战略意义AI 芯片是智能算力最底层的硬件载体,算力规模、成本曲线、技术路线、供给安全,本质上都由 AI 芯片定义。算力不是抽象指标,芯片的架构、算力密度、显存带宽、互联能力、能效水平,直接决定一个区域、一家企业能
2026-10-23
-
AI芯片展望对AI算力发展的战略意义
AI 芯片展望对 AI 算力发展的战略意义 摘要AI 芯片是大模型、AIGC、自动驾驶、机器人等人工智能应用的硬件底座,算力的供给上限、成本、能耗、落地边界,本质由 AI 芯片架构、工艺、互联与生态决定。面向未来,AI 芯片的技术演进路线,不只是单纯提升芯
2026-10-21
-
AI芯片大全技术突破打破国外垄断
2026年国产AI芯片已从“能用”进入“好用、可规模替代”阶段。国内AI加速卡市场中,国产芯片整体份额已突破50%—60%,在推理场景尤其明显;但高端制程、EDA工具、HBM存储和CUDA生态上,仍与英伟达、台积电、三星等存在差距,尚未实现全面超越。市场格局:
2026-10-20
-
AI芯片型最新进展,性能再创新高
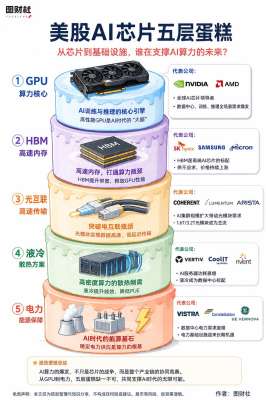
2026 年 AI 芯片最新进展:性能再创新高一、英伟达:从 Blackwell 到 Rubin,代际跃升持续加速英伟达在 2026 年完成了两代架构的落地与切换。上半年主力 Blackwell 架构的 B200 芯片全面放量,单颗集成 2080 亿晶体管,配备 192GB HBM3e 显存,原生支持 FP4 精度计算,峰
2026-10-19
-
AI芯片发展市场格局分析:谁在领跑?
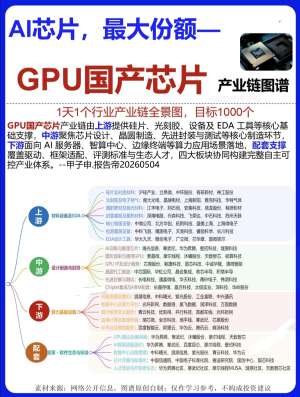
AI芯片市场格局:英伟达仍强,但护城河正在被拆解2026年的AI芯片市场,已经不再是“英伟达一家通吃”的故事。全球层面,英伟达仍然领跑;中国层面,华为正在快速逼近。更重要的是,竞争焦点已经从“单颗芯片跑分”转向“系统、生态、推理成本和供应
2026-10-16
-
国产AI芯片化的突围之路
国产 AI 芯片化的突围之路 摘要在高端 GPU 出口管制加剧、国内大模型算力需求爆发的背景下,国产 AI 芯片的突围不是单纯硬件参数追赶,而是架构创新、供应链补短板、软件生态共建、场景规模化落地的体系化工程。当前国内已经形成昇腾、寒武纪、燧原、
2026-10-15