人形机器人市场市场爆发前夜,资本加速布局
2026-11-20
浏览量:次
### 人形机器人市场爆发前夜:资本加速布局的“冰与火”之歌
2026年的初冬,科技创投圈的热度却未随气温下降。在北京海淀的一条街道上,可以偶遇十个清华背景的人形机器人团队;在深圳南山到阳台山的10公里“机器人谷”内,塞进了上千家配套企业。数据更为直观:2025年,超过140家整机企业挤进赛道,330款产品扎堆发布,融资额同比飙升326%。
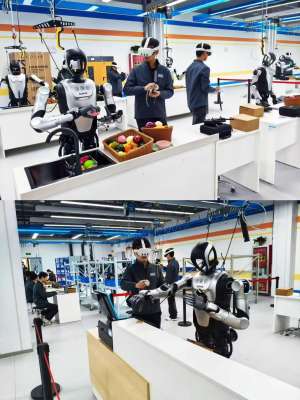
这不仅是技术的狂欢,更是资本的豪赌。人形机器人行业正站在从“概念验证”走向“规模量产”的转折点上,而在爆发的前夜,资本正在疯狂抢筹,试图在这场继智能手机、新能源汽车之后的下一代终端革命中,锁定通往未来的船票。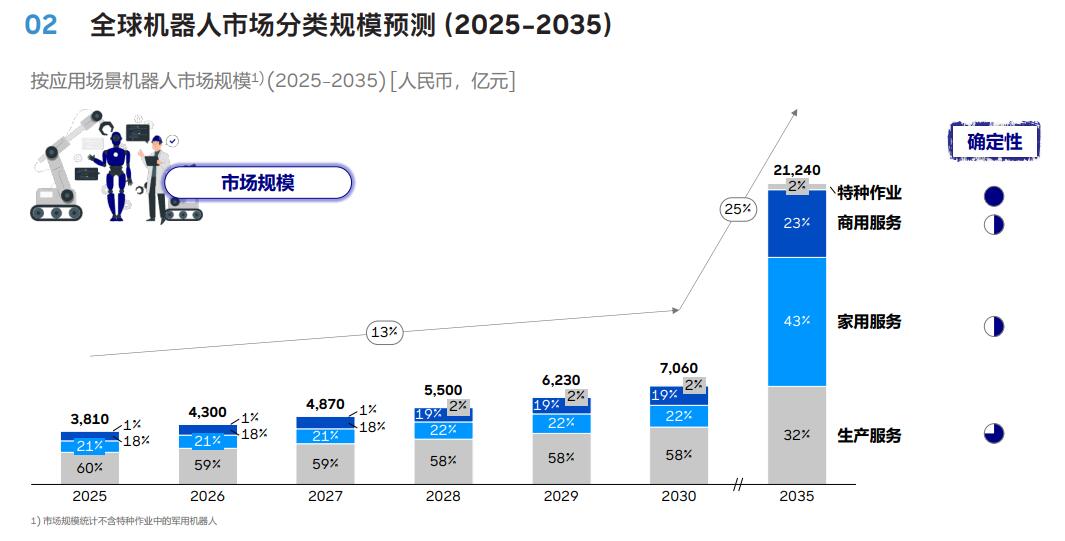
#### 资本狂潮:FOMO情绪下的“抢筹”大战
“害怕错过”的情绪,正主导着人形机器人赛道的投资逻辑。
2025年以来,政策与资本形成了罕见的共振。工信部将关键技术攻关列为“国家制造业核心竞争力”,北京、上海、深圳等地纷纷设立百亿级产业基金。在政府的“发令枪”下,市场化资金蜂拥而至。仅2025年前5个月,具身智能领域的融资额就已超过2024年全年总和。
资本的嗅觉极其敏锐,它们不再仅仅盯着PPT,而是开始寻找具备“汽车级”量产潜力的团队。清华系的星动纪元、华为系的智元机器人、以及宇树科技等头部企业,拿走了市场上超过七成的融资份额。这种“马太效应”在爆发前夜尤为明显:头部企业估值水涨船高,而处于尾部的初创公司则面临融资枯竭的风险。
值得注意的是,产业资本成为本轮布局的主力。美团、海尔等巨头纷纷下场领投,它们看中的不仅是财务回报,更是人形机器人在物流、家政等场景落地的战略协同。对于资本而言,现在的每一次下注,都是在为未来的“劳动力市场”购买期权。
#### 结构性错位:整机过热与上游的“黄金坑”
在资本的狂热背后,理性的投资者已经发现了市场的“结构性错位”。
目前的局面是“整机过热,上游稀缺”。虽然整机厂如雨后春笋般涌现,但核心零部件的国产化率仍徘徊在30%-40%之间。减速器、丝杠、灵巧手等高价值部件,在精度和寿命上与日本、德国产品仍存在数量级的差距。
这种差距,恰恰是资本眼中的“超额收益”所在。
相比于竞争白热化的整机端,上游核心零部件成为了更具确定性的投资主线。一家为特斯拉、比亚迪供货,同时布局机器人关节电机的企业,其估值逻辑远比一家单纯的整机厂更为坚实。资本正在从“讲故事”转向“算细账”,重点布局那些能解决“卡脖子”问题、具备高毛利和高技术壁垒的零部件厂商。
此外,汽车供应链的跨界入局正在重塑成本曲线。长安、奇瑞、赛力斯等车企的集体进场,将汽车工业成熟的量产经验、供应链管理体系原封不动地复制到了机器人产业。资本押注的正是这种“降维打击”——一旦汽车级的供应链管理被打通,人形机器人的BOM成本将呈断崖式下降,从而加速商业化闭环的形成。
#### 冷思考:跨越“恐怖谷”前的最后三座冰山
尽管资本喧嚣,但必须清醒地看到,人形机器人距离真正的“iPhone时刻”仍有距离。
目前的“商业化”订单中,超过半数本质仍是公关展示或数据采集。真正的万亿级消费市场,仍需跨越三座冰山:核心部件的国产化降本、运动控制的可靠性不足、以及伦理安全立法的缺失。北京半程马拉松上,20台陪跑机器人仅有6台完赛,这一尴尬数据恰恰揭示了技术在极端环境下的脆弱性。
因此,对于资本而言,爆发前夜既是机遇也是陷阱。盲目追高整机估值可能面临泡沫破裂的风险,而深耕底层技术、关注“轮式人形”等高性价比中间态产品、以及布局医疗手术机器人等细分场景,或许是更为稳健的策略。
#### 结语
2026年,人形机器人赛道正如当年的智能手机市场,混沌中孕育着秩序。资本的加速布局,正在为这个行业注入从“实验室”走向“流水线”的燃料。在这场变革中,最终的赢家未必是声量最大的那个,但一定是能最先解决“可靠性”与“成本”这对矛盾体的实干家。黎明前的黑暗最为漫长,但也最接近光明。
- 上一篇:AI芯片调研技术突破打破国外垄断
- 下一篇:低轨卫星投资热度持续升温
相关文章
-
人形机器人市场市场爆发前夜,资本加速布局
11-20
-
人形机器人展望技术迈向新高度
11-19
-
人形机器人大全技术迈向新高度
11-18
-
人形机器人型与人协作的未来工作场景
11-17
-
人形机器人发展取代人工?机遇与挑战并存
11-16