中国人形机器人化产业发展现状与趋势
2026-11-13
浏览量:次
### 中国人形机器人产业发展现状与趋势:从“炫技”到“实干”的跨越
站在2026年的深秋回望,中国人形机器人产业已经走过了概念验证的“草莽时代”,正式迈入了规模化量产与商业化落地的“快车道”。如果说两年前我们还在惊叹于人形机器人“能跑会跳”的运动能力,那么今天,它们正加速向“能想会干”的具身智能进化。工信部数据显示,2026年我国人形机器人整机产量有望突破10万台大关,这一数字不仅标志着中国正从全球最大的机器人消费市场转变为全球最大的生产国,更宣告了这场产业革命已跨越了从实验室到工厂车间的“死亡之谷”。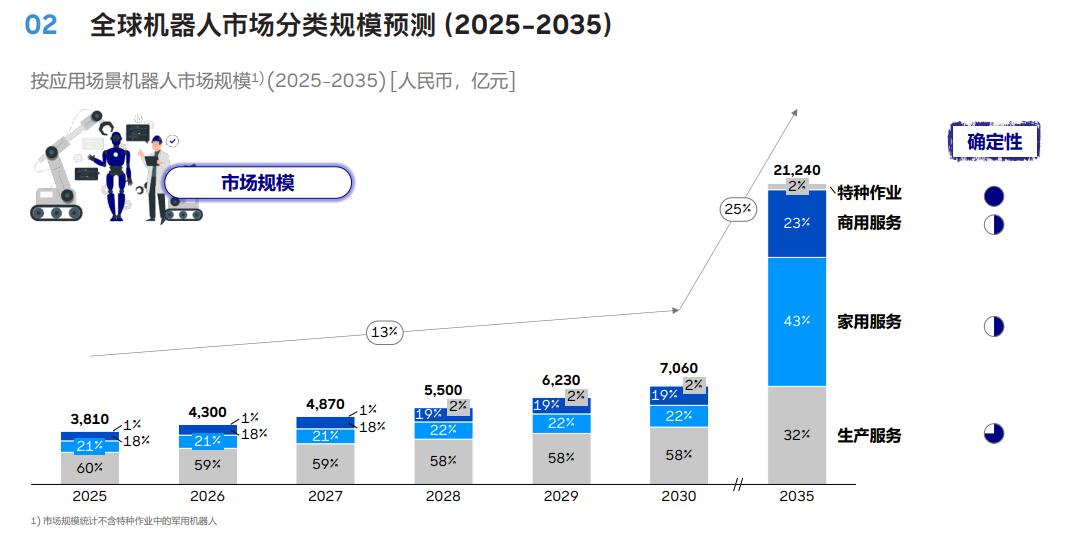
#### 产业链全景:全链条协同与国产化突围
当前,中国人形机器人产业链已基本成型,呈现出上游核心零部件国产化加速、中游整机制造百花齐放、下游应用场景多点开花的积极态势。
在产业链上游,核心零部件的“卡脖子”问题正在被逐一破解。关节模组、精密减速器、高算力芯片等关键部件的国产率已大幅提升,部分领域超过七成。深圳等地的核心零部件企业订单量成倍增长,中国供应链凭借强大的制造能力,将人形机器人本体的成本做到了全球最低。这种成本优势是推动产业爆发的基石,使得整机价格从2023年的百万级迅速下探至2026年的十几万元区间,为大规模商业化扫清了障碍。
在中游整机制造环节,竞争格局多元且活跃。不仅有优必选、智元机器人、宇树科技等头部创企“杀疯了”,单款机器人下线量破万,更有车企等跨界巨头凭借垂直整合优势降维打击。汽车级供应链的平移,使得车规级芯片、高性能电池及自动化产线能快速赋能机器人制造,极大地缩短了研发周期并降低了量产门槛。
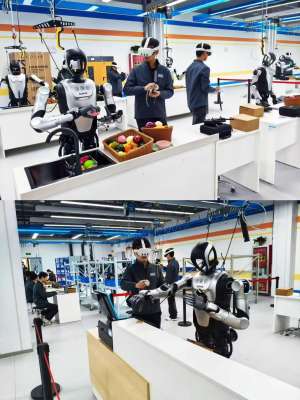
在下游应用端,场景拓展呈现出“先封闭、后开放”的梯队特征。目前,人形机器人已率先进入汽车工厂、3C电子制造等结构化场景,承担搬运、分拣、装配等任务。数据显示,在这些场景中,单台机器人可替代3-5个人工岗位,投资回收期缩短至18-24个月,真正算得过来账。
#### 技术演进:具身智能重塑“大脑”与“小脑”
2026年的技术主旋律,是“具身智能”的深度渗透。人形机器人不再仅仅是执行预设程序的自动化设备,而是开始具备理解物理世界、自主规划任务的能力。
**“大脑”更聪明**:多模态大模型的引入,让机器人能够融合视觉、听觉、触觉及文本信息,实现对复杂指令的理解与拆解。VLA(视觉-语言-动作)大模型的应用,使得机器人能够像人一样,通过观察和试错来学习叠衣服等长链条复杂任务,泛化能力显著增强。
**“小脑”更稳健**:运动控制算法的进步,解决了机器人在复杂地形下的适应性问题。无论是斜坡、阶梯还是狭窄空间,新一代机器人均能实现稳定行走。同时,基于深度强化学习的决策层,让机器人在下半身受到扰动时,仍能通过双臂协同保持平衡并完成操作任务。
**“身体”更灵巧**:硬件设计正从刚性驱动向准直驱和柔性仿生演进。一体化关节模组的普及,不仅提升了功率密度,还大幅降低了成本。虽然目前在精细操作(如“捏”的动作)和续航能力(目前普遍为2-4小时)上仍有瓶颈,但技术的迭代速度正在以月为单位刷新。
#### 市场格局:商业化落地的“冰与火”
在市场层面,中国人形机器人产业呈现出“冰火两重天”的景象。
“火”的是量产规模与资本热度。2026年,中国有望成为全球人形机器人的量产中心。头部企业如宇树科技、智元机器人等交付量屡创新高,资本市场对这一赛道的估值普遍翻倍。摩根士丹利预测,到2030年中国人形机器人数量将达25.2万台,市场潜力巨大。
“冰”的是盈利挑战与同质化竞争。尽管出货量激增,但多数企业仍处于“增收不增利”的阶段。随着整机价格战打响,如何通过规模效应降低成本、提升毛利率,成为厂商面临的首要挑战。此外,整机厂扎堆入局导致同质化竞争加剧,未来的竞争将从单纯的硬件参数比拼,转向软件生态、数据闭环及实际交付能力的综合较量。
#### 未来趋势:迈向万亿级蓝海
展望未来,中国人形机器人产业将呈现三大核心趋势:
**成本下探与场景破圈**:随着2027年十万台级别量产的到来,单台成本有望进一步压缩至10万元以内。成本的降低将推动机器人从工业制造向物流仓储、餐饮后厨等半开放场景渗透,并最终向家庭护理等开放场景迈进。
**数据驱动与标准确立**:数据将成为新的生产要素。构建大规模、标准化的具身智能数据集,以及建立跨区域的算力共享机制,将是提升算法泛化能力的关键。同时,随着工信部近200项关键标准的研制完成,行业将从无序竞争走向规范化发展。
**具身智能的终极形态**:未来的机器人将不再是简单的工具,而是具备自主意识的智能体。受人体结构和神经机制启发的仿生设计,将成为研究新途径,推动机器人向高灵巧、高柔顺、高智能的方向演进。
综上所述,2026年的中国人形机器人产业正处于爆发的前夜。这不仅是制造业高质量发展的缩影,更是人工智能从虚拟走向物理世界的关键一跃。在这场全球科技竞赛中,中国凭借完备的产业链、丰富的数据场景和强大的工程化能力,正牢牢占据着领跑身位。
- 上一篇:AI芯片行业架构深度解读
- 下一篇:专家量子计算领域的全球竞争态势
相关文章
-
人形机器人市场市场爆发前夜,资本加速布局
11-20
-
人形机器人展望技术迈向新高度
11-19
-
人形机器人大全技术迈向新高度
11-18
-
人形机器人型与人协作的未来工作场景
11-17
-
人形机器人发展取代人工?机遇与挑战并存
11-16