AI芯片技术市场格局分析:谁在领跑?
2026-10-29
浏览量:次
2026 年的 AI 芯片市场可以概括为:英伟达仍是全球训练端绝对龙头,但推理端和云厂商自研 ASIC
正在快速切走份额;中国市场则因出口管制加速国产替代,华为昇腾已成为本土主导力量。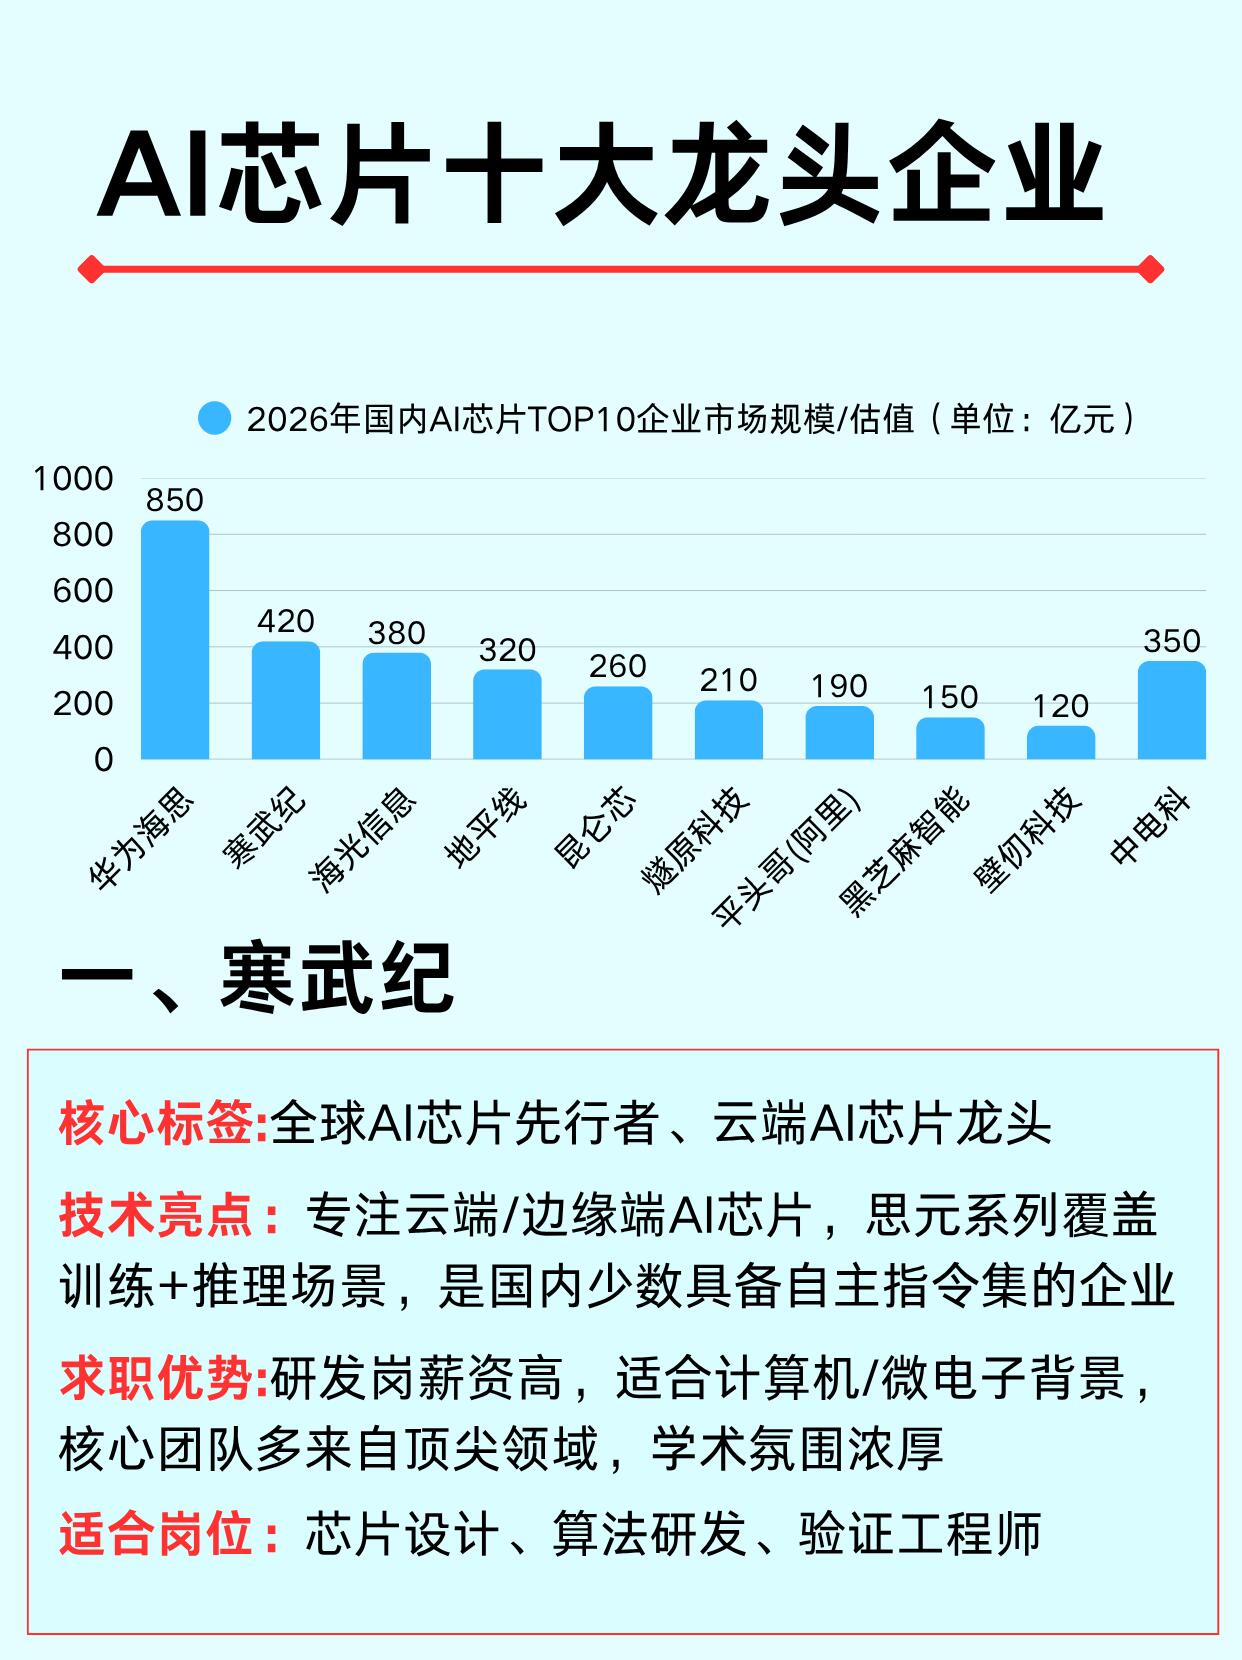
全球格局:英伟达领先,但垄断正在被稀释
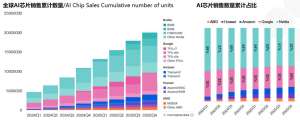
全球 AI 算力芯片市场仍呈现“一超多强”。按 2026 年上半年口径,英伟达在全球 AI 算力芯片市场约占 72.5% 份额,AMD、Intel、博通分列其后,华为昇腾约占 3.6%。
在更偏训练和云端加速器的口径下,英伟达份额约在 50%—70%+ 区间,AMD 约 8%—16%,英特尔约 10%,谷歌 TPU、亚马逊 Trainium 等云厂商自研芯片合计约 15%。
英伟达的优势仍然明显:产品迭代快、GPU 集群成熟、NVLink/InfiniBand 互连体系完善,更重要的是 CUDA 生态已形成高迁移成本。 但它的领先不再像 2023—2024 年那样无争议。
三大追赶力量
AMD:最直接的 GPU 替代者
AMD 凭借 MI300/MI400 系列在云端推理和性价比场景快速起量,并与 OpenAI 等客户签订大规模算力合同。 它的定位不是全面取代英伟达,而是在推理、性价比、机架级方案上提供第二选择。
云厂商自研 ASIC:正在成为“第三极”
谷歌 TPU、亚马逊 Trainium/Inferentia、微软 Maia、Meta MTIA 等,正在从“大客户”变成“竞争对手”。谷歌 TPU 在其 AI 服务器出货中占比已显著提升,博通则承接大量云厂商定制 ASIC 订单。
ASIC 的优势不是通用性,而是 在固定负载下更低的单位推理成本、更高的能效比和更强的供应链议价能力。
华为昇腾:中国市场的主导者
在中国高端 AI 芯片市场,国产方案合计已接近 90%。其中华为昇腾国内份额约 50%—62%,寒武纪约 14%,海光、昆仑芯、平头哥各约 5% 左右。
若按 2026 年上半年中国数据中心 AI 加速器出货量看,英伟达约 33.8%,华为约 28.5%,平头哥、寒武纪、昆仑芯、海光等紧随其后。
不同统计口径差异较大,但趋势一致:英伟达在中国高端 GPU 供给受限,国产芯片正在加速替代。
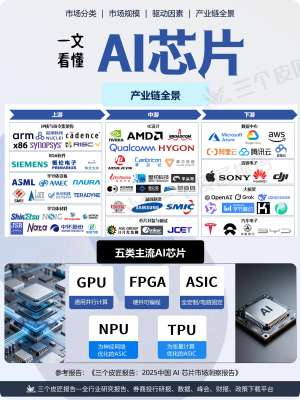
技术路线:从 GPU 主导向“GPU + ASIC + 存算一体”分化
GPU:训练端仍是最稳选择
GPU 通用性强、生态成熟,适合大模型训练、复杂算子、快速迭代的算法环境。它的短板是成本高、功耗高、数据搬运开销大。
ASIC/TPU/NPU:推理端增长最快
随着 AI 负载从训练转向推理,专用芯片优势放大。2026 年推理负载占比已明显超过训练,ASIC 在 AI 芯片中的比例预计升至 40% 左右。
TPU、昇腾 NPU、昆仑芯 XPU、寒武纪 MLU 等,都在特定工作负载下提供更高能效比。
存算一体与端侧芯片:下一轮突破口
存算一体把计算放到存储单元附近,减少数据搬运,适合低功耗、低延迟的端侧推理。 它目前更多出现在 AI PC、智能座舱、摄像头、边缘盒子等场景,距离大规模替代数据中心 GPU 仍有距离,但成长空间明确。
关键瓶颈:产能、存储和生态决定胜负
AI 芯片竞争已经不只是芯片本身,而是 先进制程、CoWoS 封装、HBM 存储、互连网络、软件生态 的综合竞争。
台积电 CoWoS 产能仍紧张,HBM 价格大幅上涨,云厂商和芯片设计公司都在争夺封装和存储资源。 同时,CUDA 生态仍是英伟达最深的护城河,国产芯片要真正突围,软件栈和开发者生态必须继续补课。
谁在领跑?
全球训练端:英伟达仍领跑,CUDA 生态和集群能力短期难以被完全替代。
全球推理端:云厂商自研 ASIC 和 AMD 正在快速追赶,成本与能效成为关键。
中国市场:华为昇腾领跑,寒武纪、平头哥、昆仑芯、海光等形成多极竞争。
端侧与低功耗场景:存算一体、NPU、车规级 AI 芯片将成为新的增量战场。
如果把视角放到品牌营销和 AI 产业应用上,这一轮芯片格局变化会直接影响内容生成成本、推理响应速度和私有化部署可行性。未来企业选型会更倾向 “训练用 GPU,推理用 ASIC/专用芯片,端侧用低功耗 NPU 或存算一体” 的混合架构。
- 上一篇:AIGC模式在行业中的实际应用效果
- 下一篇:专家服务机器人的核心技术拆解