从 AI 芯片看半导体产业的未来
2026-10-12
浏览量:次
从 AI 芯片看半导体产业的未来
AI 芯片不是单一产品,而是本轮半导体产业变革的核心引擎。生成式 AI
带来指数级算力需求,彻底改写半导体的技术路线、产业链价值分配、市场周期与全球竞争格局;摩尔定律逐步放缓,行业增长重心从单纯缩小晶体管,转向异构集成、带宽优先、系统级优化,整个产业由
“通用芯片时代” 迈入算力原生时代36氪。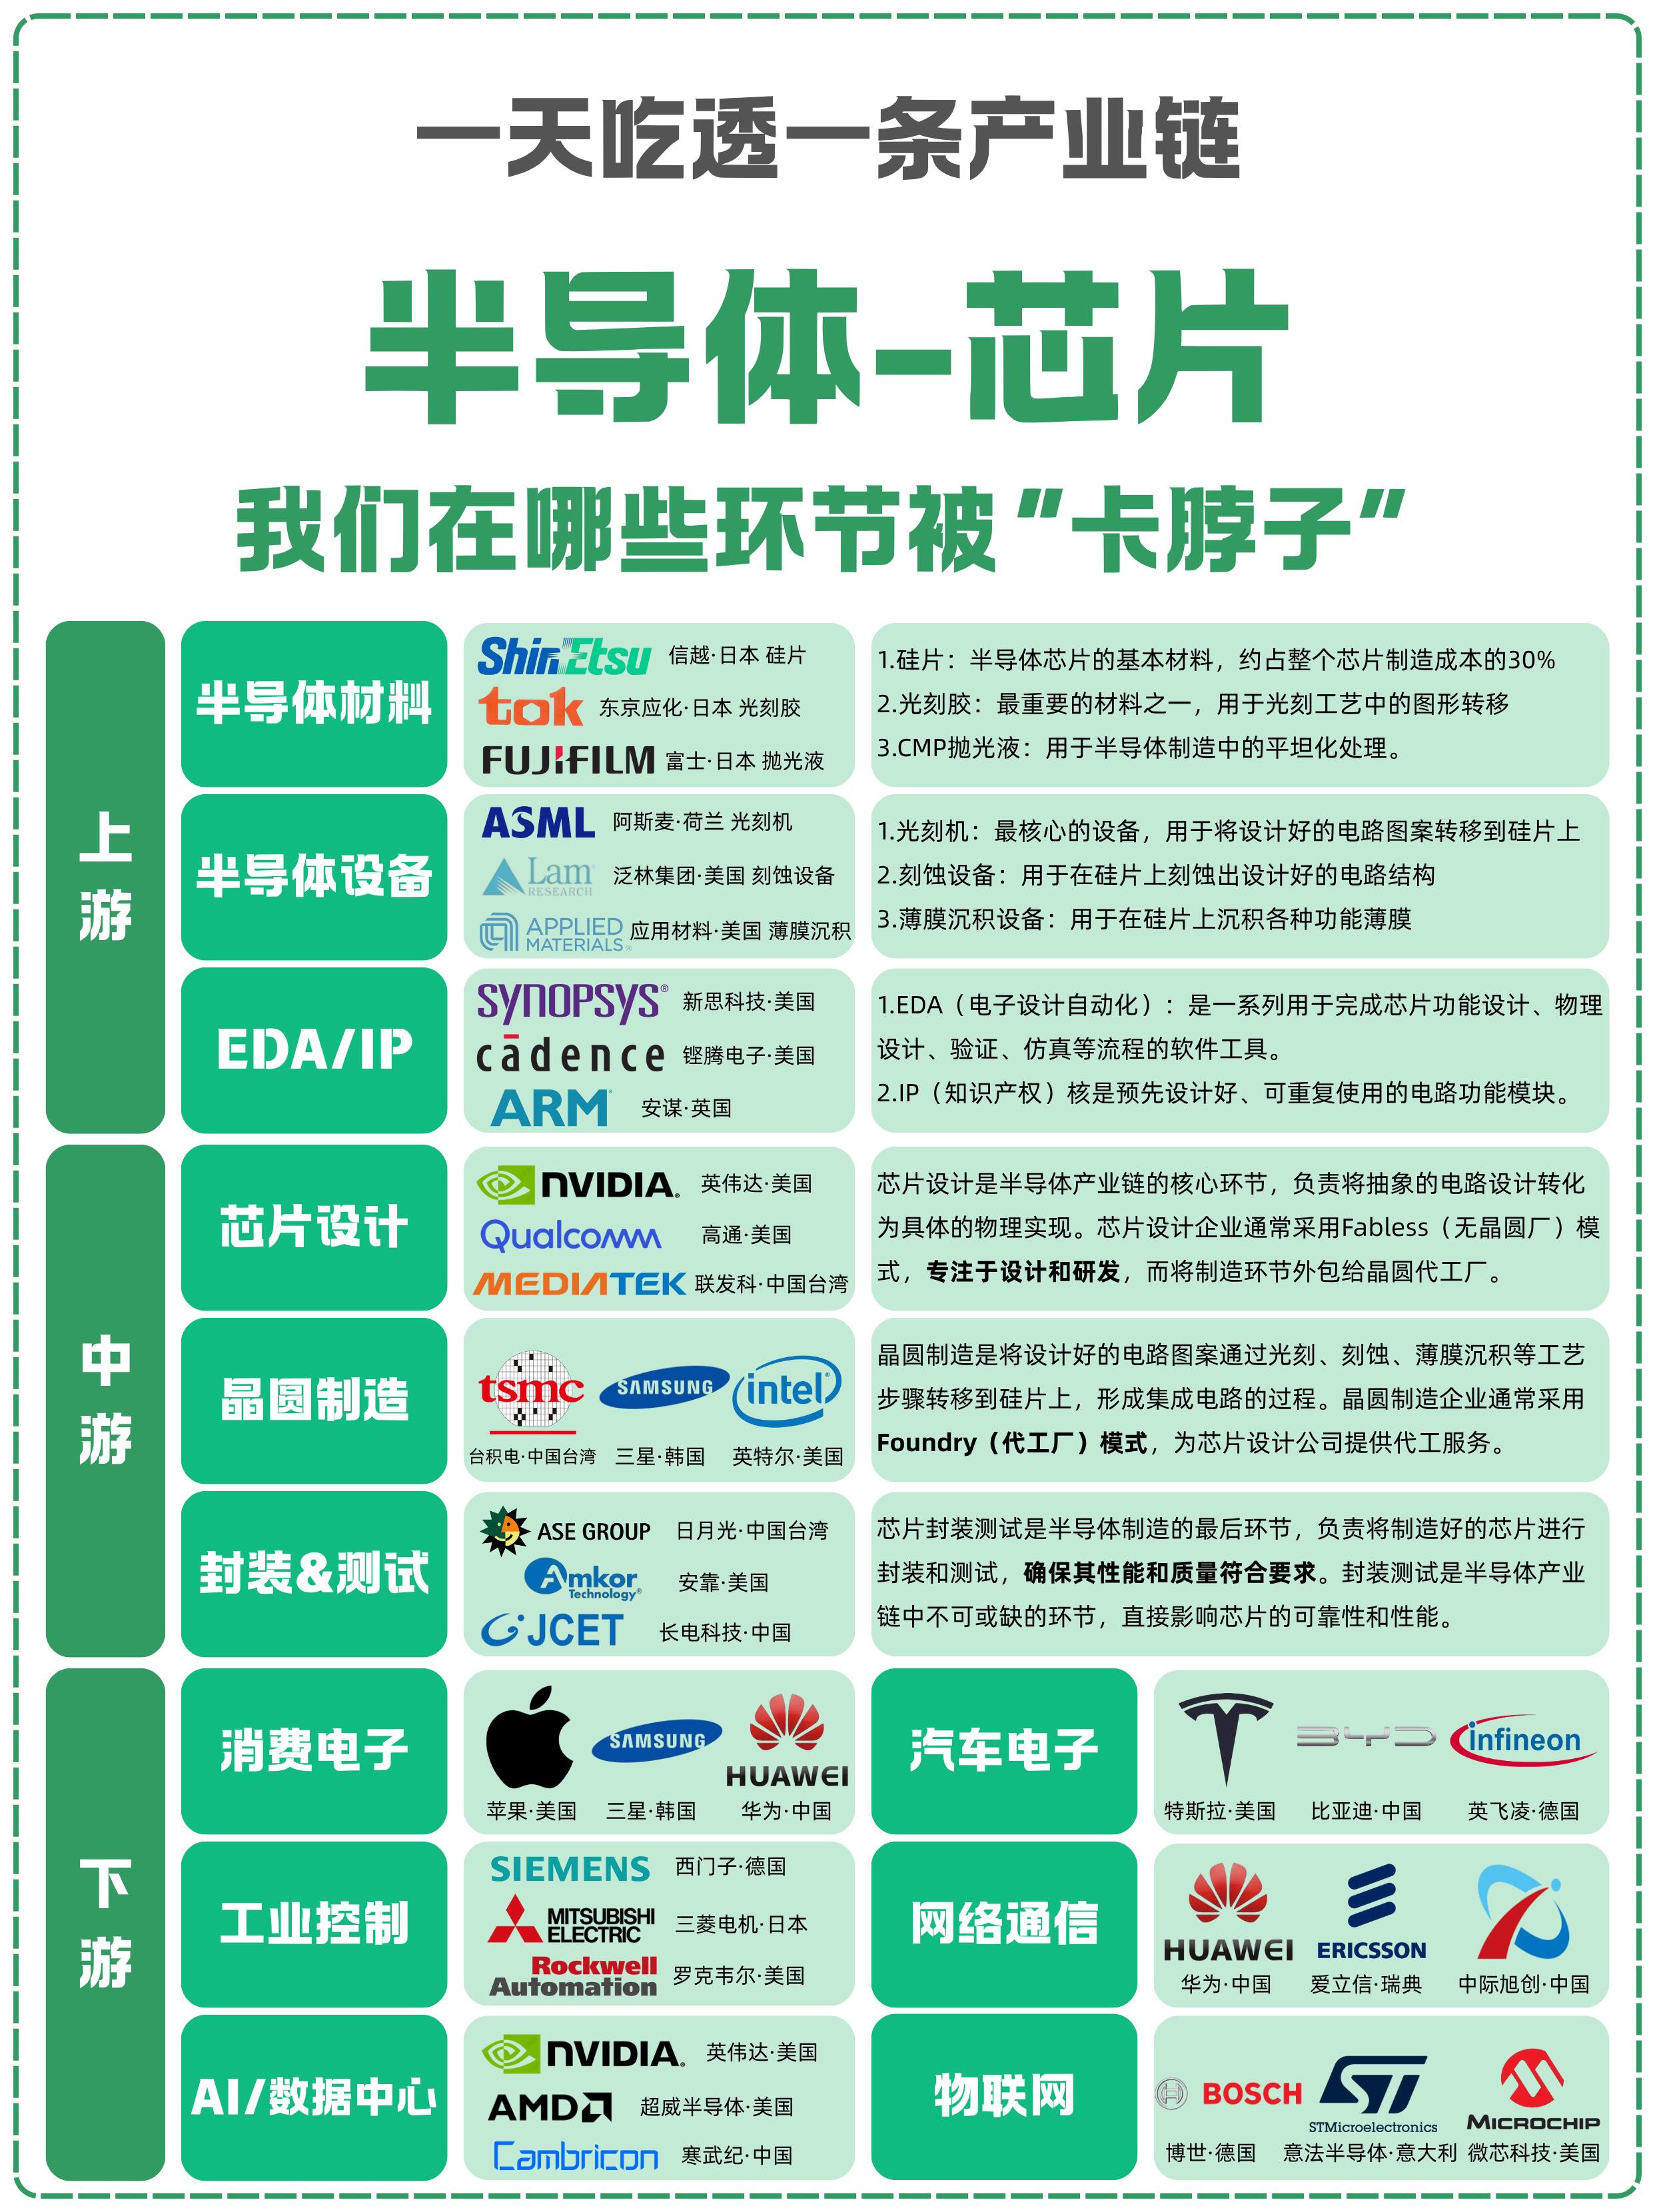
一、底层逻辑转变:算力竞争,从单芯片走向系统竞争
过去半导体的主线是摩尔定律,比拼单颗芯片晶体管密度。AI 大模型训练与推理的核心瓶颈不再是单纯计算能力,而是数据搬运带宽、访存延迟、功耗、多芯片互联。
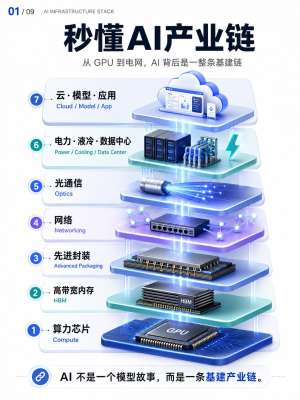
存算瓶颈凸显,HBM 成为算力刚需 AI 海量参数需要高频读写,HBM 高带宽内存从存储细分赛道升级为 AI 芯片的标配。HBM、TSV、2.5D/3D 堆叠封装的战略地位大幅提升,存储和计算深度绑定,高端存储和普通存储出现行情分化。
Chiplet(小芯片 / 芯粒)成为主流路线 单颗超大芯片流片成本极高、良率风险大。行业转向异构集成:把计算裸片、HBM、I/O、光互联裸片封装在一起,通过 CoWoS 等先进封装技术组合成算力系统。先进封装不再是后端配套,而是算力性能的核心环节,成为绕开先进制程限制的关键路径上海证券报。
互联技术升级:硅光子、光互连替代传统电互连 上万颗 AI 芯片集群协同,板间、芯片间电互连带宽逼近物理极限。硅光子、光互联逐步进入 AI 算力集群,大幅提升带宽、降低能耗,未来智算中心内部通信将从铜线走向光路,带动光芯片、光模块、基板材料需求爆发。
热管理成为新约束 高密度封装下功耗急剧上升,液冷、金刚石散热、新型基板等热管理方案,成为 AI 服务器与 AI 芯片落地的硬性门槛,产业进入 “热缩放(Thermal Scaling)” 新阶段36氪。
一句话总结:AI 时代,买算力芯片本质是采购一套完整的算力系统,芯片、HBM、封装、互联、散热一体化设计。
二、芯片设计赛道:GPU、ASIC、NPU 多元共存,云厂商自研崛起
AI 芯片赛道不再是 GPU 一家独大,形成分层格局:
云端训练:GPU 仍是主力,擅长通用大模型训练;但云厂商、AI 实验室大规模自研 ASIC 专用芯片,面向推理场景实现成本优化,未来 GPU 与 ASIC 长期共存,推理市场 ASIC 份额持续提升。
云端推理:专用 ASIC、NPU 快速放量,推理算力需求规模远超训练,是中长期最大增量。
边缘端 AI:车载 NPU、机器人芯片、工业 AI 芯片持续爆发,和你前面关注的汽车智能化赛道高度联动,端侧 AI 芯片强调低功耗、高实时性。
EDA 工具变革:AI 大模型辅助芯片设计,AI for Chip 加速前端架构、仿真、版图、验证,缩短芯片研发周期,EDA 国产替代迎来战略窗口期北京经济技...。
产业链分工变化:过去 Fabless 只交付裸芯片;现在头部芯片厂商需要提供硬件 + 驱动 + 编译器 + 软件栈 + 集群方案的全栈算力方案,软件生态权重持续提升,没有软件生态的硬件很难规模化落地。
三、上游设备与材料:“卖铲子” 赛道迎来长期景气
AI 算力扩张带动晶圆厂、封测厂资本开支上行,上游设备、材料确定性增强:
制造设备:先进制程 EUV、刻蚀、沉积设备需求旺盛;同时 HBM、3D 封装带来 TSV、电镀、减薄、测试设备新增长曲线,高端封测设备需求爆发36氪。
关键材料:电子特气、光刻胶、高纯硅片、陶瓷基板、封装材料、散热材料需求持续放量,HBM 配套材料成为卡脖子重点领域。
特征:设备材料属于底层刚需,周期波动相对更小,只要算力扩产,上游就持续受益。
四、市场格局:全球产业重构,区域供应链安全优先级提升
价值重构:利润重心向上游设备材料、先进封装、HBM、高速互联芯片转移;不再仅仅集中在 GPU 设计企业。
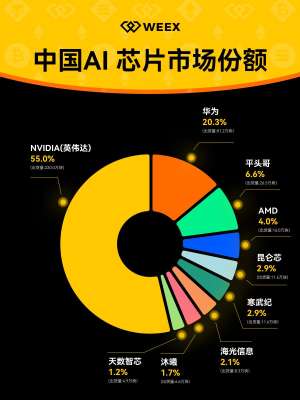
供应链区域化:地缘因素推动供应链从全球化分工,转向区域化集群。各国都在构建本土算力半导体产业链,追求供应链自主可控,国产替代加速推进。国内 AI 芯片(昇腾、海光、寒武纪等)持续迭代,从 “可用” 向 “好用” 演进,但软件生态、高端设备、先进材料仍是主要短板新华网。
行业并购潮:头部企业横向、纵向并购,补齐封装、EDA、IP、光互联、软件栈短板,打通算力全链条,产业集中度持续提升36氪。
五、需求分层:云端、边缘、终端三重拉动,半导体市场结构重塑
云端算力:大模型训练、推理、智算中心,拉动高端 GPU、HBM、先进封装、光模块;是本轮行情的核心驱动力。
边缘算力:自动驾驶、工业质检、机器人、安防,拉动车载 NPU、功率器件、模拟芯片(和汽车行业深度协同)。
终端侧:手机、PC 端侧大模型,端侧 NPU 普及,带动消费芯片升级。
传统消费电子、PC 的周期波动,会被 AI 算力的长期需求对冲,半导体周期特征弱化,呈现结构性长景气,但赛道分化极大:AI 算力相关赛道高增长,普通成熟制程、传统存储增长平缓甚至承压。
六、未来产业面临的核心挑战
物理极限与成本天花板:先进制程研发、流片成本持续飙升,单纯依靠制程迭代越来越不经济,异构集成成为必须选项。
能耗与绿色算力压力:AI 集群耗电巨大,未来芯片设计必须把能效比作为第一指标,低碳、液冷、存内计算(PIM)、神经形态芯片等低功耗技术加速探索。
生态壁垒:AI 芯片竞争很大程度是软件栈、编译器、模型适配生态的竞争;硬件参数容易追赶,软件生态构建周期漫长。
资本开支泡沫风险:全球大规模算力扩产,若 AI 应用落地不及预期,会出现算力过剩、芯片价格回落,带来阶段性行业回调。
七、中长期产业趋势总结(2026–2030)
技术范式:摩尔定律放缓,Chiplet 异构集成、HBM、硅光互联、存内计算成为四大核心技术主线,系统工程能力超越单芯片性能。
产品格局:GPU、ASIC、NPU、神经形态芯片多元并行;云端训练 GPU 主导,推理与边缘场景 ASIC/NPU 快速渗透。
产业链价值:上游设备、材料、先进封装、高速存储、IP、EDA 价值占比持续提升。
应用外延:AI 芯片向外辐射,赋能智能汽车、机器人、工业数字化,半导体从消费电子底层硬件,升级为数字智能时代的基础设施。
国产主线:国内优先突破成熟制程 + 先进封装 + HBM 配套、EDA、设备材料,构建本土算力产业链,从单点芯片突破走向全栈算力体系建设。
一句话核心结论
AI 芯片驱动半导体产业告别单纯追求制程缩小的旧时代,算力系统、带宽、互联、能效、软件生态成为新的竞争标尺;行业进入结构性长周期,先进封装、HBM、光互联、设备材料是未来最确定的赛道,同时全球供应链区域化、自主可控成为长期战略主题。
- 上一篇:AI行业巨头财报解读与战略分析
- 下一篇:RGBD核心技术全维度拆解