AI芯片式市场格局分析:谁在领跑?
2026-10-27
浏览量:次
AI芯片市场格局:全球英伟达仍主导,中国华为快速逼近
当前AI芯片市场不能只看“英伟达是否第一”,更要看三个维度:全球训练端、全球推理与ASIC端、中国本土市场。不同口径下,领先者并不完全相同。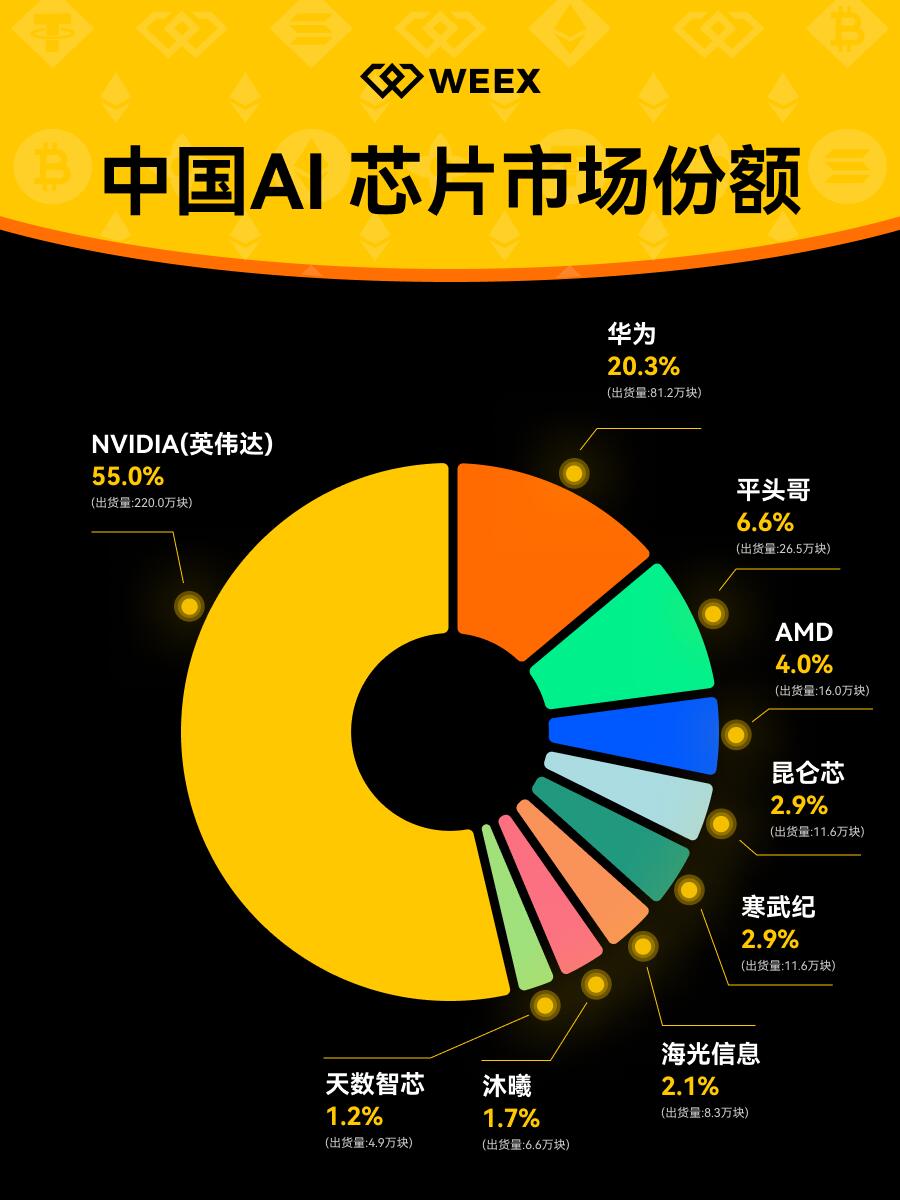
全球市场:英伟达仍是绝对龙头
2026年全球AI芯片市场仍由英伟达主导。综合多家机构数据,英伟达在全球AI加速器/数据中心AI芯片市场中的份额大致在65%-75%区间,其中训练端优势更强。
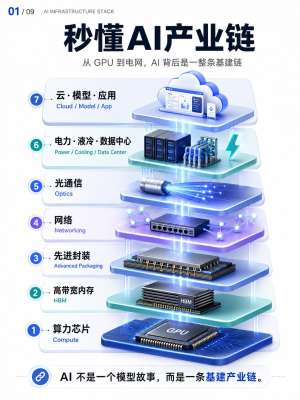
英伟达的护城河不只是芯片本身,而是GPU + CUDA生态 + 高速互联 + 软件栈 + 先进封装产能的组合。AMD、英特尔、博通、谷歌、亚马逊、微软、Meta等都在追赶,但短期内仍难以撼动英伟达在高端训练市场的地位。
第二梯队:AMD、ASIC和云厂商自研芯片正在扩大
全球第二梯队主要包括三类玩家:
AMD:凭借MI系列加速器在推理和部分训练场景获得增长,是全球最接近英伟达的通用GPU竞争者。
云厂商自研ASIC:谷歌TPU、亚马逊Trainium/Inferentia、微软Maia、Meta MTIA等正在快速放量,主要用于降低推理成本和减少对外部供应商依赖。
博通等定制芯片设计商:博通在AI ASIC定制领域优势明显,已深度绑定多家超大规模云厂商和AI公司。
一个关键变化是:AI推理需求正在超过训练需求。随着大模型从训练阶段走向大规模应用,单位算力成本、功耗、时延和集群效率变得更重要,这给ASIC和专用加速器带来了更大机会。
中国市场:英伟达份额下降,华为成为最接近的对手
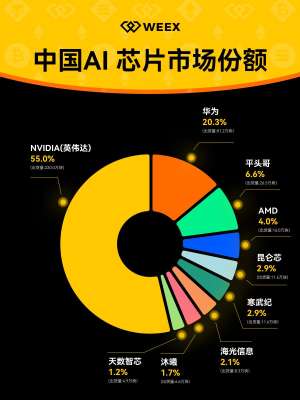
中国市场的变化更剧烈。根据IDC 2026年上半年数据,中国数据中心AI加速器出货量约200.8万颗:
英伟达约33.8%,仍居第一;
华为昇腾约28.5%,位列第二;
阿里平头哥约6.6%;
寒武纪约4.6%;
百度昆仑芯约4.2%;
海光信息约3.4%;
摩尔线程、AMD、沐曦等份额均在个位数。
更值得注意的是,非GPU加速器出货量首次超过GPU。2026年上半年非GPU加速器出货约101.6万颗,同比增长近80%;GPU出货约99.1万颗,同比下降26%。
这说明中国AI算力需求正从“追求训练峰值算力”转向“追求推理成本、能效和集群可用性”。华为、平头哥、昆仑芯、寒武纪在这一细分领域合计占据约95%份额。
谁在领跑?
可以这样概括:
全球训练端:英伟达领跑,短期优势仍明显。
全球推理与ASIC端:谷歌、博通、亚马逊、微软等云厂商和定制芯片商增长最快。
中国市场:英伟达仍是第一,但华为昇腾已逼近;平头哥、寒武纪、昆仑芯、海光等构成第二梯队。
长期竞争焦点:不再只是单芯片算力,而是软件生态、万卡集群、推理成本、先进封装产能和供应链稳定性。
如果只看全球,英伟达仍是“一超”;如果只看中国,华为已经具备挑战英伟达的能力;如果看未来增量,ASIC和推理芯片会成为最关键的变量。
- 上一篇:AIGC方案正在改变内容创作方式
- 下一篇:专家扫地机器人技术迈向新高度