AI芯片总结产业链投资机会
2026-10-28
浏览量:次
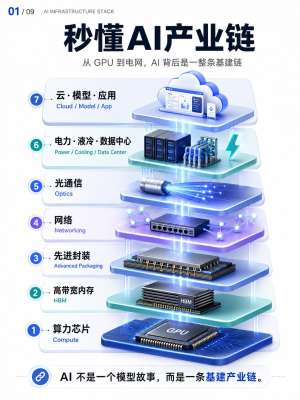
一、AI 芯片产业链全景(四层)
上游:EDA、IP、半导体设备、材料(卡脖子环节,国产替代长赛道)
中游:芯片设计、制造代工、先进封测、HBM 存储、高速互联(本轮景气核心)
下游硬件:AI 服务器、高速 PCB、光模块、液冷、电源、交换机(算力集群配套)
应用侧:算力租赁、智算中心、大模型、端侧 AI(手机 / 车载 / 机器人)(需求兑现端)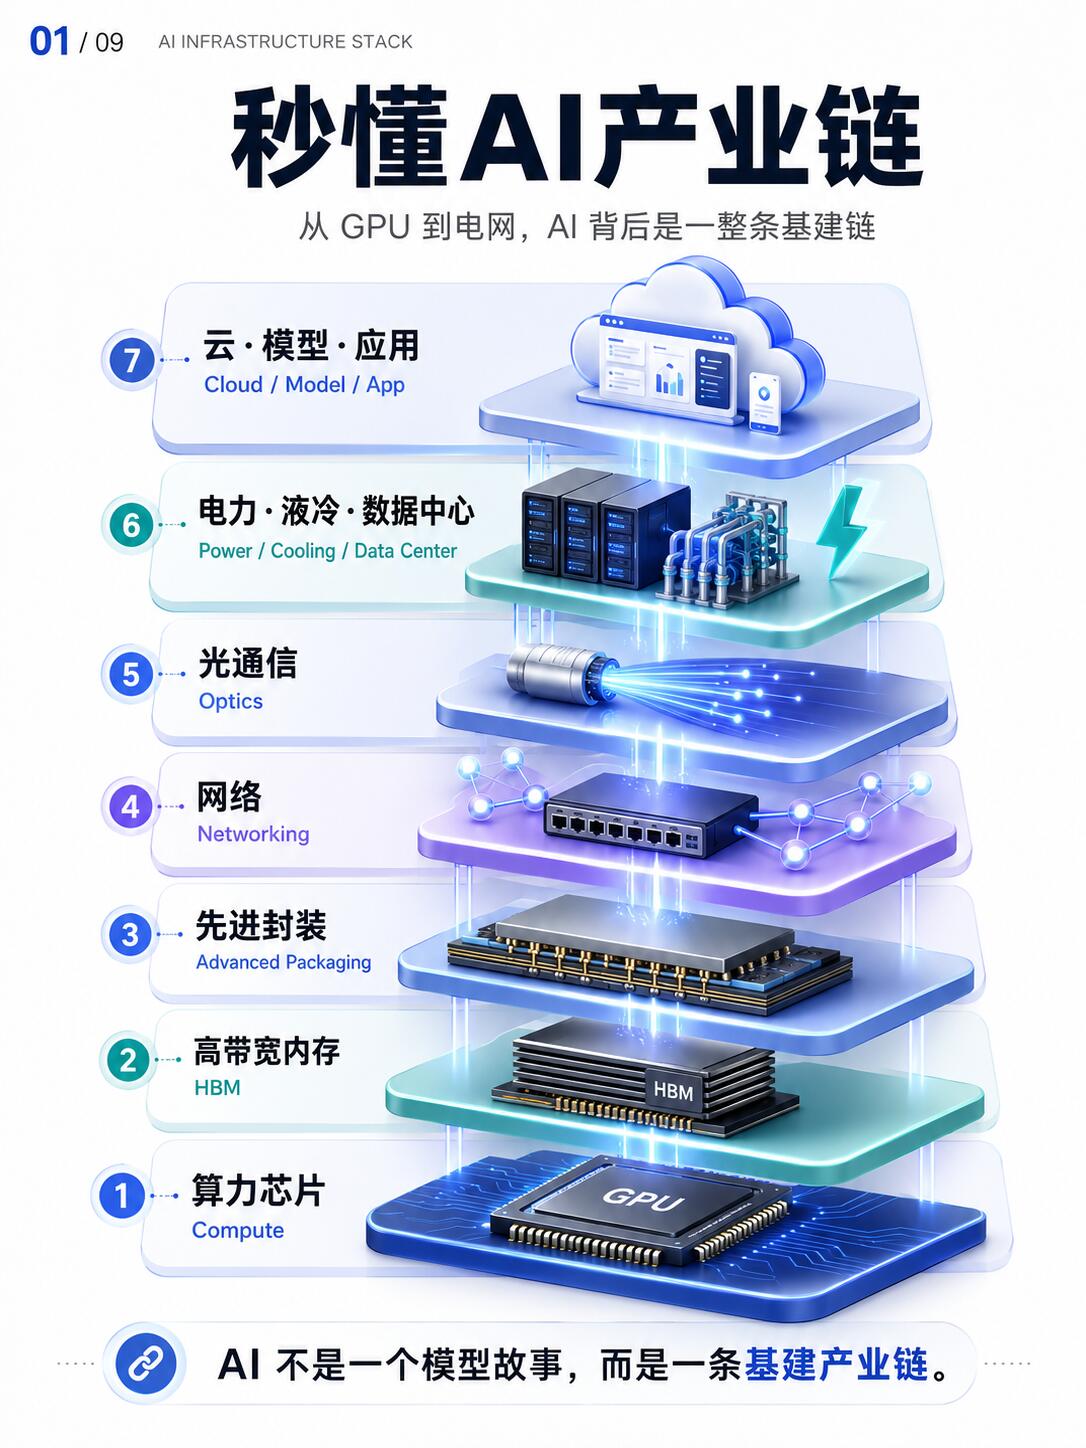
二、各环节投资机会梳理(按确定性、赔率区分)
1)核心算力芯片(XPU:GPU/DCU/ASIC/NPU)
逻辑:大模型训练 + 推理双轮驱动;训练芯片壁垒极高、寡头垄断;推理芯片百花齐放、国产替代空间大
海外:英伟达主导训练市场;AMD、谷歌 TPU、AWS 自研 ASIC 做差异化
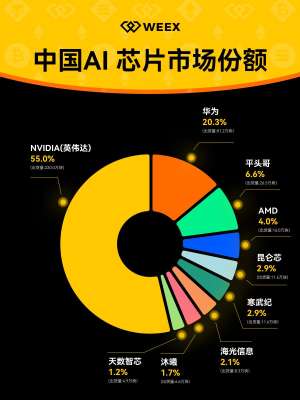
国内:DCU/GPU、推理 ASIC、端侧 NPU 三条路线;重点看稳定量产、生态完善、适配国产算力集群的厂商
机会区分: ✅ 高确定性:已经规模落地、有稳定集群订单的国产算力芯片 ✅ 高赔率:推理专用 ASIC、端侧 NPU(车载、机器人、AI PC)
痛点:生态建设周期长、软件栈适配难度大、管制风险高
2)存力:HBM(高带宽内存),本轮最强瓶颈之一
AI 不是算得快就行,瓶颈是数据搬运(存储墙),HBM 和 GPU 绑定,CoWoS 封装是关键36氪
逻辑:训练 / 推理都持续拉高 HBM 容量与带宽;供给扩产慢,紧缺周期长
细分:HBM 存储芯片、HBM 封装、HBM 测试、内存接口芯片
机会:HBM 是算力集群刚需;国产 HBM 突破是第二曲线;存储模组、内存缓冲芯片
注意:普通 DRAM/NAND 受益弱于 HBM;价格周期波动大
3)先进封装(Chiplet、CoWoS、2.5D/3D 封装)
AI 芯片现在的主流路线:把 GPU、HBM、IP 核拼在一起,靠封装提升算力密度,不再单纯堆制程
方向:CoWoS、2.5D 封装、中介层、基板、测试、封装材料
逻辑:先进封装产能是比 EUV 更直接的短期瓶颈;国产 Chiplet 是绕开先进制程限制的重要路径
机会:先进封测厂、载板、测试设备、封装材料
4)运力(高速互联:光模块、光芯片、交换芯片、高速 SerDes)
万卡集群里,GPU 之间通信量指数上涨,算力卡脖子经常卡在互联,不是卡在 GPU 本身证券时报
光模块:800G 放量、1.6T 迭代,下一代 3.2T 远期;光模块属于算力集群 “刚需耗材”
上游:光芯片(DFB、EML)、TOSA/ROSA、高速连接器、DSP 芯片
交换芯片:数据中心高速交换芯片,国产化率很低,高赔率赛道
特点:订单兑现快、业绩弹性强,但技术迭代快、价格战风险
5)上游设备 + 材料 + EDA(国产替代长坡厚雪)
这是最硬核的自主可控主线,短期业绩弹性不一定最大,但政策和产业长期确定性强
EDA:AI 芯片设计必备工具,国产替代起步
设备:刻蚀、沉积、清洗、测试设备;先进制程设备难,成熟制程、封测设备更容易落地
材料:光刻胶、特种气体、靶材、湿电子化学品、封装基板、低介电材料
特点:偏 “卖铲子”,不管哪家芯片厂成功,都要买设备耗材;周期长、验证慢
6)服务器配套(整机、PCB、液冷、电源)
算力集群落地的最后一环,功率密度暴涨带来全新需求
AI 服务器 ODM 整机:绑定头部云厂商、算力运营商
高速 PCB:高频高速板、HDI、载板,AI 服务器 PCB 价值量远高于普通服务器
散热:液冷(冷板、浸没)是高功率 GPU 集群刚需,行业从风冷向液冷切换
电源:高压直流、高效电源模块,GPU 功耗持续抬升
算力租赁 / IDC:算力中间商,直接受益智算中心建设;但受芯片供给、电价、租金竞争影响大
7)端侧 AI 芯片(AI PC、手机、车载、机器人)
算力主线第二阶段:云侧训练饱和之后,推理下沉到端侧,是中长期主线
方向:车载 NPU、机器人芯片、AI PC NPU、边缘推理芯片
逻辑:大模型轻量化、端侧本地推理,降低云端成本;消费电子 + 汽车智能化共振
特点:短期弹性不如云侧算力,但是空间广阔、生命周期更长
三、三条投资主线(方便汇报直接用)
全球景气主线(高业绩兑现):HBM、高速光模块、先进封装、AI 服务器、液冷配套;跟着海外云厂商资本开支走,订单能见度高
国产算力自主主线(政策 + 替代):国产 DCU/GPU、国产 HBM、国产交换芯片、EDA、半导体设备材料;适合长期布局,波动更大
端侧推理主线(中长期):车载、机器人、AI PC 的 NPU;属于 AI 渗透率扩散的第二波行情
四、核心风险(必须重点提示)
资本开支不及预期:云厂商算力投入放缓、大模型商业化落地慢,算力需求证伪
供给过剩:HBM、光模块、服务器产能集中释放后价格下跌、毛利率下滑
技术路线风险:新架构、新互联方案(光互联、存算一体)颠覆现有路线
管制风险:高端芯片、设备、材料出口限制,影响供应链
估值风险:硬件板块周期属性强,高景气阶段估值容易打满,一旦景气拐点调整幅度大
商业化风险:很多 AI 芯片性能达标,但软件生态、适配、成本不如海外龙头,难以放量
五、产业链轮动顺序(周期观察顺序)
云厂商资本开支计划 → GPU/HBM 订单 → 先进封装产能 → 光模块 / 高速互联 → 服务器整机、液冷电源 → 算力租赁、模型应用 → 端侧芯片 简单说:先算力硬件,再配套,最后应用与端侧。
六、一句话总结(PPT 收尾)
AI 芯片产业链投资,本质是算力扩张带来的 “算、存、传、封” 基础设施升级;短期优先看瓶颈环节(HBM、先进封装、高速光互联),长期看国产替代 + 端侧推理下沉两条主线,同时区分 “业绩兑现” 和 “主题预期” 两类标的。
- 上一篇:AIGC概览技术原理通俗解读
- 下一篇:专家教育机器人走进千家万户还要多久?