AI芯片应用产业链投资机会
2026-10-26
浏览量:次
一、上游:AI 芯片本体(壁垒最高、分化最大)
分为云端训练芯片、云端推理芯片、端侧芯片(手机 / 车载 / 机器人 / 边缘盒)。
云端训练芯片(DCU/GPU)
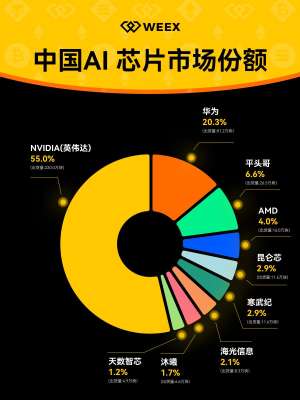
海外:英伟达是标杆,壁垒在硬件 + CUDA 软件生态,生态护城河远大于芯片本身;AMD、谷歌 TPU 跟进。
国内:国产 DCU 核心机会是自主可控订单、智算中心招标、政企 / 运营商算力集群;难点在软件栈、兼容性、生态适配,短期很难对标海外生态。
投资要点:订单验证、软件栈成熟度、客户复购、集群稳定性;风险是迭代慢、生态弱、价格战、出口管制。
云端推理 ASIC 这是弹性很大的一条线。大模型训完之后,绝大多数成本在推理(AIGC、对话、数字人、图片生成、检索),推理芯片追求低功耗、低成本、高吞吐,不需要极致单卡算力。
机会:AIGC 内容平台、企业私有化部署、多模态推理、向量数据库加速卡。
特点:客户分散、定制化强、容易跑出细分场景专用芯片。
端侧 AI 芯片 车载智驾芯片、机器人 SoC、边缘盒子、AI PC、手机 NPU。
逻辑:AI 从云端往端侧下沉,降低时延、节省带宽、保护数据隐私;具身智能、机器人、自动驾驶是长期大故事。
区别:端侧看功耗、成本、稳定量产、安全认证;周期更长,兑现偏慢。
一句话总结芯片本体:训练卡看国产替代 + 政策订单;推理卡看 AIGC 商业化放量;端侧看机器人 / 车载渗透率。
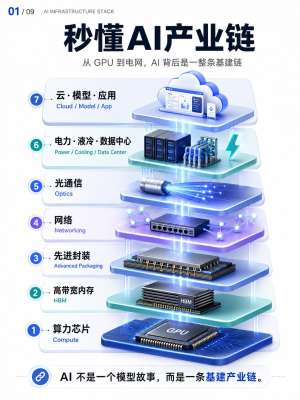
二、算力配套:六大瓶颈环节(业绩兑现最好的板块)
行业共识的 “内存墙、通信墙、功耗墙、封装墙”,这些是不管用谁家芯片,建集群都必须买的东西,通用性强、订单确定性更强新浪财经。
HBM + 存储链(最核心瓶颈之一) 大模型训练极度吃带宽,HBM 是 AI 芯片的黄金搭档;配套还有内存接口芯片、存储模组。
机会:HBM 制造、测试、封装、存储主控、企业级 SSD;AI 拉高存储均价、拉动涨价周期。
风险:海外原厂供给格局集中,价格周期波动大。
高速光模块 / 光芯片、交换芯片 多卡互联、集群组网刚需,800G 已经放量,1.6T 逐步商用,远期 CPO/NPO 是下一代架构方向上海证券报。
逻辑:算力越多,互联端口数量增长快于芯片数量;海外云厂商 + 国内智算中心双需求。
重点:光芯片(国产薄弱环节)、高速交换芯片国产替代。
先进封装、载板(ABF 载板、Chiplet) 先进制程受限背景下,Chiplet 是提升算力的核心路径;ABF 载板是当前明显紧缺环节,扩产周期很长。
高速 PCB、CCL 覆铜板 高功耗、高速信号对板材损耗、阻抗要求大幅提升,AI 服务器 PCB 价值量远高于普通服务器。
液冷、电源、UPS、配电 万卡集群功耗巨大,风冷天花板明显,液冷(冷板 / 浸没)渗透率提升;AI 机房是电力约束最强环节。
半导体设备、材料、测试 国产芯片扩产带动设备、光刻胶、靶材、测试机需求;属于长周期、偏 beta 行情。
这一段的投资优势:不赌单一芯片厂商成败,只要算力资本开支上行,配套商普遍受益。
三、中游:服务器整机、智算集群、算力运营
AI 服务器 ODM / 整机 组装集成环节,价值量大,但毛利率偏低,赚规模和周转钱;要看供应链把控能力、交付速度、液冷集成能力。
算力租赁、IDC、智算中心运营商 分两类:自建集群对外租算力(面向大模型公司、AIGC 企业);政企专属智算平台。
机会:国内缺卡背景下,算力是稀缺资源;适合没有能力自建集群的 AIGC 创业公司。
风险:资本开支极高、电价成本刚性、供给上来之后租金快速下行,属于重资产周期生意。
算力调度、集群软件、容器、加速库 很多人忽略:芯片好用不好用,一半在软件。算力调度、集群运维、算子库、推理框架、向量数据库加速层,是国产芯片生态补齐的关键,属于软基建。
四、下游:AI 芯片的应用侧(把算力变成收入,是下一阶段主线)
也就是你前面关心的 AIGC 产业,芯片最终需求由应用付费意愿决定。
多模态 AIGC:短视频、数字人、图文生成、营销素材、短剧。推理算力需求持续爆发,是推理芯片最大下游。
行业垂直 AI:金融、工业质检、医疗影像、政务、企业知识库私有化部署,偏好国产算力、私有化推理集群。
机器人、具身智能:端侧 + 云端协同,对低时延、高安全的边缘 AI 芯片需求打开长期空间。
自动驾驶:车载大模型、舱内多模态、城市 NOA,车载 AI SoC 持续迭代。
产业链轮动规律:第一波:芯片、光模块、HBM(资本开支预期)第二波:服务器、液冷、IDC(落地建设)第三波:AIGC 应用、行业模型、端侧产品(商业化验证)
五、三条清晰的投资主线(不同风险偏好)
稳健瓶颈主线(优先看订单、现金流) HBM 配套、高速光模块、高端载板、液冷。逻辑:算力建设刚需,不依赖某一家芯片厂商的生态成败。
国产替代主线(弹性大、波动高) 国产 DCU、推理 ASIC、交换芯片、存储主控、半导体设备材料。逻辑:国内算力自主可控政策驱动,适合能承受高波动的资金;核心校验指标:集群落地、规模化复购、软件生态成熟度。
端侧 + 应用主线(远期故事,偏成长) 车载 AI 芯片、机器人 SoC、边缘推理芯片,绑定 AIGC、机器人、自动驾驶落地节奏;兑现周期更长,要看产品落地和客户商业化。
六、核心风险(必须重视)
地缘管制风险:高端芯片、设备、先进材料出口限制,是国内算力链最大变量;
供给过剩风险:全球算力扩产潮,如果 AIGC 应用变现不及预期,算力租金、光模块、存储价格会杀跌;
生态风险:国产芯片最大短板不是硬件参数,是软件、算子、工具链;客户迁移成本很高;
估值与业绩错配:很多标的估值提前打满,一旦订单不及预期,回撤力度很强;
技术路线风险:CPO、存算一体、NPO 等新技术可能改写价值分配。
七、简单的观察指标(跟踪景气度)
云厂商、运营商、智算中心资本开支计划
HBM、800G/1.6T 光模块订单与报价
国产 DCU 集群中标公告、推理卡批量落地项目
AIGC 公司推理算力采购量、付费转化率(决定长期需求天花板)
- 上一篇:AIGC攻略在行业中的实际应用效果
- 下一篇:专家工业机器人与人协作的未来工作场景