AI芯片发展市场格局分析:谁在领跑?
2026-10-16
浏览量:次
AI芯片市场格局:英伟达仍强,但护城河正在被拆解
2026年的AI芯片市场,已经不再是“英伟达一家通吃”的故事。全球层面,英伟达仍然领跑;中国层面,华为正在快速逼近。更重要的是,竞争焦点已经从“单颗芯片跑分”转向“系统、生态、推理成本和供应链安全”。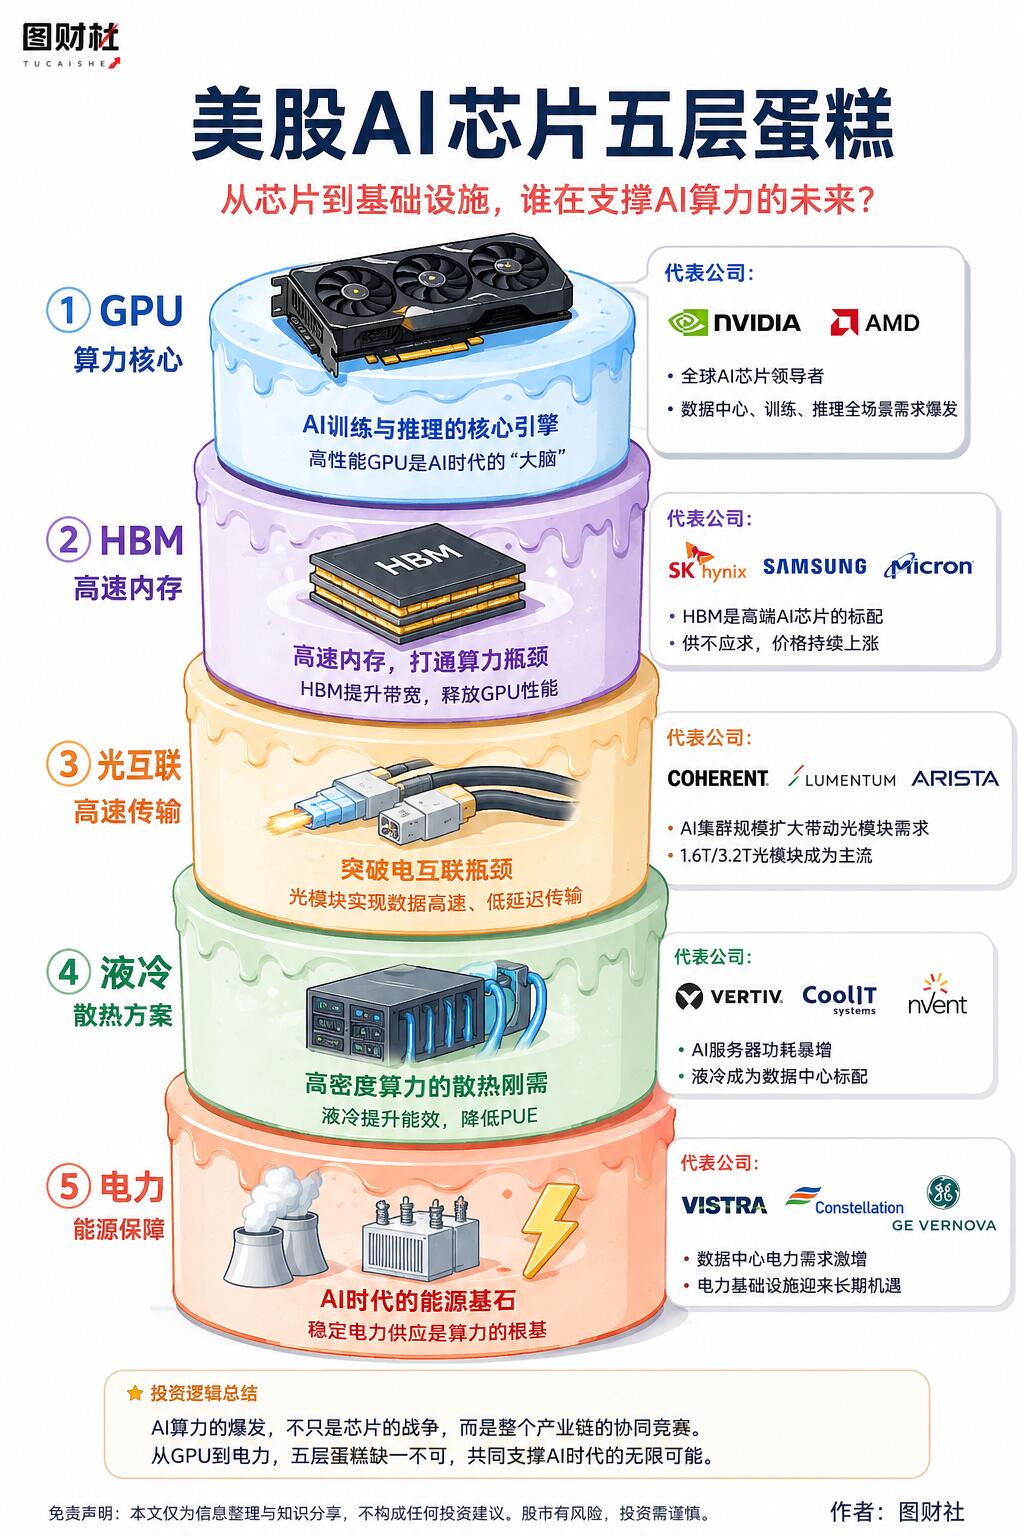
全球格局:英伟达领跑,ASIC和AMD正在切分增量
英伟达仍然是全球AI芯片的绝对龙头。它在GTC 2026上发布了Vera Rubin平台,把竞争从单卡算力推向整柜级系统,并通过NVLink、DPU、推理加速器、HBM4和光互联构建全栈优势。
但全球市场正在出现三条新变量:
ASIC崛起:谷歌TPU、AWS自研芯片、博通定制ASIC都在加速放量。AI负载从训练转向推理后,专用芯片在成本、功耗和能效上更有优势。
AMD追赶:AMD凭借MI系列加速器和机架级方案,正在争取云厂商和OpenAI等客户。
云厂商自研化:Google、AWS、Meta、微软都在提高自研芯片比例,目的是降低对单一供应商依赖,并优化推理成本。
英伟达短期仍会保持领先,但它的优势正在从“芯片性能”扩展到“系统平台、软件生态、互联架构和供应链控制”。
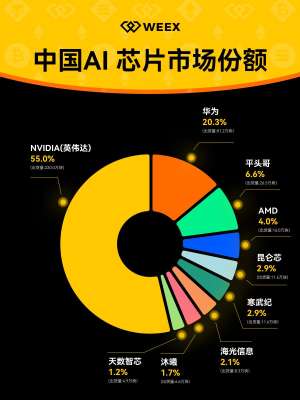
中国格局:英伟达份额降至34%,华为追到28%
根据IDC 2026年上半年数据,中国数据中心AI加速器市场出现明显变化:
英伟达份额降至34%,出货量同比下降44%;
华为升至28%,出货量接近翻倍;
阿里平头哥7%,寒武纪5%,百度昆仑芯4%,海光信息3%。
英伟达仍排第一,但差距只剩6个百分点。更关键的是,英伟达在华出货下降,主要受美国出口管制影响,高端GPU难以合法进入中国市场。
华为为什么能追上来?
华为的追赶不是单纯靠价格,而是靠“芯片+系统+生态”的组合。
昇腾910C已经服务多家头部大模型企业,但产能仍受中芯国际工艺良率和高带宽内存供应限制。华为的优势在于CloudMatrix超节点和昇腾集群方案,通过高速互联把多张卡组成系统级算力。单卡性能可能仍落后英伟达旗舰,但在集群层面已经具备竞争力。
更深层的变化是生态迁移。部分国内大模型团队已经开始适配昇腾和CANN软件栈。一旦开发者、框架和模型在国产平台上跑通,迁移成本会形成新的粘性。
中国市场正在发生“结构性换轨”
2026年上半年,中国AI加速器市场出现一个关键拐点:非GPU加速器出货量首次超过GPU。
GPU出货量同比下降26%;
非GPU加速器出货量增长近80%;
华为、平头哥、昆仑芯、寒武纪合计占据非GPU市场约95%份额。
这说明中国市场不是简单地把GPU订单从英伟达转移到华为,而是算力需求结构本身在变化。随着大模型从训练期进入推理期,企业对能效、成本和可获得性更敏感,专用芯片和国产方案因此获得更大空间。
未来竞争看四个维度
系统级能力:单卡性能重要,但互联带宽、集群调度、内存池化和整机柜效率更关键。
推理成本:AI应用落地后,推理规模和单位Token成本会成为采购核心指标。
软件生态:CUDA仍是英伟达最强护城河;华为CANN、阿里、百度、寒武纪等生态成熟度将决定长期粘性。
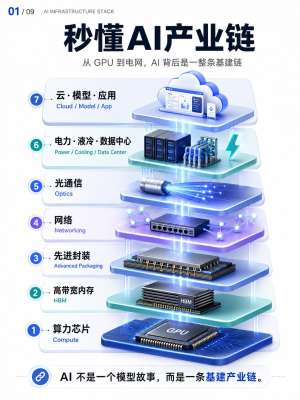
供应链安全:先进制程、HBM、先进封装和国内产能爬坡,会直接影响国产芯片能否持续放量。
结论
英伟达在全球仍领跑,在中国仍保有份额和存量算力优势;华为在中国市场已经形成最接近的追赶态势。但2026年最重要的变化不是“谁取代谁”,而是AI芯片竞争从单点性能战,升级为系统、生态、推理经济和供应链安全的综合战。对中国市场而言,国产替代已经从政策驱动进入市场驱动阶段;对全球市场而言,ASIC和云厂商自研芯片正在重塑英伟达之外的第二增长极。