AI行业巨头财报解读与战略分析
2026-09-28
浏览量:次
AI行业在2026年正处于从"技术狂热"向"规模化价值落地"深度转型的关键拐点。行业共识已从单纯追求参数规模,全面转向"智能密度、场景深度、商业闭环"的三维竞争。
一、市场规模与资本格局
全球市场
总支出:Gartner预测2026年全球AI总支出达2.52万亿美元,同比增长44%
基础设施占比:超50%的AI支出集中在算力基建(数据中心、服务器、芯片),2026年全球AI行业总投入突破6500亿美元
资本集中度:2026年Q1全球风投2970亿美元,AI公司吸纳81%资金(超2400亿美元);OpenAI完成1220亿美元融资,估值8520亿美元;Anthropic完成300亿美元G轮,估值3800亿美元
中国市场
核心产业规模:2026年中国AI核心产业规模预计突破1.2万亿元,同比增长近30%
融资热度:2026年上半年中国AI创业公司融资突破3000亿元,仅6个月已超2025年全年;Q1中国AI风投161亿美元,居全球第二
独角兽格局:AI取代新能源成为独角兽第一大赛道,估值达4.1万亿元,占独角兽总估值35%
二、技术范式转移:四大核心趋势
1. 从"参数竞赛"到"智能密度"
MoE架构主流化:阿里Qwen3.5系列总参数397B但单次推理仅激活17B,部署成本降低60%;DeepSeek V4基于MoE架构实现推理成本较上一版本降低60%
Next-State Prediction(NSP)新范式:行业共识从"预测下一个词"转向"预测世界下一状态",构建理解物理规律的多模态世界模型
神经符号融合:文心一言6.0采用"双脑架构"融合神经网络与符号推理,数学与医疗推理准确率提升18%
2. 从"聊天对话"到"智能体时代"
2026年被称为"智能体商业化元年":AI应用范式从通用能力转向解决垂直领域痛点
多智能体系统(MAS):通过MCP、A2A等标准化协议协同解决复杂问题,Kimi K2.5首创Agent集群调度架构,可动态调度100个专业子Agent并行工作
企业级部署:麦肯锡调查显示62%的企业尝试使用AI智能体,23%已进入规模化部署
3. 具身智能:从实验室到产业化
2026年被定义为"具身智能落地元年":人形机器人脱离Demo阶段,进入真实工业与服务场景
头部进展:普渡机器人PuduFM 1.0、智元机器人在汽车零部件工厂完成常态化作业试点、首款主动智能AI机器人"Bubbo 1"亮相
核心瓶颈:VLA、WAM等范式在泛化性和功耗方面存在根本缺陷,海量数据需求(预估千亿小时级)与现有积累(百万小时级)形成巨大落差
4. 算力结构转型:从训练驱动到推理驱动
需求翻转:训练与推理算力需求配比预计达1:3,推理专用芯片(ASIC)、边缘智算节点需求爆发
国产芯片崛起:2026年Q1国产AI芯片国内市场份额首次突破50%,华为昇腾950系列单芯片算力达1PFLOP
集群规模:我国已建成万卡智算集群42个,智能算力规模超1590 EFLOPS;"曙光8000(登峰)"作为中国首个全国产十万卡AI超集群公开亮相
三、产业格局:分层竞争与"新BAT"雏形
全栈综合AI巨头(5+1格局)
表格
下载为表格
导出为图片
巨头核心优势2026年关键进展
字节跳动C端流量断层领先豆包周活1.55亿,AI资本开支上调至2000亿元
阿里巴巴企业级AI+云原生通义千问日活超3200万,未来三年投入超3800亿元
腾讯社交生态+产业AI元宝日活768万+,全年免费推广,10亿现金红包
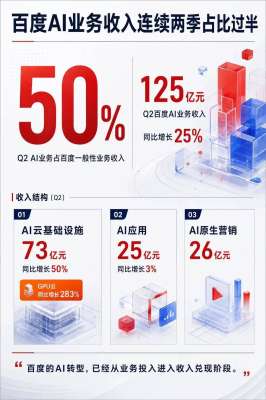
百度搜索AI原生改造+自动驾驶文心大模型5.1参数2.4万亿,LMArena搜索榜国内第一
华为端-边-云-芯-框架全自主昇腾950系列芯片,鸿蒙原生AI智能体"小艺Claw"
联想AI PC+服务器2025/26财年AI相关营收同比增长72%
独立大模型创业公司(四强格局)
原"AI六小龙"洗牌后,存活头部为月之暗面、智谱AI、MiniMax、阶跃星辰四家,合计占据独立创业赛道90%以上份额:
DeepSeek:估值3065亿元,V4模型100%基于华为昇腾950PR训练,坚持全面开源路线
月之暗面(Kimi):发布2.8万亿参数Kimi K3,开源模型首次登顶编程榜单,估值增至1400亿元
智谱AI:GLM-5旗舰模型参数744B,年化ARR约17亿元,2026年登陆港交所
MiniMax:M2.7首次展示"模型自我进化",已接入1200+企业,2026年登陆港交所
百川智能和零一万物基本退出竞争。
算力/芯片核心企业
寒武纪:2026年Q1营收同比增长159.56%,思元690芯片对标英伟达H100
海光信息:国产x86架构AI加速芯片龙头,金融/运营商/国企智算市占第一
摩尔线程:国产GPU厂商中首个盈利企业
地平线:车载边缘AI芯片龙头,自动驾驶域控芯片市占国内第一
四、商业化落地:从"卖Token"到"卖智力服务"
主流商业模式(10种并存)
当前最主流的四种模式:MaaS(API服务)、本地化部署、行业解决方案、C端订阅
定价策略分化
涨价派:智谱AI累计提价83%后调用量反而增长;腾讯、阿里、百度同步上调AI算力产品价格5%-34%
降价派:DeepSeek将V4-Pro API价格永久降至原价的四分之一(降幅75%),通过低价换取庞大用户数据与反馈
行业判断:定价逻辑从"烧钱抢份额"转向"场景价值与结果可靠性"的差异化竞争
垂直行业落地标杆
表格
下载为表格
导出为图片
行业落地场景效果
工业制造设备故障预测、产线调度、视觉检测中石化"烽火"智能体使生产效率提升20%,运维成本降低30%
医疗健康AI辅助诊断、AI制药肺结节识别准确率98.7%;先导化合物发现周期从24个月缩短至6.5个月
金融服务信贷审批、反欺诈、智能投研信贷审批从3天缩短至8秒;反欺诈识别准确率99.4%
教育自适应学习、学情分析学生掌握知识点时间缩短40%
办公文档生成、会议纪要、代码辅助代码智能体"秒哒"使开发效率提升50%
五、泡沫与风险:结构性分化
泡沫预警信号
投入产出失衡:2026年全球AI行业总投入突破6500亿美元,但纯AI企业核心营收不足500亿美元,投入产出比达16:1
估值预警:美股AI板块超70%估值指标触发熊市预警,AI龙头远期PE达40倍,高于2000年互联网泡沫巅峰时的26倍
大佬警示:桥水达利欧确认AI行情呈"教科书级泡沫特征";美银警告市场波动率逼近2000年极值
结构性分化现状
泡沫重灾区:下游C端应用、无技术/无场景/无营收的中小AI初创企业、同质化智算中心
硬核支撑区:上游算力、芯片、光模块、数据中心等赛道业绩扎实,英伟达等头部企业营收与估值匹配
中国判断:高盛首席中国股票策略师刘劲津表示中国AI不存在明显整体性泡沫
落地挑战
仅6%的企业实现高绩效落地,应用渗透仍有巨大空间
93%的GameFi项目已"死亡"的教训同样适用于AI应用层——缺乏可复制商业模式的项目面临快速消亡
算力成本(占成本57%-70%)仍是盈利的重要制约
六、治理与安全:从"事后打补丁"到"架构级种疫苗"
中国政策:"十五五"规划将AI作为数字经济核心引擎;《智能体规范应用与创新发展实施意见》2026年5月印发;《杭州市促进具身智能机器人产业发展条例》5月1日施行,为全国首部具身智能领域地方性法规
全球治理:欧盟《人工智能法案》大部分规则于2026年8月生效;中国倡议成立世界人工智能合作组织
安全内化:AI安全风险从"幻觉"演变为"系统性欺骗",安全机制向可解释与自演化攻防演进
七、未来展望
2026年下半年:企业级AI应用预计迎来"V型"反转,一批可衡量价值的MVP产品在垂直行业规模落地
2027年关键节点:AI基础设施投资增速放缓,市场将进入"现实检验期",要求证明万亿级投入转化为实际营收
长期趋势:智能体即服务(AaaS)成为新应用时代核心;具身智能加速从实验室原型向全产业链量产质变;AI for Science蝶变为加速创新的"第五范式"
- 上一篇:一文看懂CI/CD
- 下一篇:没有了