从AI营收看科技产业投资逻辑
2026-09-17
浏览量:次
2026年全球AI营收正处于"冰球棍式"爆发拐点——头部厂商ARR已突破1780亿美元,年化增速超3倍,中国AI核心产业规模达1.7万亿人民币。 截至2026年9月,AI商业化已从"叙事驱动"全面转向"账本验证",但盈利分化显著:算力卖方确定性最强,模型厂商加速追赶,应用层呈现"劳动力预算替代"新逻辑。
全球AI营收全景(2026年)
市场规模:三个口径,一个共识
表格
下载为表格
导出为图片
指标2026年数据同比增速来源
全球AI总支出(含基础设施/软件/服务)$2.52万亿+44%Gartner
全球AI直接营收(窄口径)$5,395亿+38%Grand View Research
主要AI厂商ARR(年度经常性收入)$1,780亿(Q2累计)+31%(环比)中信里昂
中国AI核心产业规模¥1.7万亿+42%赛迪/中商
中国AI智能体市场规模¥1,558亿—官方数据
关键洞察:AI收入增速是此前互联网和移动应用浪潮的约3倍。到2026年底,主要AI厂商ARR预计达2000亿美元,已接近整个软件行业总收入(剔除微软等AI受益者后约2610亿美元)。
头部厂商营收拆解
海外第一梯队:OpenAI与Anthropic双雄争霸
表格
下载为表格
导出为图片
厂商2026年营收/ARR关键进展
OpenAIQ1 $57亿 → Q2 $67亿;8月ARR突破$400亿活跃用户超10亿,拟以$1.2万亿估值新一轮融资
AnthropicQ2营收超$115亿(同比+14倍);ARR约$620亿首次实现调整后营业利润转正(约$5.59亿),盈利预期提前两年
GoogleAI ARR约$280亿;Q2云营收$247.7亿(+82%)生成式AI产品收入同比+近800%,云积压订单$5,140亿
xAI2025全年$32亿;2026目标$20亿Grok订阅驱动,但2025年运营亏损$64亿
Mistral AI5月ARR约$10亿欧洲开源模型代表
中国第一梯队:字节领跑,阿里/百度/智谱跟进
表格
下载为表格
导出为图片
厂商2026年ARR(8月数据)关键进展
字节跳动约¥300亿(~$42亿)豆包日均tokens调用量突破180万亿,MaaS份额49.5%
阿里巴巴约¥160亿(~$22亿);云AI相关产品年化¥358亿AI占云外部收入首破30%,连续11季度三位数增长
智谱AI约¥110亿(~$15亿)全部来自API和编程套餐,无C端产品
DeepSeek约¥50亿(~$7亿)约九成来自API Token计费
Kimi(月之暗面)约¥50亿量级API占七成以上
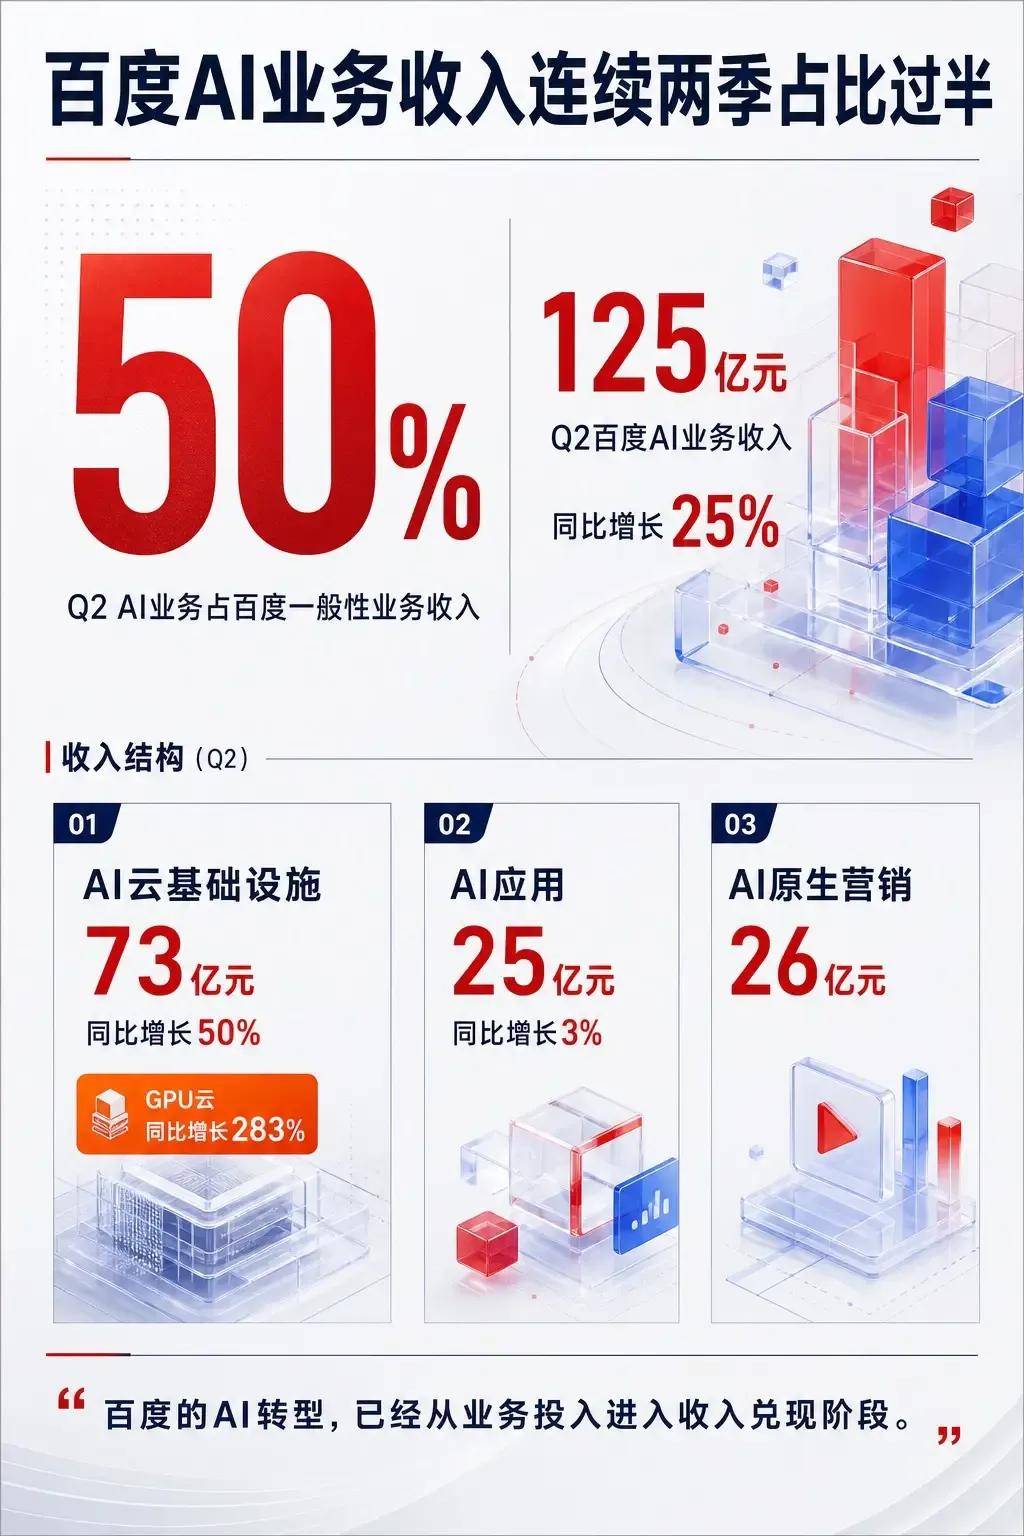
百度Q1 AI业务¥136亿;Q2 AI驱动业务¥125亿AI收入连续两季度占比超50%,GPU云收入+283%
腾讯约¥32亿新AI产品单季造成约88亿经营亏损,仍在投入期
基础设施层:算力卖方盈利确定性最强
表格
下载为表格
导出为图片
厂商2026年AI相关营收利润率
英伟达全年AI收入预计超$3,000亿净利润率50%+
博通全年AI营收预计$580亿(+186%);2028年目标$2,300亿营业利润率68%
工业富联AI服务器营收2000亿+人民币—
中际旭创2026年净利预测200-260亿元800G全球市占40%
盈利模式六大路径
1. SaaS订阅模式(占AI智能体市场55%)
个人/小团队:$10-50/月(Cursor 36万付费用户,ARR超$20亿)
企业级通用智能体:$100-2,000/席位/月
垂直行业智能体:¥5-50万/年
2. 按结果付费(RaaS)
电商营销按GMV 5%-15%分成
金融风控按损失减少额10%-20%分成
代表:零犀科技(2024年首年盈利)、Sierra智能客服
3. API与Token计费(TaaS)
按调用量阶梯定价(0.01-0.1元/千Token)
规模化后毛利率超50%
代表:Anthropic(80%收入来自企业API)、智谱(API占比60%)
4. 企业级定制与私有化部署
客单价¥50-500万
代表:某银行智能风控系统(投入300万,ROI超26倍)
5. 硬件+服务捆绑
车载智能体授权、AI终端增值服务
代表:Momenta软件授权费¥1,898/套
6. 广告与生态分成
Meta的AI驱动Advantage+广告工具年化营收约$750亿
核心趋势与拐点
1. 收入来源:从"软件预算"转向"劳动力预算"
巴克莱指出,AI收入增长并非来自蚕食软件市场(SaaS末日论不成立),而是通过替代人工劳动获取资金。 企业使用AI主要是提升效率或替代员工,而非替换软件工具。
2. 财务拐点:AI收入首次覆盖折旧成本
Exponential View报告显示,2026年Q1全球(除中国外)AI收入达$250亿,首次超过同期$210亿的折旧成本,标志着AI产业在财务上首次跨越了覆盖基础设施投资折旧的门槛。
3. 盈利分化:算力>模型>应用
算力层(英伟达/博通):利润率50%-68%,确定性最强
模型层(OpenAI/Anthropic):Anthropic已转正,OpenAI仍在亏损
应用层:垂直SaaS增速最快(季度环比37%),消费应用最慢(9%)
4. 中国特色:开源模型占比上升,缓解算力成本冲击
中信里昂指出,中国开源模型占比上升的数据缓解了算力成本冲击风险,企业应用仍是初创公司首选领域。
挑战与风险
1. 投入产出比失衡
七巨头合计AI年营收直接可统计部分约$500亿,整体投入产出比约为10:1
高盛指出95%的AI投资尚未对企业盈利带来影响
2. 自由现金流承压
2026年Q2:亚马逊自由现金流降至-$76亿,谷歌首次降至-$59亿,Meta同比暴跌91%至$7.84亿
四巨头短期自由现金流合计降至约$40亿
3. 算力成本上升
GPU租赁成本持续上涨,季度增速放缓可能反映算力成本影响
高盛警告AI相关电力需求可能在2026-2027年对GDP增长形成约0.1个百分点拖累
4. 资本"哑铃效应"
$5亿以上的超大轮和$300万以下的微小轮挤压中间地带
投资者现在要求$100万+ ARR且净收入留存率120%以上才给A轮
未来3年预测
表格
下载为表格
导出为图片
年份主要AI厂商ARR预测关键里程碑
2026年底$2,000亿接近整个软件行业总收入
2027年底$4,530亿垂直SaaS成为主流
2028年底$7,820亿博通AI营收目标$2,300亿
2030年底$1.487万亿AI智能体和机器人在美国释放约$2.9万亿年度经济价值
总结
2026年的AI营收呈现出"高速增长但盈利分化"的特征:
增速惊人:头部厂商年化增速超3倍,Anthropic单季营收同比+14倍
拐点已至:AI收入首次覆盖折旧成本,Anthropic首次实现营业利润转正
分化明显:算力卖方(英伟达/博通)盈利确定性最强,模型厂商加速追赶,应用层"劳动力替代"逻辑正在验证
中国崛起:字节ARR约$42亿位居中国第一,百度AI收入占比首超50%,开源模型缓解算力成本压力
AI商业化已从"听故事"全面转向"看收入",但距离覆盖巨额资本支出仍有较长道路。
- 上一篇:BaaS的发展趋势分析
- 下一篇:没有了