AI芯片概览短缺问题何时能缓解?
2026-11-06
浏览量:次
一句话结论(分层看,不要笼统说)
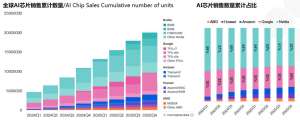
推理卡、中低端 AI 加速卡:2027 年开始明显宽松;高端训练 GPU(GB200、B 系列这类)、配套 CoWoS 封装 + HBM:2027 下半年–2028 年才逐步缓解;如果 Agent、多模态大模型需求继续超预期,全面供需平衡会拖到 2028–2029 年新浪财经。台积电、博通高管公开口径是先进 AI 算力紧缺延续至 2027 年后,部分瓶颈到 2028、2029新浪财经。
核心特征:不是 “芯片晶圆不够” 单一问题,是链式瓶颈,缓解节奏不一样。
一、分瓶颈的时间线
CoWoS 先进封装(当前最紧瓶颈) 英伟达高端训练卡不是流片不出,是封装排期锁死。现有扩产计划:欣兴、Ibiden 基板扩产 2027Q2 起放量,基板满产在 2028 年中;安靠先进封装扩产同样集中在 2027–2028 爬坡NVIDIA New...。 → 高端训练集群最难受的就是它,2027 上半年依然紧俏、配额制,2027 下半年供给增量开始显现,2028 年才明显松稀土掘金。
HBM 高带宽内存 海力士、三星、美光 + 国内 HBM 同步扩产,HBM3e 产能 2027 年持续上量;但 HBM 良率、测试、堆叠工艺周期长。 → 2027 年供给改善,但高端 HBM 依然优先供给头部云厂商;2028 年才不再是硬卡脖子项。
先进制程晶圆(N3/N2) 台积电美国亚利桑那 2027 下半年量产、熊本厂 2028;现有 N3 产能已经被 AI 客户长单锁到 2027 年。 → 2027 新增晶圆产能落地,但增量会被持续增长的训练、Agent 算力吃掉,很难立刻过剩新浪财经。
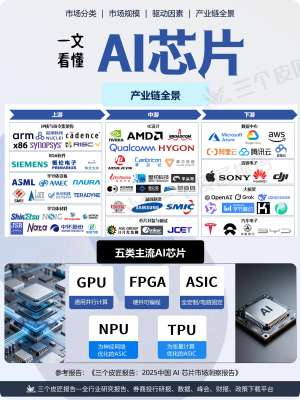
推理芯片、国产 AI 卡(昇腾、海光、昆仑、寒武纪等) 推理场景对 HBM、CoWoS 依赖低,制程要求相对宽松。国产产线、封测配套 2027 年集中爬坡,2027 年是推理供给明显改善的窗口;但国内高端训练卡依然受制造、HBM 约束,要等到 2027–2028财新网。
二、三种情景预判(差异很大)
✅ 乐观情景(AI 需求放缓,资本开支降温) 2027 下半年,高端训练卡交付周期缩短、溢价回落;推理卡 2027 上半年就充足。2028 年整体供需平衡。 基准情景(主流机构 / 台积电基线) 2027:结构性分化,推理宽松、高端训练卡依旧配额稀缺; 2028:HBM+CoWoS 产能大规模释放,高端 GPU 缺货大幅缓解; ❌ 悲观情景(Agent、视频大模型、端侧 AI 爆发超预期) 新增产能被新增算力需求直接消化,紧缺延续到 2028–2029,博通高管有这个判断虎嗅网。
三、对国内市场额外一层约束(单独理解)
国内除了全球供应链瓶颈,还有先进芯片出口管制这条独立约束:
海外高端训练卡(GB200 等)本身配额有限,国内能拿到的是次档型号,供给改善节奏独立于全球扩产;
国产算力是国内缺口的主要增量来源:2027 国产卡出货大幅抬升、生态成熟;2028 国产高端训练卡 + HBM 配套放量,国内算力供给压力才实质性减轻。
四、业务侧的实操启示
不要等 “芯片随便买”:未来两年是配额、长协、锁产能的周期,大厂都是预付款锁封测 / 基板产能;
策略分层:推理业务优先国产卡、ASIC,2027 就会好很多;做超大模型训练,至少按 2028 年前持续紧缺来规划预算和排期;
缓解不等于降价过剩:就算供给上来,AI 算力长期是高资本开支赛道,很难回到早年普通 GPU 随便囤货的状态。
- 上一篇:实测体验:AIGC行业到底有多强?
- 下一篇:云迹科技市场爆发前夜,资本加速布局