AI芯片攻略产业链投资机会
2026-11-03
浏览量:次
AI芯片产业链投资机会攻略
一、行业大势:从“军备竞赛”走向“兑现期”
2026年AI算力产业的核心叙事已经切换。全球九大云厂商2026年合计资本支出约8300亿美元,同比增速上调至近八成;英伟达将AI芯片营收机会指引从5000亿美元上修至2027年至少1万亿美元。113
与此同时,国产替代进入加速通道——2025年国产AI加速卡份额首次突破40%,2026年高端AI芯片国产化率有望接近90%。7
需求端则从“训练驱动”转向“推理驱动”,AI Agent爆发推动推理算力需求达到训练的10倍以上。37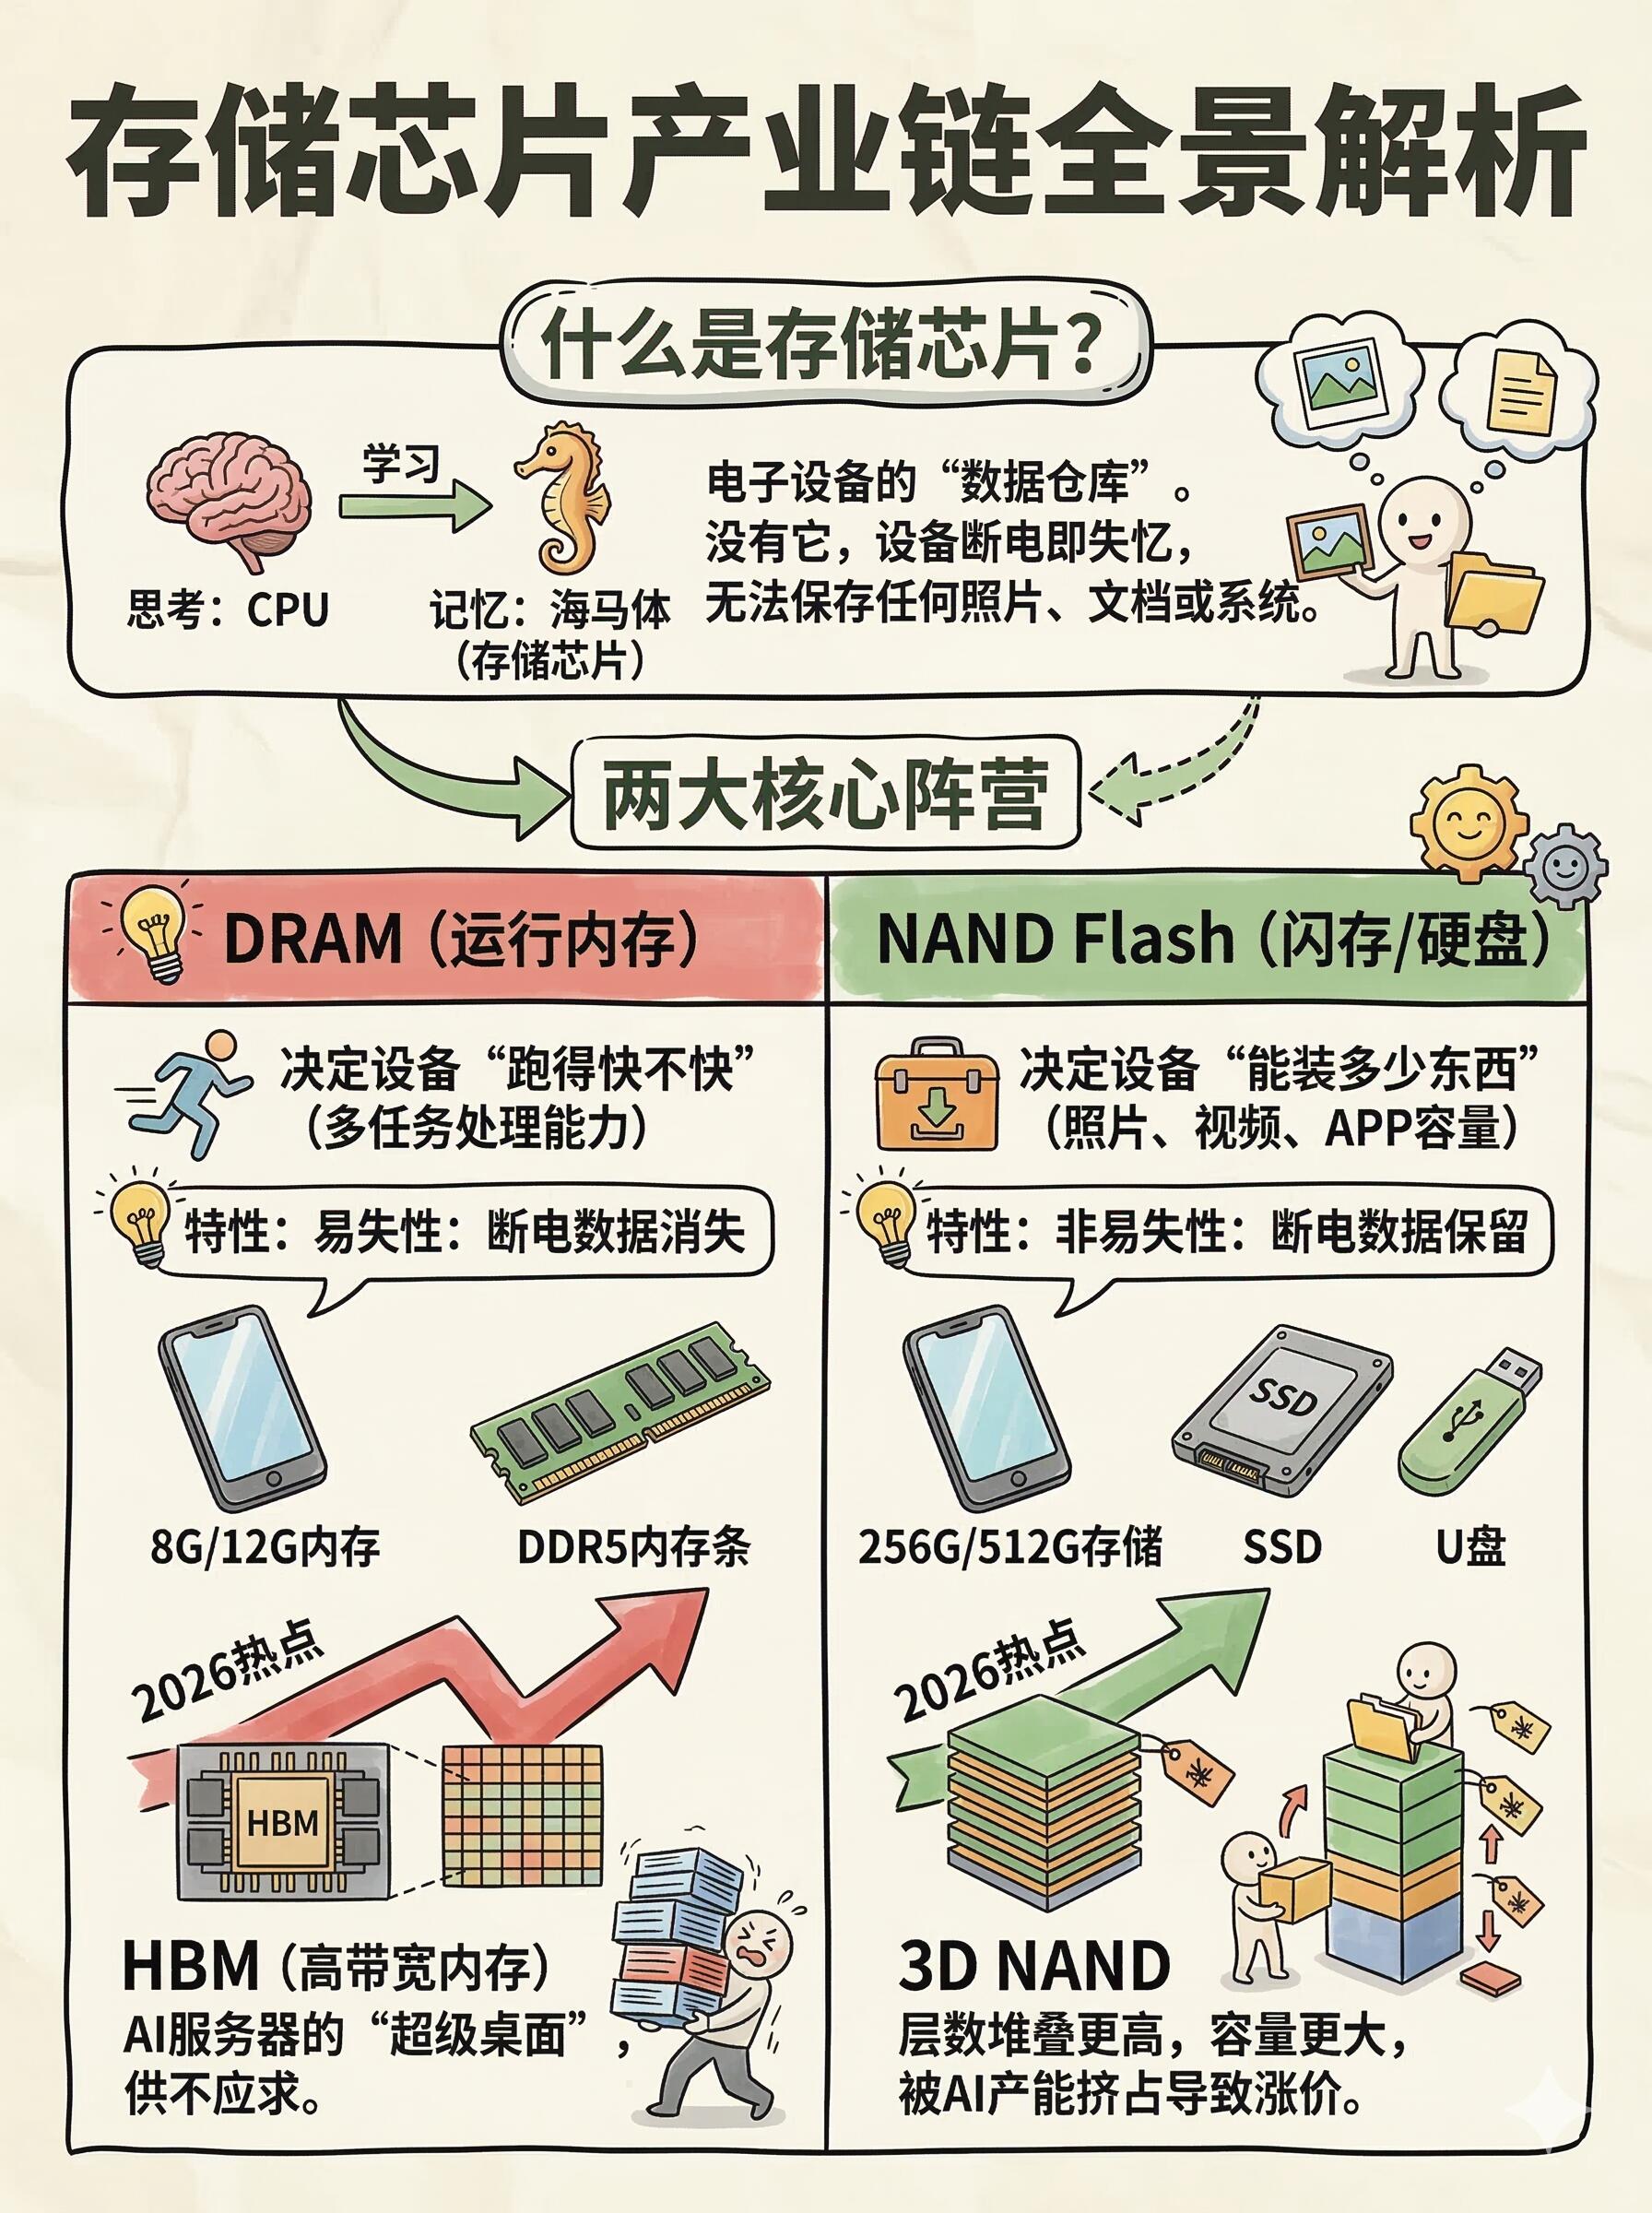
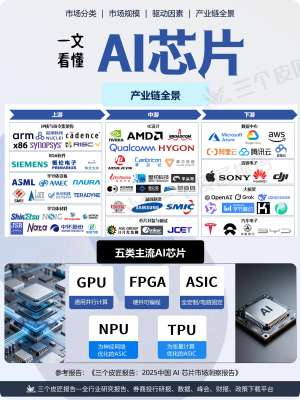
二、产业链全景与核心环节
上游:半导体材料与设备(国产替代深水区)
这是技术壁垒最高的环节,也是大基金三期3440亿元资金重点投向的方向。
半导体设备:北方华创覆盖刻蚀、薄膜沉积等全环节,订单排期已到2027年一季度;中微公司TSV深孔刻蚀全球领先,2026年订单增速上修至50%。
半导体材料:沪硅产业(12英寸大硅片)、彤程新材(光刻胶)、江丰电子(靶材)、中船特气(电子特气)等正在加速验证导入。
中游:芯片设计与制造(投资主线最清晰)
AI芯片设计——国产“一超多强”格局成型:
华为昇腾:2025年出货约81万张,国产第一,昇腾950PR对标英伟达H200,字节、腾讯、阿里加大采购。7
寒武纪:思元690量产,2026年上半年营收59.96亿元、净利23.11亿元,已完成DeepSeek-V4原生适配。47
海光信息:“CPU+DCU”双芯协同,2026年Q1营收40.34亿元同比+68%,已应用于十万卡AI超集群。7
新锐势力:摩尔线程、沐曦股份、壁仞科技、燧原科技密集资本化,2026年国产推理芯片出货预计近300万张。37
晶圆制造:中芯国际2026年Q1月产能增至107.83万片,产能利用率93.1%,拟以406亿元收购中芯北方49%股权,全年资本开支与2025年81亿美元持平。
先进封装——算力提升的关键路径:台积电CoWoS产能满载至2026年,国内长电科技(HBM3E全流程量产)、通富微电(AMD核心伙伴)、华天科技、盛合晶微(2.5D硅中介层国内市占85%)加速布局。112
配套环节:高景气外溢主线
HBM存储:2026年全球需求达320亿Gb以上,SK海力士/三星/美光垄断90%份额,国产替代率预计突破25%。澜起科技DDR5内存接口芯片全球市占40%-45%,是AI服务器核心供应商。4
光模块/光互联:800G已成主流,1.6T逐步放量,CPO进入产业化落地。中际旭创全球份额超30%,新易盛、天孚通信、光迅科技、源杰科技(光芯片)同步受益。
AI服务器:浪潮信息国内智算采购份额超40%,工业富联、中科曙光、紫光股份、神州数码为核心玩家。
液冷散热:工信部要求新建智算中心PUE低于1.25,液冷渗透率将超40%。英维克、申菱环境、高澜股份、同飞股份为核心标的。
高速PCB:AI服务器对M9级CCL等高端材料需求激增,沪电股份、胜宏科技、深南电路、生益科技受益。2
下游:算力基础设施与应用
智算中心/算力租赁:润泽科技、数据港、光环新网、奥飞数据、中贝通信等。2026年AI推理算力市场规模突破3000亿元。
端侧AI硬件:AI手机、AIPC、AI眼镜、智能汽车等,中国拥有全球最完整的端侧AI产业链。15
三、四条核心投资主线
主线一:国产AI芯片(高确定性)——寒武纪、海光信息、华为昇腾产业链。逻辑:国产替代从“可用”迈向“好用”,信创2.0要求党政机关算力设备国产化率超70%,业绩已进入兑现期。
主线二:先进封装与HBM(高弹性)——长电科技、通富微电、盛合晶微、澜起科技。逻辑:台积电产能瓶颈+国内AI芯片放量,先进封装和存储成为算力提升的硬约束。112
主线三:光模块与高速互联(订单兑现最快)——中际旭创、新易盛、天孚通信、源杰科技。逻辑:800G规模交付、1.6T放量,订单可见度达18个月。
主线四:配套基础设施(政策强驱动)——液冷(英维克)、PCB(沪电股份)、AI服务器(浪潮信息)、智算中心(润泽科技)。逻辑:算力纳入国家“六张网”,开启万亿元级投资周期。13
四、风险提示
地缘政治:美国出口管制从“看收货地”转向“看总部归属”,先进制程和封装设备限制持续。7
估值风险:部分标的PE超100倍,存在回调压力。
技术迭代:量子计算、存算一体等新技术可能颠覆现有架构。
商业化节奏:若云厂商资本开支阶段性放缓,可能影响需求释放。15
- 上一篇:零基础上手AIGC生态,快速入门教程
- 下一篇:专家配送机器人的感知与控制技术详解