AI芯片分析产业链投资机会
2026-10-13
浏览量:次
AI芯片产业链投资机会:从“算力缺口”看利润流向
当前AI芯片产业链的核心矛盾是:需求增速远快于供给扩产速度,先进制程、先进封装、HBM、光互联和液冷散热共同构成瓶颈。
从2026年中报看,利润明显向上游集中:存储/HBM、光模块、高端PCB、算力芯片和半导体设备材料表现较强;服务器整机和组装虽然收入高增,但利润率相对偏低。
投资机会更适合按“确定性—弹性—国产替代—技术变革”分层观察,而不是简单按概念炒作。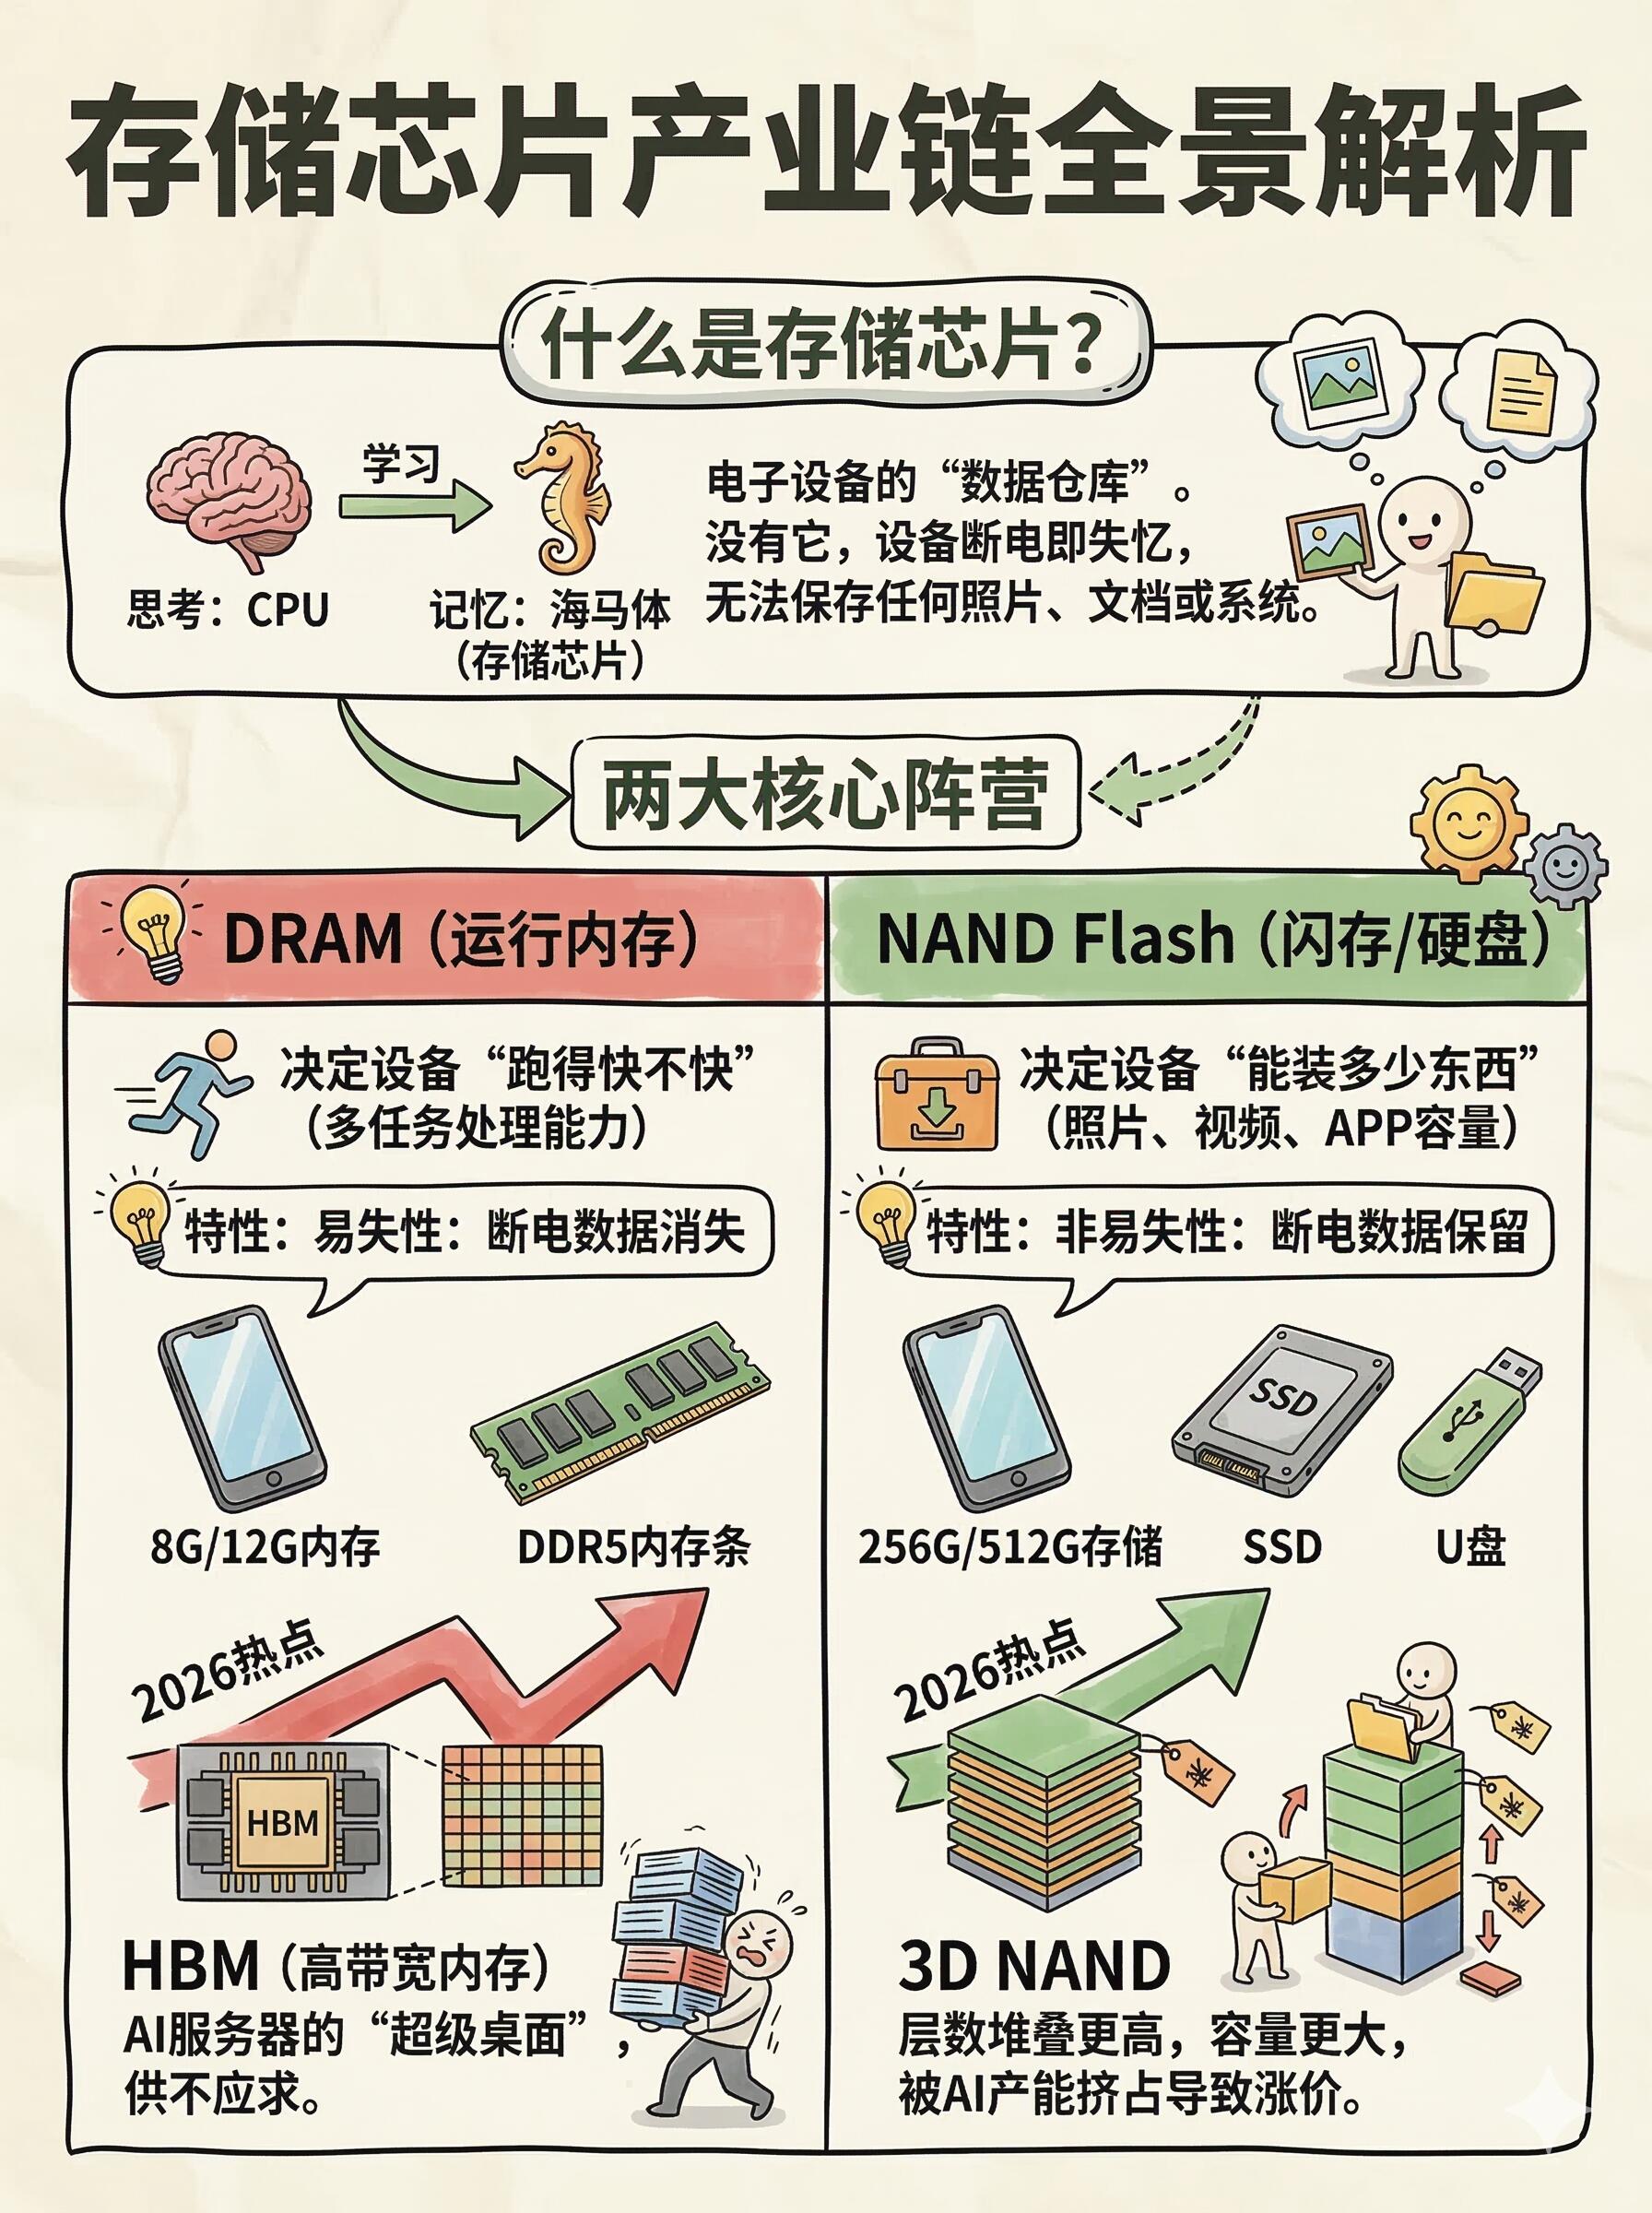
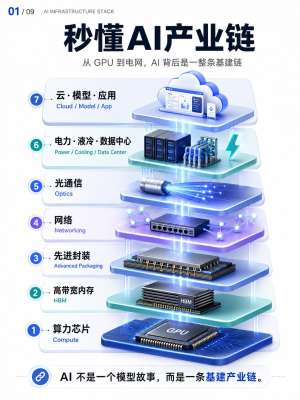
产业链全景:钱主要流向上游
环节核心逻辑关注方向
AI算力芯片训练+推理双轮驱动,国产替代窗口扩大GPU、ASIC、CPU/DCU
存储/HBMHBM挤占DRAM产能,存储周期上行HBM、DDR5、接口芯片、存储模组
光模块/光互联800G放量、1.6T起步,带宽升级持续光模块、光芯片、CPO/OCS、交换芯片
先进封装/制造CoWoS、Chiplet成为算力提升关键路径2.5D/3D封装、晶圆代工
半导体设备/材料国产替代确定性较强,扩产直接受益刻蚀、薄膜沉积、清洗、硅片、抛光液
AI服务器/IDC算力集成与运营,受益基建放量AI服务器、智算中心、算力租赁
PCB/液冷/供电高功耗带来结构性升级高速PCB、液冷、电源、供配电
三条主线:确定性、国产替代、技术变革
1. 业绩兑现主线:存储/HBM、光模块、算力芯片
这是当前确定性较高的方向。HBM需求旺盛,2024-2026年全球HBM需求复合增速超过60%,但供给仍高度集中于海外存储龙头。
光模块方面,800G已进入放量期,1.6T开始商用,AI算力集群对带宽升级具有持续性。
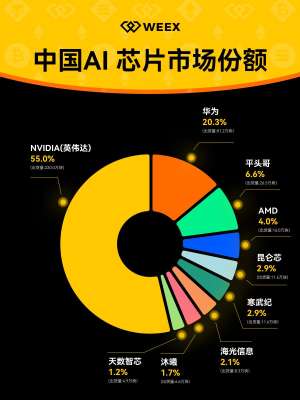
国产AI芯片也在从验证走向规模交付,2025年国产AI芯片出货占比已突破40%。
可关注:
存储/HBM:长鑫科技、澜起科技、兆易创新、江波龙、佰维存储、德明利。
光模块/光互联:中际旭创、新易盛、天孚通信、光迅科技。
算力芯片:寒武纪、海光信息、华为昇腾产业链。
2. 国产替代主线:设备、材料、封装、制造
国产替代逻辑在设备和材料环节更清晰。国内半导体设备国产化率已从2024年的16%提升至2025年的21%,刻蚀、清洗等环节提升明显。
先进封装同样重要,台积电CoWoS产能紧张,国内2.5D/3D封装企业正在承接外溢需求。
可关注:
设备:北方华创、中微公司、拓荆科技、盛美上海、芯源微。
材料:沪硅产业、安集科技、鼎龙股份、联瑞新材。
制造/封装:中芯国际、华虹公司、长电科技、通富微电。
3. 技术变革主线:ASIC推理芯片、CPO/OCS、液冷
AI应用正从训练转向推理,推理算力需求可能达到训练的10倍甚至更高。
这会带动ASIC推理芯片、低功耗架构、端侧AI芯片发展。同时,光互联正在从可插拔光模块向CPO、OCS、硅光演进;液冷也从“可选项”变成高密度算力集群的“必选项”。
可关注:
ASIC/端侧AI:芯原股份、瑞芯微、恒玄科技、乐鑫科技。
光互联新技术:CPO、OCS、硅光、交换芯片。
液冷/供电:英维克、高澜股份、中恒电气、欧陆通。
风险与跟踪指标
估值风险:部分标的年内涨幅较大,需警惕预期透支。
资本开支波动:若云厂商AI投入放缓,会直接影响服务器、光模块和存储订单。
供给扩产:存储、封装、光模块若产能快速释放,可能压制价格和毛利。
地缘限制:先进制程、高端设备和EDA仍受出口管制影响。
技术路线切换:CPO、OCS、ASIC、SRAM推理等新路线存在不确定性。
跟踪指标可看:云厂商资本开支、存储/HBM价格、光模块800G/1.6T出货、国产芯片交付进度、CoWoS/先进封装产能、液冷渗透率。
- 上一篇:如何用AIGC展望提升工作效率?
- 下一篇:ROS2与人协作的未来工作场景