从AI芯片产业看半导体产业的未来(深度解析)
2026-10-12
浏览量:次
从AI芯片产业看半导体产业的未来
核心摘要:AI芯片已经成为本轮半导体超级周期的核心引擎,彻底改变了半导体产业的增长逻辑、技术路线、产业链分工与竞争范式。过去半导体由消费电子、PC、手机驱动,遵循摩尔定律,比拼单芯片工艺与性价比;AI时代,半导体转向算力、互联、存储、封装一体化的系统竞争,先进制程、HBM、先进封装、EDA、设备材料成为价值高地。产业从单一芯片产品竞争,升级为芯片+软件栈+模型+算力集群的生态竞争。全球半导体格局重构,国产半导体迎来结构性替代机遇,同时面临物理极限、算力功耗、地缘博弈三重硬约束。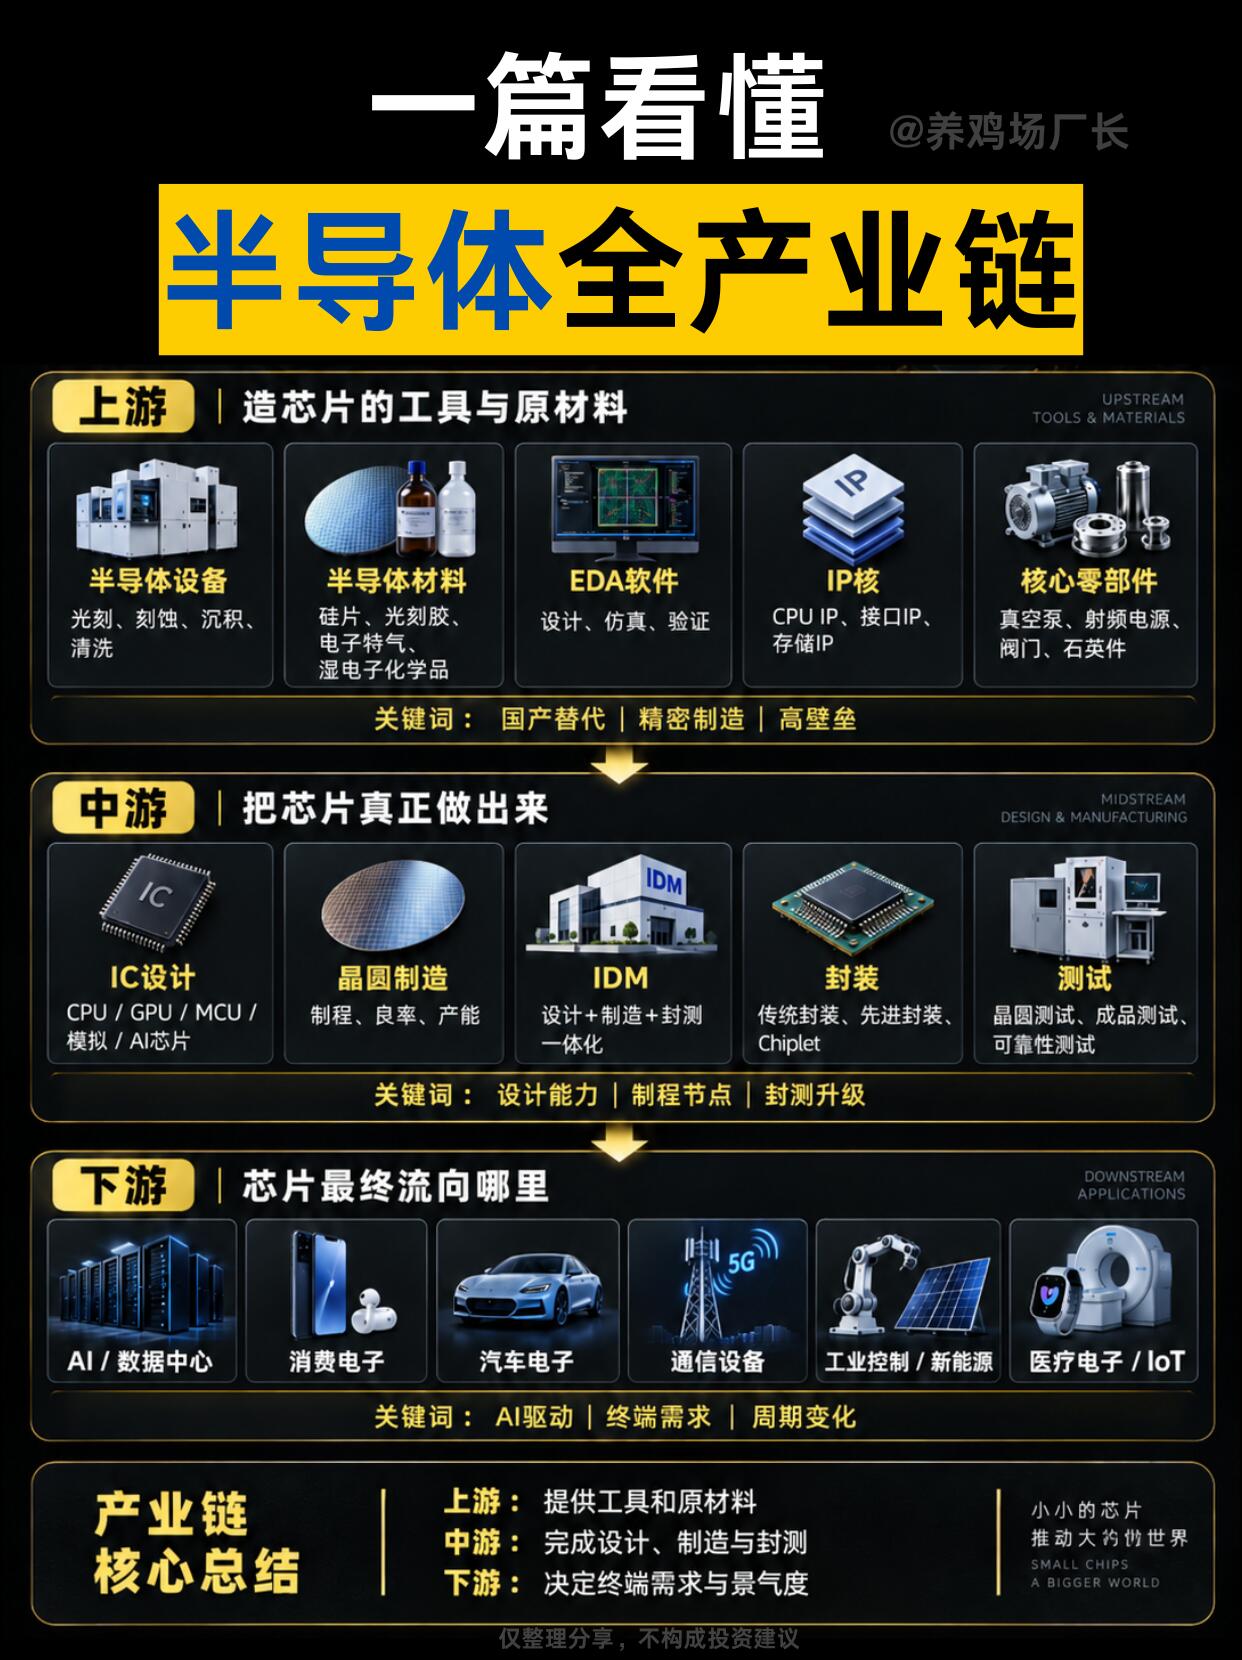
一、AI芯片如何重塑半导体增长逻辑
传统半导体行业具备强周期性,增长依赖手机、PC、汽车等终端出货量,单机芯片价值有限。AI大模型训练与推理带来算力指数级需求,AI芯片成为行业增长主线,带动整条产业链价值重估。德勤预测,2026全球半导体市场规模接近9750亿美元,AI相关收入占比过半;AI芯片带动HBM、高速接口、先进封装、半导体设备、电子特气、硅片等上游环节持续紧缺,拉动全产业链上行。
需求分层:云端训练大芯片、云端推理芯片、边缘AI芯片、端侧NPU四大市场同步爆发。算力需求从单纯追求FP32算力,分化为训练高算力、推理高能效、端侧低功耗的多元需求,AI芯片不再是单一GPU路线,GPU、TPU、ASIC、NPU多路线并行发展。
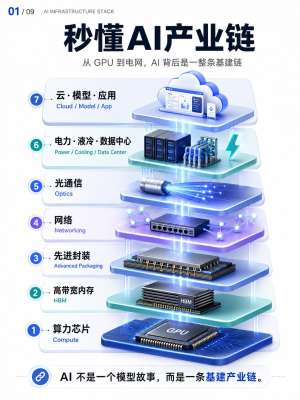
市场价值转移:半导体价值重心从芯片设计,向上游设备、材料、先进封装、高速存储迁移。HBM、CoWoS、2.5D/3D堆叠封装成为AI芯片不可或缺的配套,先进封测从后端配套工序升级为核心竞争力环节。
二、底层技术范式变革:摩尔定律放缓,异构集成成为新主线
1. 摩尔定律逼近物理极限,先进封装替代单纯制程微缩
晶体管缩小成本、功耗急剧抬升,单纯依靠先进制程提升算力的路径越来越昂贵。AI芯片产业率先开启芯粒(Chiplet)+2.5D/3D先进封装路线,把计算芯粒、HBM存储芯粒、IO芯粒封装在一起,通过异构集成提升算力带宽。未来半导体不再一味追求极致纳米制程,而是通过封装、互联、架构组合实现算力提升,先进封装成为产业核心赛道。
2. 存储与算力深度绑定,HBM成为AI算力刚需
大模型算力瓶颈不在计算单元,而在数据搬运的“存储墙”。HBM高带宽内存成为AI服务器标配,存储芯片价值大幅提升。AI拉动存储行业走出下行周期,存储不再是简单的配套器件,而是算力系统的核心组成部分,存储与计算协同设计成为芯片设计的标准思路。
3. 高速互联技术成为下一代算力瓶颈
上万颗AI芯片组成算力集群,芯片之间、机柜之间的数据传输压力巨大。硅光子、光互连技术快速落地,光通信从通信网络走进芯片内部,解决大规模算力集群的数据传输瓶颈,高速互联将成为未来半导体重要创新方向。
4. 架构创新取代单纯工艺迭代
通用CPU难以适配大模型矩阵运算,AI专用架构(张量计算、NPU)兴起。芯片设计思路从“通用计算”转向领域专用架构DSA,芯片需要和AI框架、大模型协同优化,软硬件协同设计成为标配。芯片厂商不再独立定义产品,需要和模型厂商、云厂商联合定义芯片规格。
三、产业链分工重构:从垂直分工,走向系统生态竞争
过去半导体分工清晰:IP、设计、制造、封测、设备材料各自独立。AI时代,产业链边界模糊,竞争从单芯片比拼,升级为全栈生态竞争。
芯片设计:不只是硬件,配套编译器、算子库、开发框架、驱动软件栈。没有完善软件生态,硬件性能无法释放。
制造+封测:晶圆厂、封测厂深度参与芯片架构设计,协同开发芯粒、混合键合、HBM集成方案。
下游云厂商、大模型企业深度参与芯片定义,自研AI芯片成为趋势,算力买家开始向上游渗透。
行业并购整合加速,头部企业收购EDA、IP、先进封装、光互联相关企业,补齐全链条能力,产业集中度持续提升。
四、全球半导体格局变化,国产替代迎来结构性机遇
1. 全球格局:寡头垄断,分层竞争
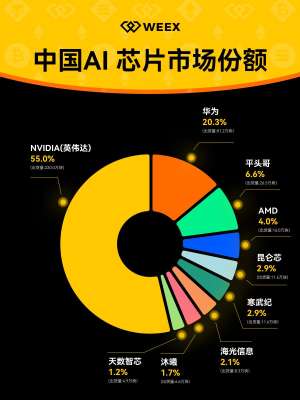
全球云端AI芯片呈现头部集中格局,英伟达占据全球云端训练市场主导地位;谷歌TPU、AMD MI系列形成差异化竞争。地缘因素重塑供应链,全球半导体供应链由全球化分工转向区域化、多供应链并行,不同区域构建独立算力生态,形成两套甚至多套技术体系,供应链安全权重持续上升。
2. 国内赛道:AI芯片成为国产半导体突围突破口
国内AI芯片形成多路线并行:昇腾、寒武纪、昆仑芯等ASIC/TPU路线;摩尔线程、沐曦、壁仞等GPU路线;端侧NPU面向AIoT、车载智能。国内厂商依托大模型、政企算力市场,实现规模化落地,从单点芯片突破,逐步构建软硬件全栈生态。国产半导体的主线,从传统消费芯片转向算力芯片、配套HBM、先进封装、EDA、设备材料全链条攻关。
机遇与挑战并存:国内在芯片架构、软件生态、先进制程、高端设备材料仍存在短板;AI芯片竞争不仅是硬件,软件生态建设周期漫长,生态壁垒短期难以快速抹平。
五、产业面临的核心约束与挑战
功耗与散热瓶颈:AI芯片功耗持续走高,单封装功耗迈向千瓦级别,散热、供电成为限制算力集群扩张的硬约束,热管理、新材料、新型散热技术重要性快速提升。
成本约束:高端AI芯片、HBM、先进封装成本高昂,算力建设投入巨大,算力的经济性成为长期制约因素,倒逼行业向高能效推理芯片、端侧轻量化算力演进。
地缘与供应链风险:高端设备、光刻、特种材料、IP存在供应链风险,全球供应链区域化,企业需要构建多源备选供应链。
技术路线不确定性:端侧AI、具身智能、光子计算、存算一体等新技术路线仍在探索,未来算力形态存在多种可能性。
六、半导体产业未来三大趋势预判
趋势1:算力分层,云-边-端一体化算力芯片体系成型。云端大芯片负责模型训练;边缘芯片承担推理、实时处理;端侧NPU嵌入手机、汽车、机器人、IoT设备。算力不再全部集中在数据中心,分层算力带动不同规格AI芯片需求爆发,半导体产品矩阵更加多元化。
趋势2:产业价值持续向上游转移,设备、材料、EDA、先进封装成为核心壁垒。AI芯片竞争带动上游需求爆发,未来半导体的卡脖子难点从芯片设计,更多转移到制造设备、光刻、特种气体、靶材、EDA软件等基础环节,上游产业链的战略地位显著提升。
趋势3:半导体从硬件产业,转变为软硬件一体化的算力基础设施产业。单纯卖芯片硬件的盈利模式弱化,芯片+软件栈+算力服务+行业解决方案的商业模式兴起。半导体企业的客户不再只是硬件采购方,而是算力与AI应用客户。
总结
AI芯片是半导体产业新旧周期的分水岭。摩尔定律放缓之后,AI开启半导体新增长周期,产业重心从消费电子转向算力基础设施,技术主线从制程微缩转向异构集成、存储算力协同、软硬件一体化。未来半导体竞争不再比拼单一晶体管密度,而是算力、带宽、互联、封装、软件生态、供应链安全的综合较量。对于国内半导体产业,AI算力赛道既是国产替代的重大机遇,也是全产业链攻坚克难的长期战场,算力芯片、配套存储、先进封装、设备材料将是未来十年半导体产业的核心主线。
- 上一篇:AIGC正在改变内容创作方式
- 下一篇:ROS应用场景全面盘点