AI芯片前景对AI算力发展的战略意义
2026-10-14
浏览量:次
AI 芯片前景对 AI 算力发展的战略意义
AI 芯片是 AI 算力最底层硬件底座,算力的规模上限、成本、能效、部署形态与自主安全,本质上都由 AI 芯片定义。AI 芯片产业的发展前景,直接决定
AI 算力基础设施能否持续扩容、落地普及,是大模型、AIGC、智能体等技术产业化的核心战略支点。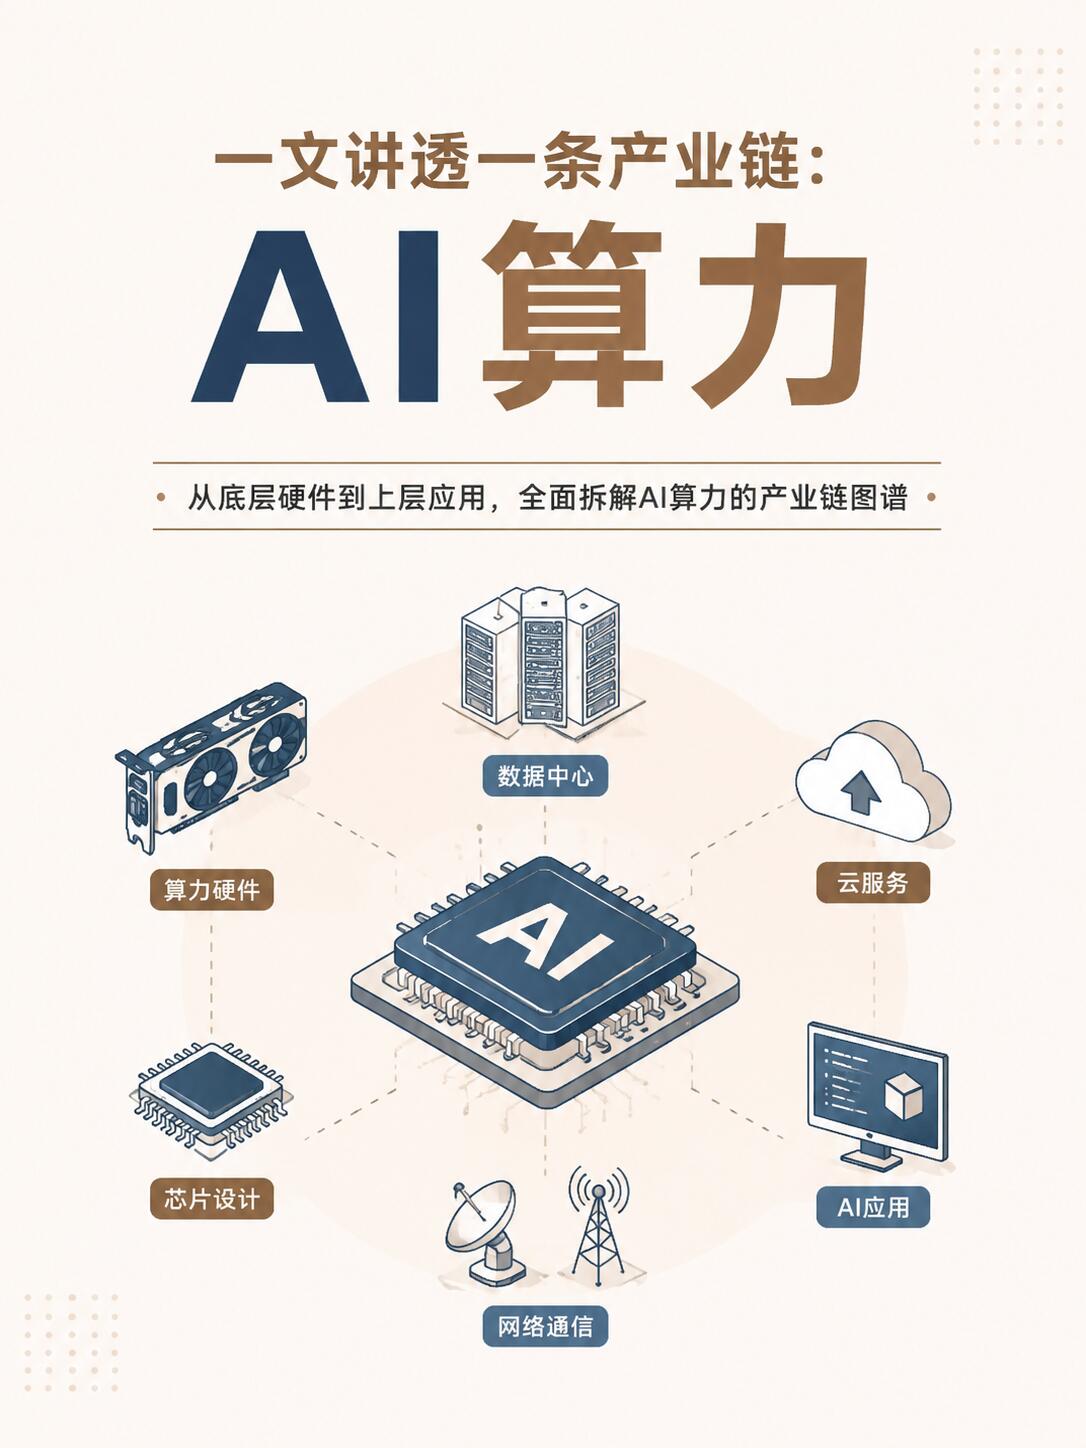
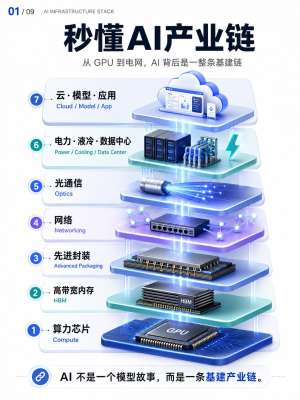
从算力规模扩张角度看,大模型训练与推理需要海量矩阵运算,通用 CPU 并不适配这类并行计算任务,AI 芯片凭借矩阵计算单元、高带宽存储、专用互联架构,才能支撑万卡级别大规模算力集群。随着模型参数量持续增长,加上 AIGC、智能体带来推理需求爆发,算力消耗重心已经从训练逐步转向推理。未来 GPU、NPU、ASIC、FPGA 形成异构芯片体系,云端训练依靠高性能通用加速器,大规模推理采用能效更高的定制 ASIC,端侧 NPU 承载轻量化模型,云边端分层算力才能够落地。如果缺少足够成熟、可量产的 AI 芯片,算力扩容会直接受到硬件供给约束,大模型迭代、行业 AI 应用落地都会放缓。
从算力成本与能效战略来看,AI 算力最大瓶颈之一是高昂的电力与硬件投入。AI 芯片架构创新,比如支持 FP8 低精度计算、HBM 高带宽内存、Transformer 专用硬件单元,能够显著提升单位功耗下的有效算力,降低单位 token 的计算成本。传统通用 GPU 在大规模推理场景存在大量硬件冗余,定制 AI 芯片可以精简无关模块,大幅提升算力利用率,降低整体拥有成本。芯片能效提升,能够缓解智算中心电力压力,让 AI 算力从少数大企业的实验室资源,转变为各行各业可以规模化采购的普惠基础设施,打开 AI 商业化落地空间。
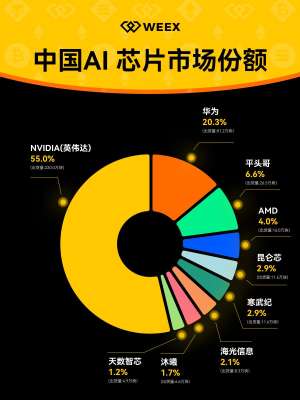
从技术自主与供应链安全层面,AI 算力属于数字时代的新型战略基础设施,高端 AI 芯片供给的集中度极高,供应链限制会直接影响算力供给稳定性。自主可控的 AI 芯片产业,能够构建独立算力底座,降低外部技术封锁带来的算力断供风险,保障智算中心、政务、金融、工业等关键领域算力业务持续运行。芯片的自主化,同时带动编译器、算子库、深度学习框架等全栈软件生态发展,形成完整算力产业闭环,避免算力基础设施长期依赖单一外部技术体系。
从算力架构演进的战略牵引作用,AI 芯片的技术方向反过来定义算力体系的发展路径。芯片架构设计会推动算力从单纯追求峰值 FLOPS,转向计算、存储、通信协同优化。超大集群里芯片间高速互联能力,直接决定多卡并行效率,减少跨设备通信带来的算力损耗。同时端侧 AI 芯片的发展,推动算力从集中式云端智算中心,走向云、边、端协同分布式算力网络,部分推理任务下沉到终端设备,降低云端带宽压力,保护数据隐私,拓展自动驾驶、机器人、本地智能助手这类场景。类脑芯片、光计算等前沿芯片技术,还会为下一代 AI 算力开辟新范式,突破现有冯诺依曼架构算力墙。
同时也要看到对应的战略挑战。异构芯片增多带来生态碎片化,不同芯片的算子、工具链不兼容,会抬高模型迁移、算力调度的成本。芯片性能释放高度依赖软件栈协同,只靠硬件芯片,没有配套编译优化与算子生态,大量硬件算力会被闲置。先进制程、HBM 存储、高速互联芯片等上游环节,依然会制约 AI 芯片量产能力,进而限制算力大规模部署。
总体而言,AI 芯片前景决定算力发展的战略边界。算力不只是堆服务器数量,核心是芯片定义算力的性能、成本、安全与部署形态。未来算力竞争,本质上下沉到 AI 芯片及配套软硬件生态的竞争。只有形成成熟多元、自主可控、高低搭配的 AI 芯片供给体系,才能持续支撑大模型迭代、AIGC 普及和全行业智能化转型。
- 上一篇:AIGC市场正在改变内容创作方式
- 下一篇:RV减速的应用场景全面盘点