2026年B轮市场展望
2026-10-20
浏览量:次
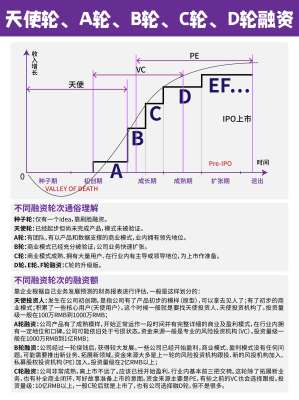
2026年B轮市场的关键词是“冰火两重天”。整体来看,B轮不再是“A轮之后的自然延续”,而是从“验证阶段”转向“规模化阶段”的分水岭:头部项目能拿到更大金额、更高估值,中尾部项目则普遍面临融资断层。
市场结构:哑铃型分化,B轮成为“融资坎”
2026年一级市场呈现典型的“哑铃型”结构:早期天使/A轮活跃,Pre-IPO和成熟战略轮相对顺畅,但B-C轮成长期项目最冷。
B轮企业通常已完成产品市场匹配,拥有稳定营收和清晰商业模式,但尚未盈利,距离IPO又较远,估值却已被前几轮推高。这种“不上不下”的状态让机构普遍回避,出现融资断层。
估值与规模:头部溢价显著,中尾部承压
美国市场:2025年B轮投前估值中位数达1.45亿美元,较2024年增长36.8%;2026年平均B轮规模达6800万美元,创历史新高。
中国市场:B轮融资金额通常在数千万至数亿元区间,头部硬科技项目可达10亿-20亿元。
分化加剧:头部B轮项目(如AI安全、AI Infra公司)可拿到1亿美元以上大额融资,中尾部则普遍融不到钱,估值落差高达5-10倍。
赛道分化:AI与硬科技虹吸资金
资金高度集中在少数赛道:
热门赛道:AI全产业链(大模型、Agent、AI Infra、AI安全)、具身智能、半导体、商业航天。上半年AI赛道融资占一级市场近半数。
冷淡赛道:消费、互联网模式创新、传统企业服务、未兑现管线的创新药。即便经营稳定,也难以通过投委会。
投资人逻辑:从“增长优先”转向“效率优先”
B轮投资人的关注点已从早期赛道和团队,转向实打实的经营数据:
单位经济效益:LTV/CAC≥3,复购率和留存率是否健康;
造血能力:经营现金流是否为正,而非依赖融资续命;
商业化落地:订单履约、渠道搭建、客户认证是否扎实;
退出路径:IPO预期是否明确,并购退出是否可行。
LP端普遍要求缩短回本预期,DPI优先于账面IRR,倒逼GP更务实。
破局路径
对于卡在B轮的企业,常见破局方式包括:
接受估值折价,以Down Round换取生存空间;
引入产业资本,获取订单与场景资源;
采用“B+轮”拆分式融资填补资金空窗;
使用可转债等混合工具降低估值博弈难度;
主动寻求并购退出,而非死守IPO。
展望
2026年B轮市场不会全面回暖,但结构性机会明确:在AI、具身智能、半导体等硬科技赛道,具备真实营收、清晰盈利路径和差异化壁垒的头部企业仍能获得大额融资;而在消费、传统企服等赛道,B轮企业需要更务实地面对估值调整和退出路径重构。
总体判断:B轮正在从“成长溢价”转向“效率定价”,谁能证明自己的单位经济模型健康和商业化可复制性,谁才能跨过这道坎。
相关文章