IaaS产业链上下游深度剖析
2026-10-27
浏览量:次
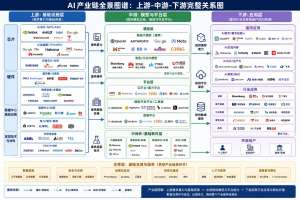
IaaS产业链全景:AI算力正在重塑上游供给与中游格局
IaaS本质上提供的是“算力、存储、网络、数据中心”这些基础设施能力。2026年的关键变化是:AI大模型训练和推理需求持续外溢,倒逼云服务商资本开支上升,IaaS从“通用计算资源租赁”升级为“AI算力调度平台”。
上游:芯片、服务器、网络与数据中心是核心底座
上游决定IaaS的供给能力,也是当前价值弹性最大的环节。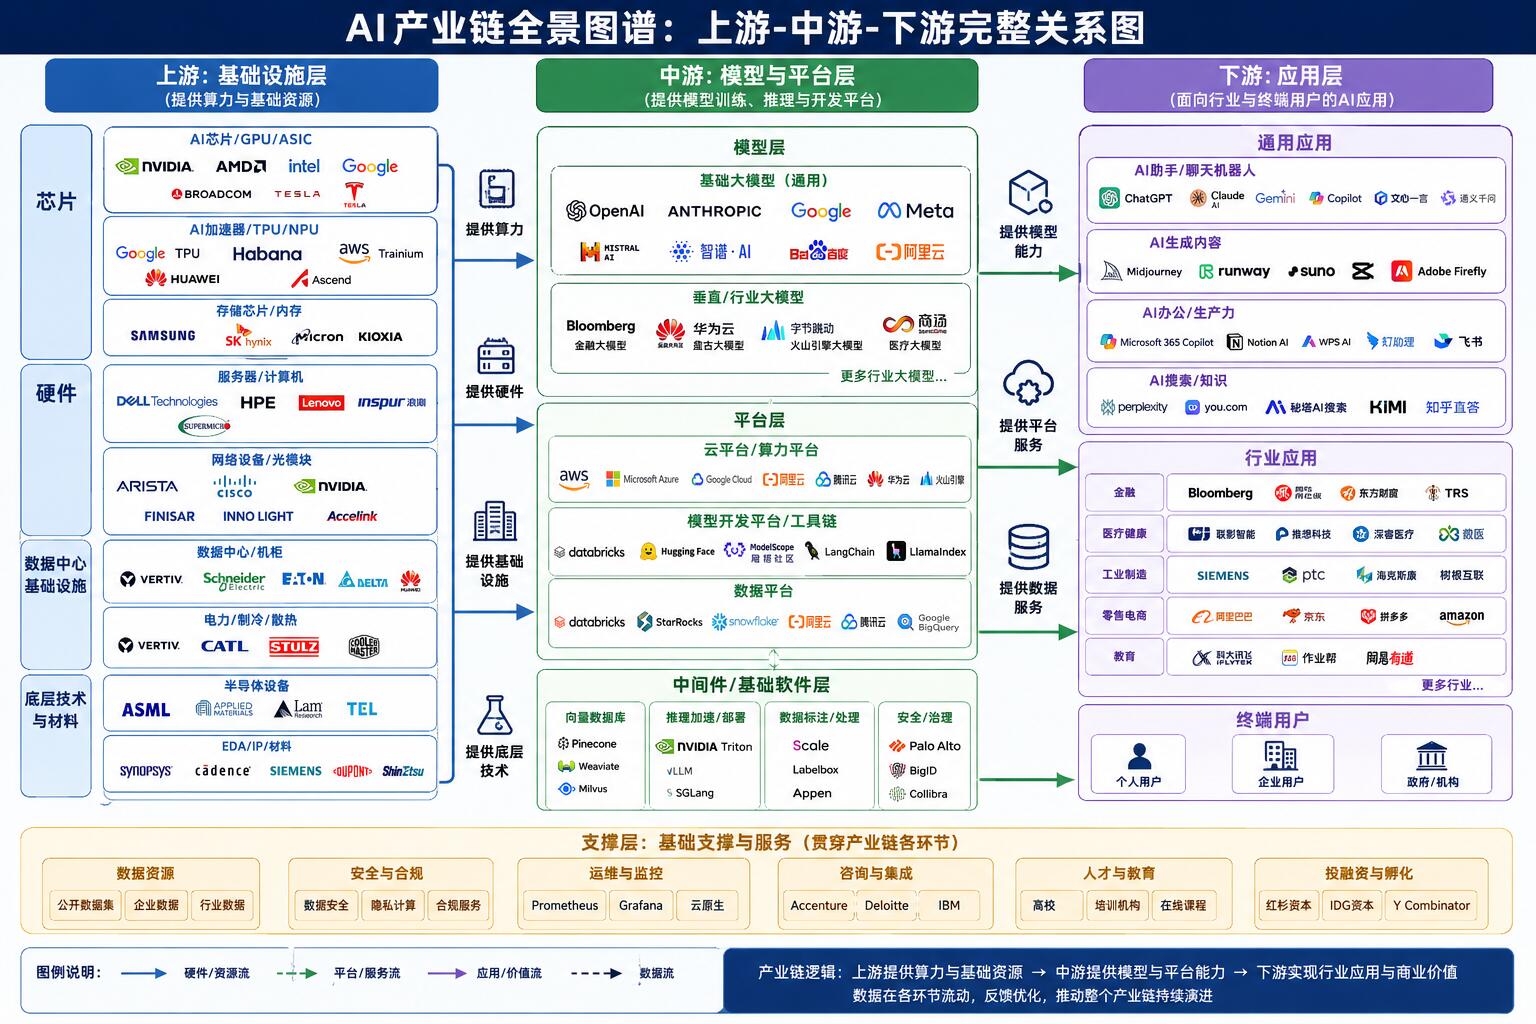
核心算力芯片
CPU仍是通用计算底座,2026年中国CPU市场规模预计接近2600亿元。 GPU仍是AI训练主力,2026年全球GPU市场规模预计超过1400亿美元。 同时,ASIC、FPGA、DPU等专用芯片增长明显,云厂商自研芯片和国产替代正在同步推进。
服务器与存储
AI服务器单价显著高于传统服务器,对GPU、HBM、DDR5、PCB、电源和散热要求更高。 浪潮信息、华为、中科曙光、新华三等是主要整机厂商;存储侧长江存储、长鑫存储等国产厂商正在提升配套能力。
网络与光通信
AI集群对带宽和时延要求极高,高速交换机、光模块、网卡、线缆需求旺盛。中际旭创、天孚通信、华为、新华三、思科等处于关键位置。
数据中心与能源配套
IaaS最终落地在数据中心。2026年中国数据中心市场规模预计达到3621亿元,AI智算中心成为增长主力。 液冷、供配电、绿电直连、PUE控制、算电协同正在成为硬约束。
中游:云厂商从“资源售卖”转向“AI算力运营”
中游是IaaS产业链的核心环节,主要分为三类玩家。
全球头部云厂商
AWS、Azure、Google Cloud仍占据全球云基础设施市场主要份额,2026年Q1三者合计超过60%。 它们通过自研芯片、全球数据中心网络、AI平台服务和生态锁定客户。
中国云厂商
阿里云、腾讯云、华为云、运营商云是主要力量。运营商云凭借政企客户、网络资源和属地服务能力,在政务、工业、国企市场增长较快。 阿里云在中国市场仍具领先优势,华为云在政企和AI算力场景渗透较深。
IDC与智算服务商
世纪互联、万国数据、光环新网等提供机柜、托管和算力运营服务。随着AI负载提升,传统IDC与智算中心分化加剧,能承接高功率GPU集群、液冷改造和绿电配套的服务商更具优势。
下游:从互联网扩展到全行业AI化
下游需求正在从互联网、游戏、电商扩展到更广泛的行业场景。
互联网与大模型
仍是IaaS最大需求来源,包括模型训练、推理服务、向量检索、Agent运行环境等。
政企与金融
政务云、金融云、国企数字化推动私有云和混合云增长。数据安全、合规、本地化部署成为关键诉求。
工业、医疗、交通、教育
工业互联网、智慧医疗、自动驾驶、智慧教育等场景持续上云,带动边缘算力、行业专属云和混合云需求。
中小企业与开发者
中小企业上云普及率提升,AI推理、云存储、容器服务、低代码平台成为新增量。
当前产业链的三个关键趋势
AI算力从训练转向推理
推理算力需求增长更快,碎片化、实时化、成本敏感特征更明显,IaaS厂商需要提供更细粒度的算力调度和更低成本的推理服务。
国产多元算力生态加速形成
在高端GPU供给受限背景下,华为昇腾、海光、寒武纪、壁仞、摩尔线程、沐曦等国产芯片正在进入更多云和智算中心场景。 但软件栈、集群效率和生态成熟度仍是关键瓶颈。
IaaS与PaaS、MaaS边界正在融合
单纯卖虚拟机、存储和带宽的竞争力在下降,云厂商更强调“算力+模型服务+Agent平台+行业解决方案”的一体化能力。
值得关注的机会与风险
上游中,AI服务器、光模块、液冷、存储、DPU和国产算力芯片弹性较高;中游中,具备AI算力调度、混合云能力和政企客户基础的云厂商更占优势;下游中,政务、金融、制造、医疗等行业AI化会带来持续增量。
主要风险包括:高端芯片供给受限、数据中心电力约束、云厂商价格竞争、国产算力生态适配不足,以及AI需求波动带来的资本开支周期风险。
- 上一篇:最新动态:Dubbo值得关注
- 下一篇:ChatGPT式如何赋能千行百业?
相关文章