MR产业链上下游深度剖析
2026-10-28
浏览量:次
一句话总纲:MR 核心是空间计算 + 虚实遮挡,和 VR 最大差异是 “透视 Passthrough”;产业链微笑曲线非常明显,上游光学、微显示、空间感知芯片壁垒最高;中游组装代工毛利薄;下游 B 端先兑现现金流,消费端受制于内容、重量、功耗,属于慢变量,AIGC 三维生成是生态破局关键。
MR(混合现实):可以看到真实环境,同时虚拟物体锚定在真实空间、支持遮挡、和实物交互;不是简单叠加画面,核心能力:彩色透视、SLAM
空间重建、6DoF、手势 / 眼动追踪、虚实遮挡。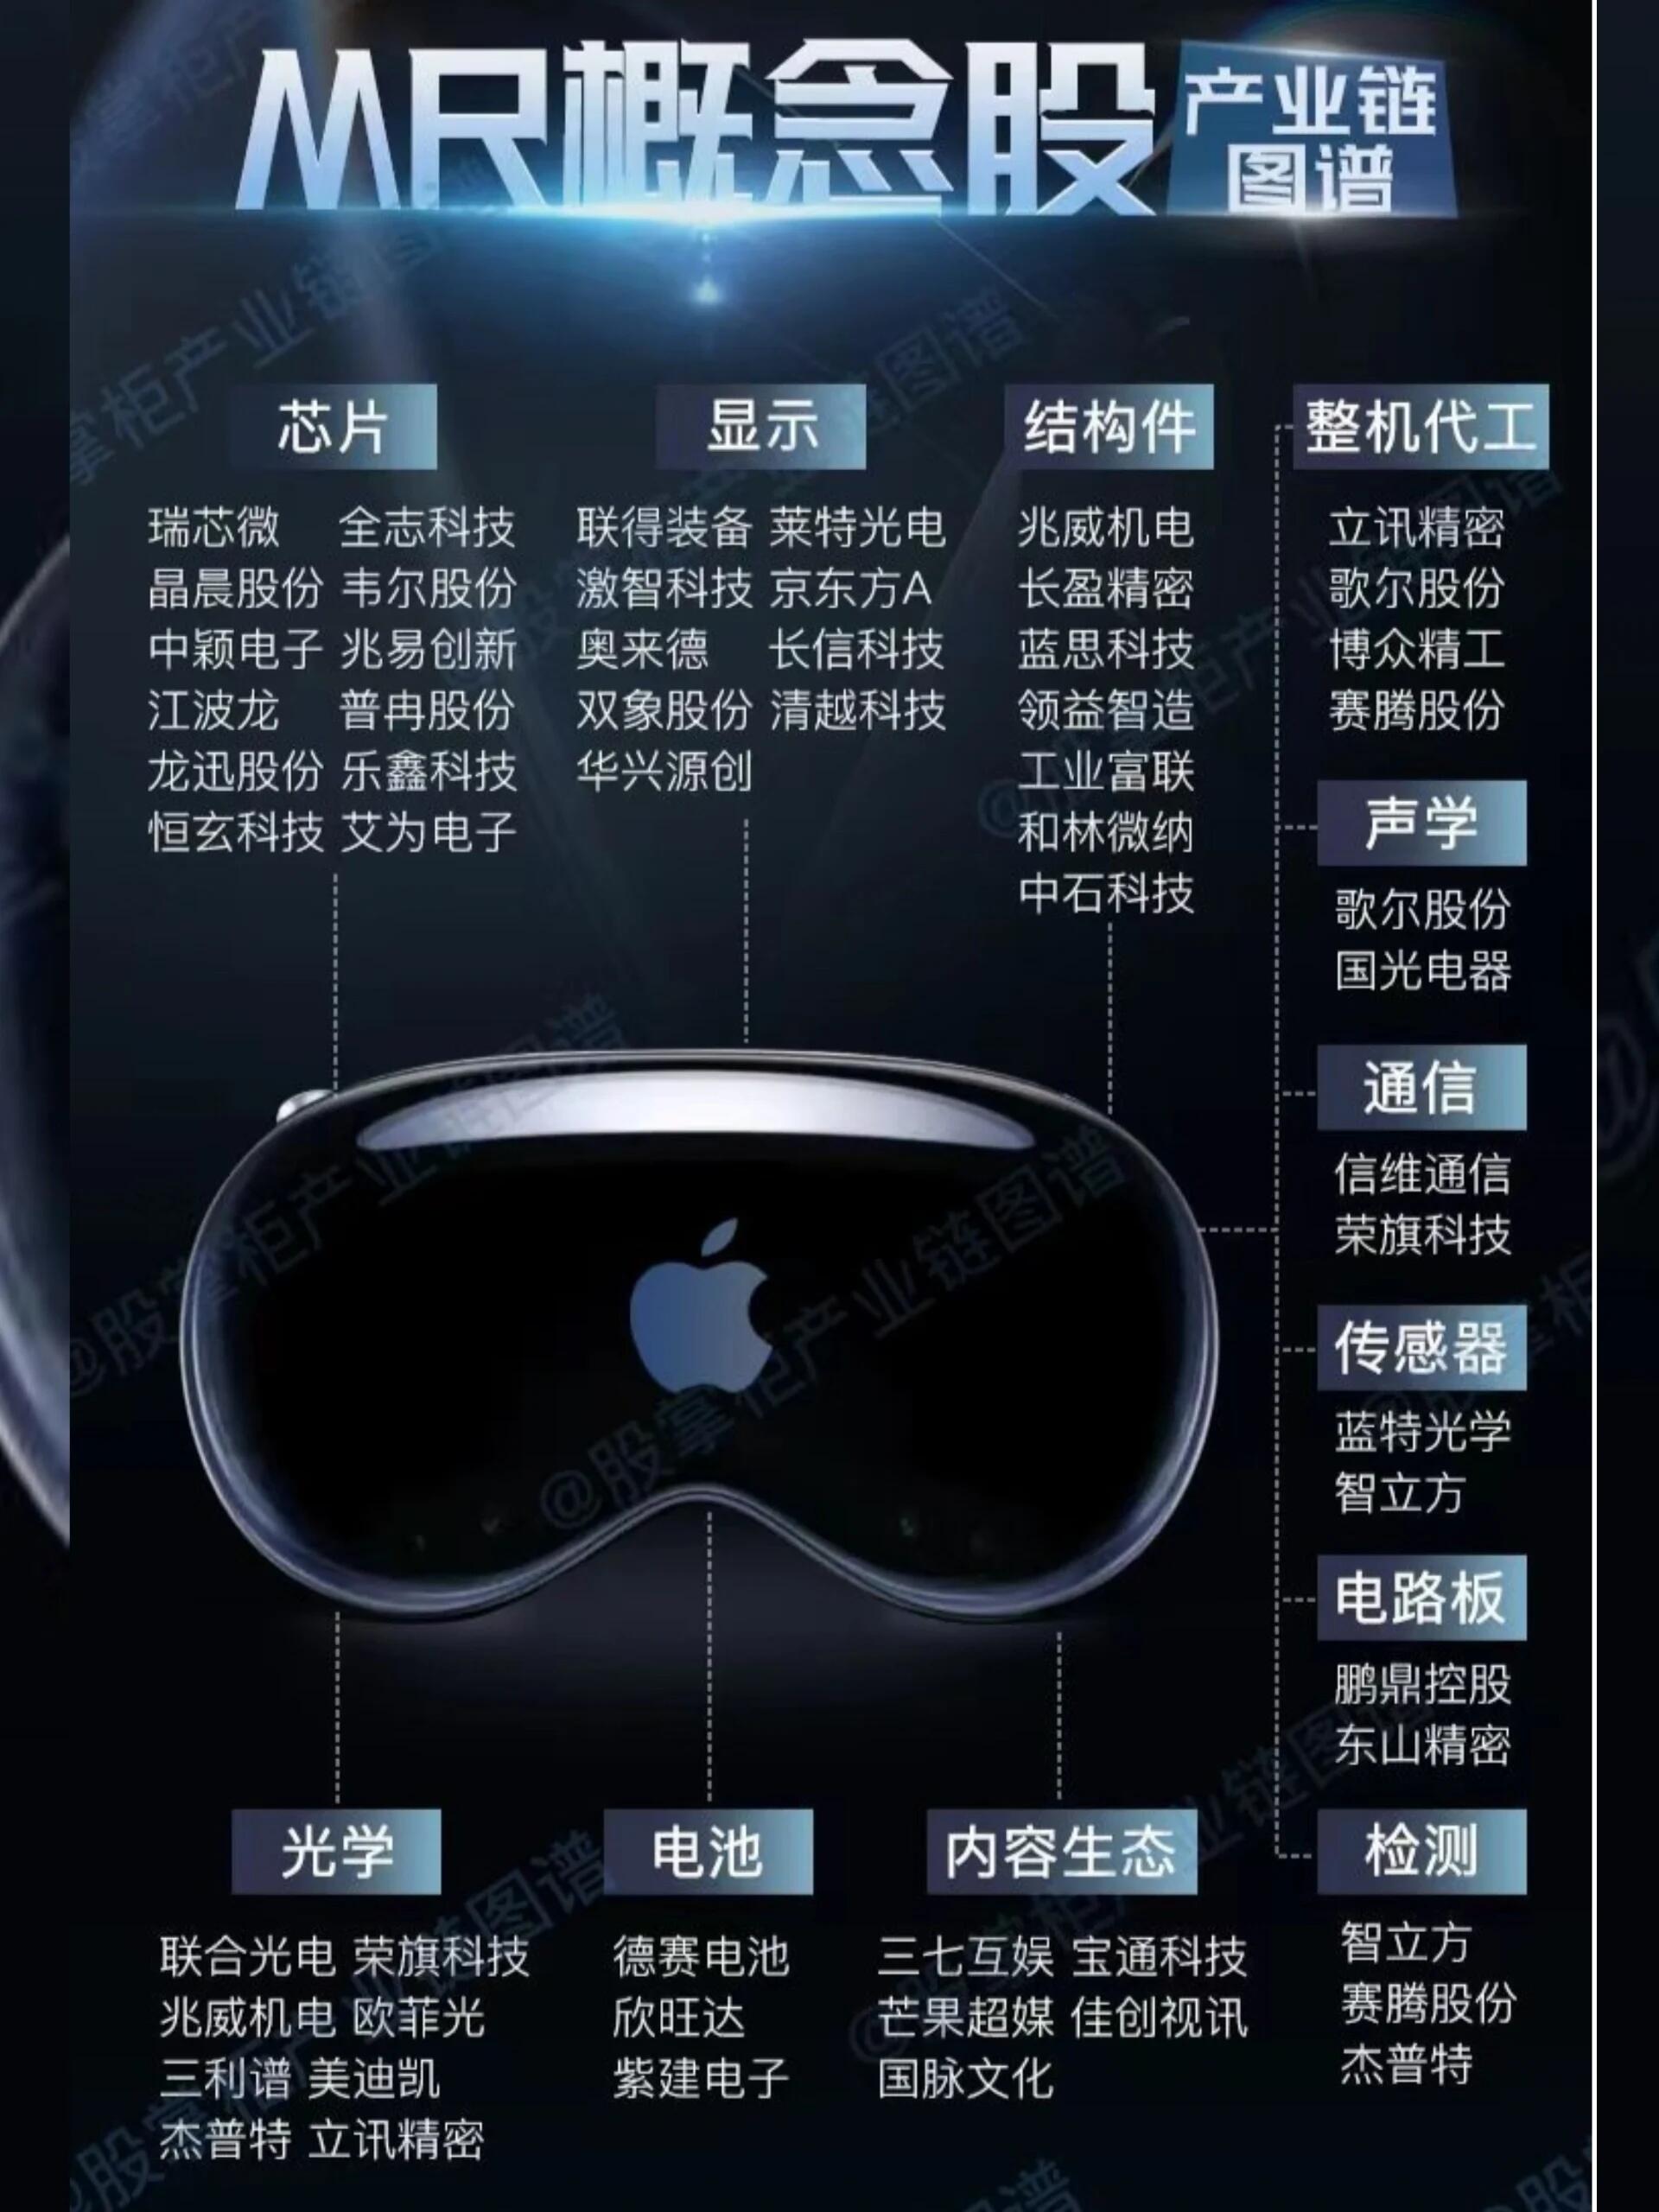
一、上游:核心元器件(整机成本 60%–75%,价值高地)
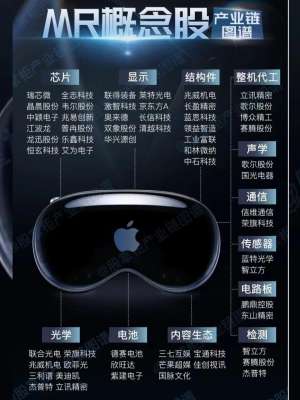
分为四大板块:光学、微显示、空间感知交互、算力芯片 + 配套材料
1)光学(MR 第一分水岭,两条路线长期并行)
Pancake 折叠光路(当前消费 MR 头显主流,Vision Pro、PICO Space Pro 路线) 优势:轻薄、体积可控、FOV 大,适合一体式头显;痛点:光损高(13%–16%)、鬼影、杂散光、膜片工艺难度大、良率是瓶颈物料:偏振膜、相位延迟膜、光学镜片、贴合胶、光学检测设备
光波导(远期轻量化眼镜形态,衍射 / 体全息) 优势:透光好、可以做到普通眼镜重量;痛点:FOV 偏小、彩虹纹、良率低、成本高物料:高折射率玻璃基板、光栅母版、纳米压印、镀膜、耦合光栅
产业共识:短期旗舰 MR 头显以 Pancake 为主;长期全天佩戴 MR 眼镜走光波导;两套供应链不完全通用。
2)微显示(决定 PPD、清晰度、对比度)
硅基 Micro-OLED(高端 MR 标配):高 PPI、高对比度、响应快;缺点成本高、良率约束;当前旗舰方案首选
Micro-LCD:性价比路线,B 端实训、入门 MR
Micro-LED:远期终极路线,亮度高、功耗低、适合户外光波导;目前还在验证,距离大规模量产还有较长周期
3)空间感知交互(MR 区别于 VR 的刚需增量,VR 可弱感知,MR 必须强感知)
MR 需要持续看懂房间、物体、距离,做虚实遮挡,感知算力开销远高于 VR
彩色透视 CIS(全局快门 RGB 摄像头):直接决定透视画质,是 MR 体验核心
深度相机、IR 传感器、IMU 惯性单元
眼动追踪、面捕、手势识别模组
空间定位算法 IP、SLAM 专用感知协处理器
VR 只需要定位头和手;MR 必须重建房间、识别物体、计算遮挡,传感器数量、标定难度显著提升。
4)芯片、存储、电源(双芯架构成为 MR 主流方案)
主 SoC:负责渲染、操作系统、应用;高通 XR 系列主导,国产瑞芯微、恒玄、紫光展锐跟进
独立感知协处理器(增量赛道):专门跑 SLAM、深度估计、手势、畸变校正、运动补偿,降低主芯片负载、压低端到端延迟,是 MR 新增核心芯片赛道36氪
配套:低功耗 LPDDR、UFS、微型 FPC、PMIC、微型电池、空间音频声学模组
5)基础材料、精密结构件
高折射率玻璃、特种光学树脂、镀膜材料、精密注塑、铰链、散热材料、微型声学器件
二、中游:光机模组、整机代工、系统与算法栈(软件壁垒极易被忽略)
光机模组集成:光学贴合、校准、组装,是供应链核心环节,良率直接决定盈利;光学贴合、多传感器联合标定是核心难点,技术门槛高于普通 VR 模组
整机 ODM/EMS 组装:歌尔、立讯、华勤、龙旗等;MR 组装属于精密组装,多传感器标定、光学校准工序复杂,毛利率偏低,赚加工费
空间操作系统 + 空间引擎(软件壁垒) 空间引擎:空间重建、物体识别、虚实遮挡、锚点管理、坐标统一;系统:visionOS、Android XR、鸿蒙 XR、国产空间 OS;底层算法:SLAM、手势、眼动、透视矫正、重投影渲染
硬件可以采购,但空间引擎在暗光、反光、杂乱家庭环境下的鲁棒性,直接决定产品可用性,是国产追赶的核心短板。
内容工具链:Unity / Unreal、空间 SDK、NeRF、高斯泼溅三维生成工具
三、下游:应用 + 内容生态(商业化分化最大,B 端先跑,C 端慢)
1. B 端(短期确定性最高,优先兑现收入)
MR 相比 VR 最大价值:虚实叠加在真实设备上,适合协同、实训
工业数字孪生、远程专家协同、设备巡检、装配指导
职教实训:机电、汽修、护理、建筑、消防虚实结合实训
医疗:术前规划、解剖教学、康复、心理暴露治疗
文博文旅:实景叠加数字文物、遗址复原、沉浸式展陈
建筑设计:现场摆放虚拟模型、多方协同评审
特点:客户付费意愿强、ROI 清晰,但项目定制化高、复制慢、交付周期长。
2. C 端消费(中长期赛道,当前痛点集中)
空间办公、虚拟多屏桌面、3D 创作、空间游戏、家庭可视化
核心痛点:缺少高频刚需、重量、眩晕、续航、价格门槛高、用户学习成本高,容易出现尝鲜后闲置,和 VR 类似
节奏:未来 2–3 年仍是小众旗舰产品,很难普及到千家万户。
3. AIGC 三维内容工具链(本轮 AI 带来最大变量)
MR 内容荒比 VR 更严重,传统三维建模成本极高;NeRF、3D 高斯泼溅、文生 3D 模型,大幅降低空间内容生产门槛,是 MR 生态爆发的前提,和前面 AIGC 主线打通。
四、MR 产业链机会分层(确定性排序)
✅ 高确定性(0–2 年):Pancake 膜片、透视 CIS、深度相机、光学模组、空间算法服务商 B 端 MR、旗舰消费 MR 迭代,感知、光学是必升级环节,订单随样机爬坡。 ✅ 中等确定性(2–4 年):硅基 Micro-OLED、XR 感知协处理器、空间音频、微型 FPC 跟随消费 MR 放量,国产替代主线。 ⚠️ 高赔率、长周期:衍射光波导、Micro-LED、空间操作系统、3D AIGC 平台 卡位终局路线,但短期很难盈利,研发投入巨大。 ❌ 低弹性环节:整机组装代工,重资产、良率压力大,毛利薄。
五、核心卡点与风险(汇报风险板块)
光学良率瓶颈:Pancake 鬼影、杂散光;光波导 FOV、彩虹纹、量产良率,直接决定价格下探速度
空间算法鲁棒性:暗光、反光、杂乱环境下 SLAM 漂移、遮挡出错,是 MR 体验最大短板
功耗、重量、续航三角矛盾:大量传感器 + 空间计算,算力需求高,轻量化很难
内容成本高:高质量空间内容制作周期长,AIGC 三维还没有工业化成熟
路线博弈风险:Pancake 头显 vs 光波导眼镜、分体式 vs 一体式;如果轻量 AR 眼镜加速成熟,会分流 MR 需求
商业化风险:C 端缺少杀手级高频应用,高价产品容易陷入 “尝鲜式消费”
生态碎片化:空间应用标准不统一,跨设备空间资产难以迁移
六、时间节奏预判(和前面 VR、教育机器人时间线对齐)
0–2 年:B 端 MR 为主,旗舰消费 MR 小批量迭代 主线:Pancake、彩色透视感知、空间算法;以样机、行业项目为主,消费渗透率很低
2–5 年:AIGC 三维工具成熟,内容成本大幅下降 消费 MR 逐步落地空间办公、协同创作场景;光波导持续迭代
5–8 年:轻量化 MR 眼镜成熟,价格下探,走向大众消费 空间计算成为下一代交互入口
七、MR vs VR 产业链核心差异(汇报对比要点)
VR:封闭沉浸,感知可以简化,重点是显示、渲染;
MR:必须透视 + 空间理解,感知系统、空间算法、虚实遮挡是刚需;
成本结构:VR 大头是显示 + 主控;MR 额外增加深度相机、感知芯片、多传感器标定成本;
商业化顺序:VR 优先游戏影音;MR 优先 B 端协同、数字孪生,再消费空间办公。
八、一句话收尾(PPT 结束语)
MR 不是升级版 VR,产业链增量核心来自彩色透视光学、空间感知硬件、空间计算引擎;短期看 B 端数字孪生与实训兑现收入,中期看 AIGC 三维内容解决内容荒,长期看光波导轻量化眼镜打开消费大市场。
- 上一篇:最新动态:EFK值得关注
- 下一篇:没有了
相关文章