C轮领域上市热潮持续
2026-10-23
浏览量:次
C 轮领域上市热潮持续
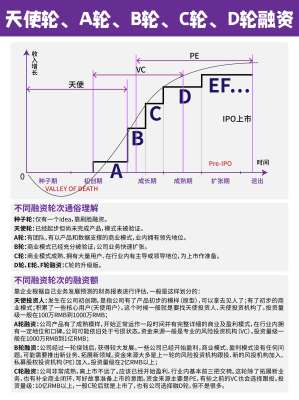
核心判断:当前 AI 算力、大模型、具身智能、AI Infra 赛道,C 轮 / Pre-IPO 轮独角兽正在集中进入资本化窗口。这不是普适的全行业
IPO 行情,而是前沿硬科技赛道在一级市场融资周期、资本市场制度放开、算力资本消耗三重因素叠加下的集中兑现潮;C 轮已经从传统意义上的
“业务扩张轮”,变成大量科技公司的IPO 前置轮,融资目标不再只是市场拓展,而是为上市前补齐算力、研发、合规资金缺口。
一、热潮形成的底层驱动
第一是资本市场通道打开。港股 18C 章持续承接未盈利科技企业,科创板第五套标准正式扩容覆盖大模型企业,允许具备核心技术、产品上线规模化应用、尚未稳定盈利的 AI 主体申报,给 C 轮阶段的独角兽打通两条主流路径,也催生 A+H 双线上市的选择。企业可以先港股完成定价、流动性验证,再回 A 股科创板二次上市,降低单一市场的波动风险。
第二是商业模式和资本消耗结构变化。大模型、AI 芯片、协作机器人、部署基础设施这类赛道属于持续高烧钱模式,算力采购、集群建设、人才团队、合规投入长期刚性。单纯依靠一级市场持续大额融资难度抬升,C 轮之后上市,本质是把二级市场变成长期算力资本的供给池;很多企业 C 轮融资就是明确的 Pre-IPO 融资,用来稳住现金流,支撑到招股阶段。同时产业端客户订单、MaaS、算力租赁、私有化部署收入逐步落地,开始形成可验证的商业化基线,满足投资人退出叙事。
第三是一级市场周期传导。前几年集中爆发的 AI 赛道融资,到 2026 年批量走到 C 轮这个时间节点,早期基金进入退出窗口期,倒逼企业推进 IPO 流程。资金偏好也发生变化:相比早期 A/B 轮赌技术原型,当前机构更愿意在 C 轮押注已经跑通最小闭环、拥有标杆客户、具备工程交付能力的公司,Deployment 推理服务、算力芯片、机器人整机这类 “卖水” 基础设施标的热度高于纯模型实验室。
第四是全球对标效应。海外 Cerebras、Anthropic 等 AI 标杆陆续推进上市,给国内同赛道公司形成估值参照,带动投资人对 C 轮阶段硬科技企业的定价预期。
二、赛道分布:产业链分层上市,和前面报告主线高度联动
热潮不是均匀分布,呈现清晰的分层,刚好承接前面 AI 芯片、Deployment 部署、协作机器人、IoT 安全的分析主线。算力底层层:AI 训练 / 推理芯片、液冷、光模块、智算、推理部署平台,是本轮上市潮里确定性最高的板块,燧原、昆仑芯、无问芯穹这类 C 轮阶段的 AI Infra 企业密集递表。Deployment 推理调度、KV 缓存、分布式 serving 厂商,因为直接解决算力降本痛点,商业化现金流更强,在 IPO 审核中更容易获得认可。模型层:通用大模型、行业垂直大模型,代表是智谱、MiniMax 为代表,先港股上市、再回科创板,还有一批 C 轮的垂直模型公司排队申报。这类标的的难点是收入规模偏小、持续亏损,估值高度绑定技术榜单、Token 增速与客户留存。具身智能与机器人层:协作机器人、人形机器人、移动巡检机器人,宇树已经落地,银河通用等一批 C 轮机器人企业正在辅导申报,卖点是场景落地、工艺包、人机协同能力,但普遍面临量产慢、单台成本高、订单分散的问题。应用与安全层:AI 行业应用、IoT 安全、数据合规、标注与数据治理公司,现金流相对更好,很多是轻资产模式,盈利预期更早,属于上市梯队里的稳健型标的。
三、本轮 C 轮 IPO 浪潮,和过去硬科技上市的关键差异
过去 C 轮企业上市,一般要求具备稳定毛利、规模化持续收入;现在前沿 AI 赛道大量 C 轮独角兽,是技术优先、收入后置的上市范式。审核重点不再只看净利润,转向核心技术指标、算力储备、客户标杆、研发团队、知识产权、数据合规与安全体系。估值逻辑切换:从 PS、PE 转向综合指标,包括 Token 增速、GPU 集群规模、部署吞吐、客户续约、单位推理成本、模型迭代速度。也就是你前面提到的 Deployment、推理成本,直接变成 IPO 招股书核心竞争力章节的关键论据。融资用途显著变化:传统 C 轮资金多用于渠道、市场;现在 C 轮 Pre-IPO 资金大头投向 GPU 采购、集群扩建、推理部署平台研发、合规与安全体系建设。同时出现 “快慢分化”:基础设施、部署、算力租赁企业商业化落地更快,申报节奏靠前;纯基座大模型、人形机器人企业商业化周期更长,上市之后持续承压。
四、核心风险点
首先是估值分化与破发压力。大量未盈利标的依靠成长叙事定价,市场情绪一旦转向,很容易出现估值回调。同一个赛道,商业化闭环扎实、有稳定算力服务收入的标的能够维持估值;只有模型榜单、缺少持续付费客户的标的,二级市场流动性会快速走弱。其次是算力成本持续侵蚀利润。就算成功上市,高昂的训练与推理账单是长期包袱。如果 Deployment 调度、KV 缓存、Prefill/Decode 解耦等工程优化跟不上,单位 Token 成本居高不下,收入增长会被算力成本吃掉,持续亏损周期拉长。第三是同质化与竞争挤压。大模型、机器人赛道玩家扎堆,头部优势集中,中间层 C 轮公司很容易卡在 “技术不如龙头、盈利不如应用厂商” 的夹层,上市之后缺少持续的故事增量。第四是合规与安全审核门槛抬升。数据出境、模型备案、IoT 与机器人安全、供应链审查,都是 IPO 问询高频重点;安全体系缺失、模型幻觉管控薄弱、固件供应链风险,都可能延缓甚至阻断上市进程。第五是资本诉求和长期研发的冲突。上市之后要持续披露季度指标,短期业绩压力上升,容易倒逼企业优先做高收入的简单应用,放缓长期底层技术(类脑 SNN、STDP、新芯片架构)投入。
五、趋势预判与产业启示
第一,C 轮会持续成为 AI 硬科技的分水岭:一部分拿到 IPO 门票,进入二级市场持续融资、扩算力;一部分商业化不及预期,无法满足上市标准,走向并购、合并或者融资遇冷,行业加速出清。第二,上市之后的竞争主战场,会从模型跑分转向规模化 Deployment 交付、成本控制、安全体系建设,和前面 Deployment、IoT 安全、协作机器人的技术主线闭环。投资者会越来越看重推理成本曲线、集群利用率、安全管控能力,而不只是模型能力。第三,资本格局固化:A+H 会成为头部 C 轮 AI 企业的主流方案;港股承担早期流动性验证,科创板承接本土产业资本、长期产业资金。第四,资本的筛选标准会持续收紧,监管走向 “开门但严审”,鼓励有真实场景、可控成本、合规体系完整的技术公司,打击纯概念包装、依赖一次性项目收入的标的。
一句话总结:这一轮 C 轮上市热潮,本质是 AI 产业从实验室、一级市场融资阶段,进入大规模商业化算力基建竞赛的标志;上市拿到的资金,最终会持续投入芯片、集群、推理部署、安全体系这些底层环节,而能否把推理成本管住、把场景落地跑通,决定这些新上市公司的长期价值。
相关文章