专家清洁机器人市场爆发前夜,资本加速布局
2026-10-30
浏览量:次
专家观点:清洁机器人市场爆发前夜,资本加速布局
主线:家用赛道进入存量竞争,商用清洁机器人是本轮资本押注核心;SLAM、多模态感知、具身 AI、MaaS 租赁模式成熟,ROI
跑通,行业从试点走向规模化复制,处在爆发临界点。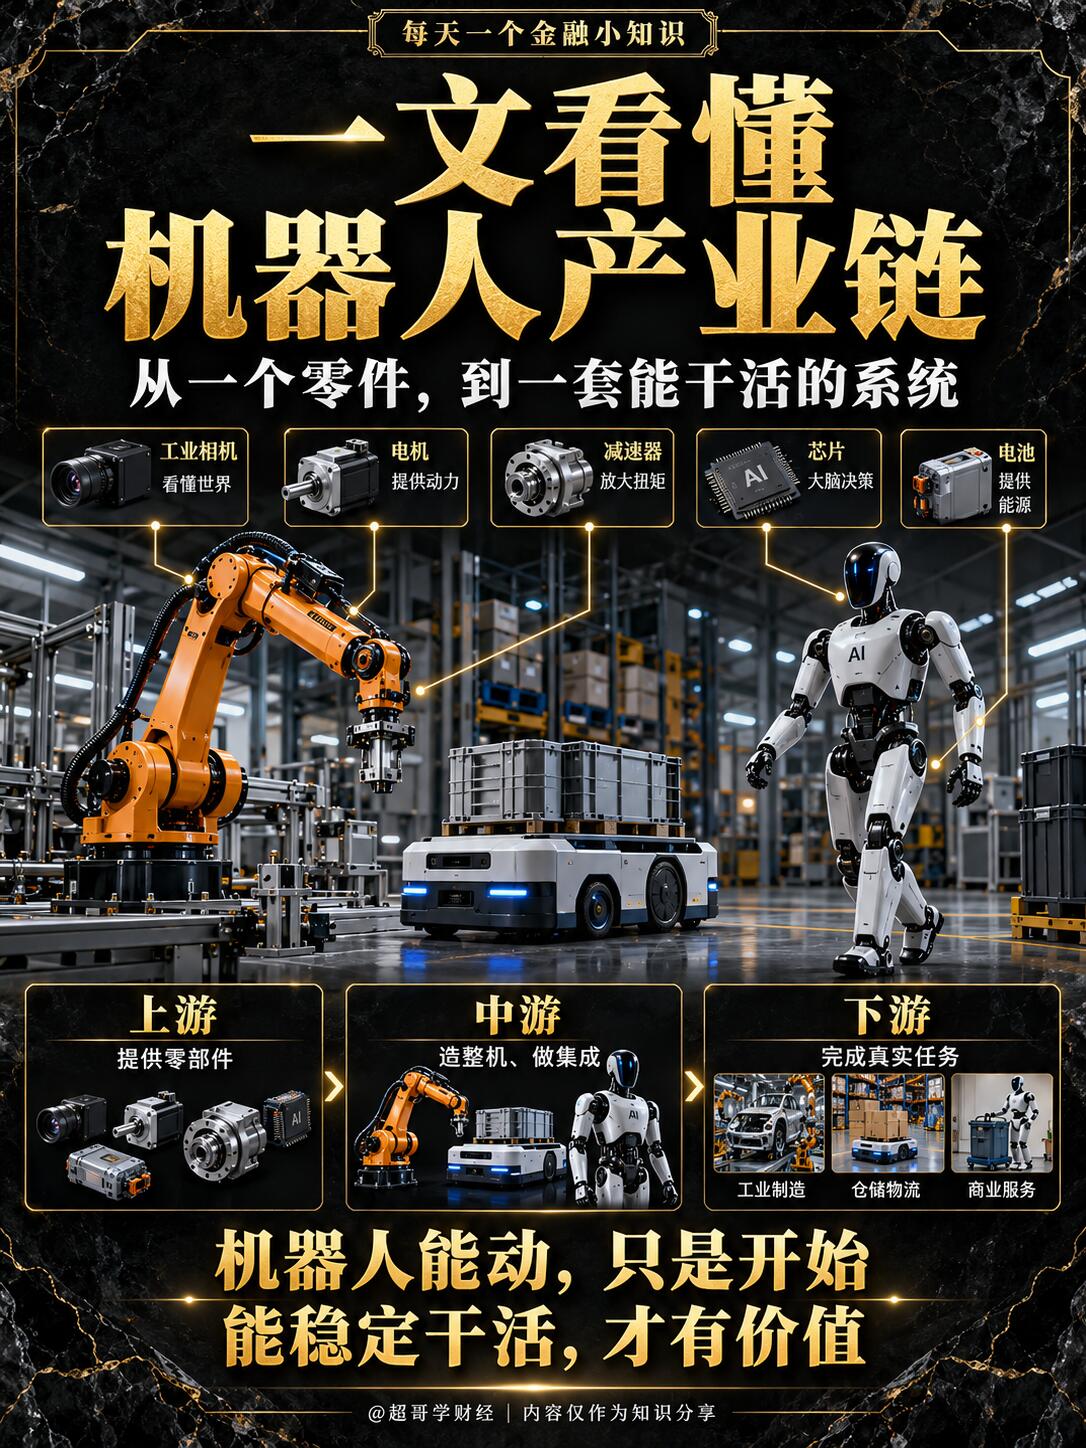
一、资本动向:资金集中进场,投后逻辑已经改变
创投、产业资本、政府引导基金持续加码,大额融资密集落地:普渡机器人完成近 10 亿元新一轮融资、估值破百亿;高仙、擎朗持续拿到战略轮;云鲸、追觅等家用龙头同步布局商用与家庭具身清洁机器人,腾讯、蓝思科技、北汽产投等产业方入局,不再单纯投硬件,而是押注场景、调度平台、具身智能底座36氪。
资本共识变化:
早期:看导航硬件、激光雷达、样机能力;
当前:优先看交付量、运维网络、单客户回本周期、多机集群调度、海外渠道;
退出路径清晰:多家头部冲刺 IPO,行业进入资本化快车道。
二、为什么说是 “爆发前夜”?四大底层条件同时成熟
1. 人力痛点刚性,客户算账已经算得过来
物业、商场、酒店、工厂、医院、交通枢纽保洁长期缺人、流失率极高、人工成本持续上行。商用清洁机器人不再是 “炫技设备”,租赁 MaaS 模式(机器人即服务)大幅降低入场门槛,物业公司不用一次性重金采购,按月付费,多数场景回本周期压缩到 12–24 个月,B 端采购意愿显著抬升。
2. AI 与感知技术跨过实用门槛(和前面 AI 芯片、AIGC 链路打通)
传统 SLAM 只能静态地图;现在融合多目视觉、激光雷达、大模型语义理解,人流密集、杂物多变的商场、大堂里动态避障、重定位稳定性大幅提升;
大模型赋能:自动识别污渍、垃圾类型,动态调整路线;多机协同调度,对接电梯、门禁、物业平台,自动上报清洁报表、异常告警;
细分专项机型落地:卫生间清洁机器人、工业油污清洁、医院消毒消杀机器人,从 “只能洗地” 走向专项作业。
3. 供应链成熟,成本下探
国内 LiDAR、移动底盘、电机、电池供应链完备,国产整机成本持续下降;家用扫地机厂商的量产能力外溢到商用,良率、售后体系逐步完善,支撑大批量交付。IDC 数据:中国厂商占据全球商用清洁机器人出货九成份额,出海成为重要增长曲线,高仙、普渡、擎朗海外收入占比普遍超 65%IDC。
4. 需求分层打开,场景边界持续拓宽
标准化大场景:园区、写字楼、商超、机场(放量主力);
高门槛价值场景:医院洁净区域、制药车间、食品工厂(溢价高,看重消毒、溯源、合规);
小微轻场景:连锁门店、酒店走廊,轻量化小型机型放量;
家庭侧:家用扫地机从单纯扫拖,向家庭具身管家演进,清洁作为高频入口,是具身智能落地优先赛道。
三、竞争格局:三类玩家同台
商用原生龙头:高仙、普渡、擎朗,深耕 B 端物业体系、交付运维、海外渠道,商用清洁是核心营收;
家用跨界巨头:科沃斯、石头、云鲸、追觅,依托供应链、品牌、算法积累,推出商用产品线,用成本优势切入中小 B;
具身新势力:智元等具身公司入局,把通用具身能力嫁接到清洁底盘,目标不止地面清洁,未来叠加巡检、安防等复合任务。
四、专家提醒:爆发前的三大卡点,也是分化分水岭
复杂环境稳定性:人流高峰、水渍、线缆、异形障碍物、台阶、卫生间死角仍是短板;很多纸面参数好看的机型,真实场景有效作业率偏低;不是导航不行,是动态世界的语义理解和异常处置能力不足;
服务运维能力>硬件:B 端客户买的不是机器,是稳定的清洁结果。缺少本地化运维团队、备件网络的厂商,哪怕硬件便宜,也很难规模化复购;
同质化内卷风险:基础洗地底盘快速同质化,价格战苗头显现;真正壁垒在调度平台、污渍识别 AI、行业 SOP、数据溯源、和物业系统打通的软件能力。
行业共识:未来 2–3 年,会快速从 “多家小批量试点” 进入头部集中、批量集采阶段,一批只做硬件、缺少场景服务能力的厂商会被出清。
五、一句话总结
清洁机器人,尤其是商用赛道,正处在技术可用、经济账跑通、资本集中押注、客户认知到位的爆发前夜;AI 大模型 + 国产算力底盘,会进一步打开机器人从 “固定路线洗地” 走向通用现场作业的天花板;但最终跑出来的,不是硬件最强的,而是懂物业流程、能持续交付稳定服务的玩家。
- 上一篇:AI芯片报告最新进展,性能再创新高
- 下一篇:iPS细胞投资热度持续升温
相关文章
-
人形机器人市场市场爆发前夜,资本加速布局
11-20
-
人形机器人展望技术迈向新高度
11-19
-
人形机器人大全技术迈向新高度
11-18
-
人形机器人型与人协作的未来工作场景
11-17
-
人形机器人发展取代人工?机遇与挑战并存
11-16