ARVR最新动态,行业格局生变
2026-10-14
浏览量:次
ARVR 最新动态,行业格局生变
当前 XR 产业正在发生结构性分化,传统 VR 头显增长承压,而 AR/AI 眼镜成为增长主线。AI
大模型与空间计算深度融合,赛道竞争从过去单纯比拼硬件参数,转向光学、感知、本地 AI、应用生态的综合较量,国内外厂商战略重新洗牌,行业格局发生明显变化。
一、市场结构性反转:VR 承压,AR 爆发
VR 消费头显市场进入调整周期,出货量下滑,大众端游戏娱乐增长见顶。VR 的机会重心逐步转移到企业端,集中在工业培训、虚拟仿真、医疗模拟、大空间文旅项目,以 B 端项目制落地为主,消费端新品迭代节奏放缓。 AR 眼镜、AI 智能眼镜成为整个 XR 板块核心增长引擎。市场路线明显分裂为两大阵营,一类是轻量化日常 AI HUD 眼镜,形态接近普通眼镜,主打翻译、导航、提词、实时 AI 助手,优先解决生产力轻需求;另一类是重型空间计算 AR/MR 设备,搭载 6DoF 空间定位、光波导光学,面向虚实融合、全息空间交互。简单来说,行业放弃了一步到位的全功能空间 AR 幻想,采用分层落地策略,先用轻量化 AI 眼镜完成用户普及,再逐步升级完整空间计算能力。
二、厂商格局重塑,竞争逻辑改变
海外巨头战略调整。Meta 一方面维持 Quest 在 VR 消费与中小企业市场的基本盘,同时跨界联合眼镜巨头推出轻量化 AI 眼镜,布局日常 AR 入口,不再只押注 VR;苹果 Vision Pro 守住高端空间计算标杆,持续迭代 visionOS,主打专业创作、企业空间应用,定位高端生态标杆,短期不追求大规模走量;谷歌依托 Android XR 体系,不再自研全部硬件,转向开放平台,与中国 AR 硬件厂商深度合作,提供系统与 AI 底层能力;Magic Leap 放弃自有整机大规模量产,转型光波导光学方案供应商,输出光学模组给合作伙伴。
国内厂商话语权显著提升,成为消费级 AR 主力。雷鸟、XREAL、Rokid、影目等国内 AR 厂商形成第一梯队,在观影 AR、AI HUD 眼镜出货量上实现突破,同时开始自研空间计算芯片、光波导光机;PICO 战略收缩,重心从大众消费 VR 转向行业 B 端场景;DPVR 深耕企业 VR、仿真培训赛道。中国厂商优势集中在光学整机、结构设计、供应链成本控制,在轻量化 AR 产品上迭代速度领先海外。
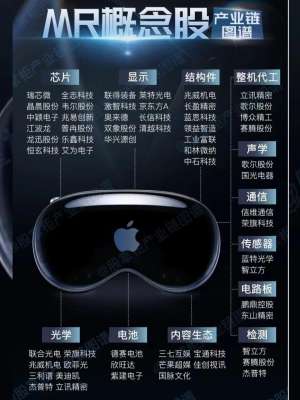
赛道玩家也发生分层。过去 XR 行业是头显整机厂商为主;现在微显示、光波导、空间感知模组、本地 AI 芯片厂商地位抬升,上游光学与 MEMS、DLP 光机、CRD 这类元器件供应商,成为产业关键瓶颈环节,供应链厂商开始深度参与整机定义。
三、技术路线的最新动态
光学方案路线收敛。VR/MR 头显普遍采用 Pancake 折叠光路,减重、缩小体积,是当前成熟方案;AR 的长期主线是光波导,衍射光波导量产提速,体全息光波导、碳化硅新型波导材料持续攻关,目标解决彩虹纹、光效低、镜片厚重等痛点。Micro-OLED 已经成熟用于高端 XR 设备,Micro LED 被视为下一代 AR 微显示方向,但量产良率仍是约束。空间感知能力下沉。6DoF 不再只是高端 MR 头显专属,逐步下放到消费 AR 眼镜。眼动追踪、手势识别、高斯泼溅空间重建等技术,从演示 Demo 走向商用产品,空间地图、虚实遮挡、环境理解能力持续提升。 AI+XR 成为核心变量。大模型本地端侧部署,让 AR 眼镜具备实时视觉理解、多模态问答、现场资料检索,不再只是投屏巨幕。AI 大幅降低空间内容制作门槛,支持一键生成三维场景、全息模型,补齐长期困扰行业的内容短板。英伟达推出 XR AI 开发套件,为 AR 设备提供智能体能力,AI 智能体和空间计算结合,打开全新交互范式。
四、应用场景重心转移
VR 场景:消费游戏热度回落,企业场景成为 VR 基本盘,包含工业安全培训、虚拟装配、医疗康复、教学实训。 AR 轻量化场景:日常出行导航、会议实时翻译、提词、随身 AI 助手,是当前规模化落地最快的场景;工业 AR:巡检、远程专家协同、设备装配指引、数字孪生可视化,企业付费意愿稳定;高端空间 MR:建筑 BIM 评审、医疗术前规划、产品设计评审,依靠虚实融合三维交互创造价值;车载、文旅、零售 AR 仍处于试点阶段,等待硬件成本进一步下降。
五、格局变化背后的核心矛盾与挑战
第一,硬件与功耗矛盾。AR 眼镜要做到普通眼镜形态,必须平衡重量、续航、亮度、算力,光波导光效偏低,本地 AI 推理功耗高,仍是最大工程难题。第二,生态瓶颈。空间原生应用数量不足,传统 2D 应用迁移到空间端成本高,内容生产工具链还不够成熟。第三,成本。光波导、Micro-OLED 微显示模组单价高,制约大众普及,国产光学方案降本进度决定放量节奏。第四,标准与隐私。空间扫描、环境地图采集带来数据隐私问题,空间交互、空间内容行业标准尚未统一。
六、行业趋势总结
过去 ARVR 行业竞争,比拼的是谁能更早做出全能空间头显;新的格局下,赛道分层,VR 稳住 B 端基本盘,AR 从轻量 AI 眼镜起量,渐进式走向完整空间计算。竞争重心从终端硬件,向上游光学、微显示、感知器件、端侧 AI 算力延伸。中国厂商在消费 AR 整机赛道获得重要位置,而全球巨头更多聚焦操作系统、AI 底层和高端空间计算平台。未来几年,AR 眼镜会优先实现千万级出货,带动整个 XR 产业链和上游光机、光学元器件市场持续增长。
- 上一篇:最新动态:CRD值得关注
- 下一篇:2026年ChatGPT前景发展趋势预测
相关文章