Neuralink的商业化前景分析
2026-10-19
浏览量:次
Neuralink 商业化前景分析
一、当前进展:从实验室走向临床验证的关键期
截至 2026 年 10 月,Neuralink 仍处于临床试验阶段,但技术进展速度明显加快。其首款产品名为 "Telepathy"(心灵感应),目标是帮助脊髓损伤导致的四肢瘫痪患者、渐冻症患者用意念直接控制电脑、手机和机械臂。
人体试验代号为 PRIME,目前已累计植入约 26 名患者,试验范围从美国扩展到加拿大、阿联酋和英国。最新的技术突破集中在三个方面:一是信号解码能力大幅提升,通过在 5 万小时无标签脑数据上做自监督预训练,解码器可以连续工作数周无需重新校准,最高信息传输速率达到 11.32 BPS(比特每秒),刷新了脑机接口纪录;二是硬件升级,电极数量从 1000 个计划提升到 3000 个,电极丝可以直接穿过硬脑膜而无需切除,单根植入时间从 17 秒缩短到 1.5 秒,植入深度突破 50 毫米,能够触达大脑更深层的神经元;三是应用场景拓展,2026 年 7 月起,植入患者已经可以用意念操控电动轮椅。
监管层面,Neuralink 针对严重言语障碍的言语恢复技术获得了
FDA"突破性医疗器械认定",可以加速后续审评沟通。但需要明确的是,目前所有植入设备都属于临床试验性质,没有一台真正进入商业化销售阶段。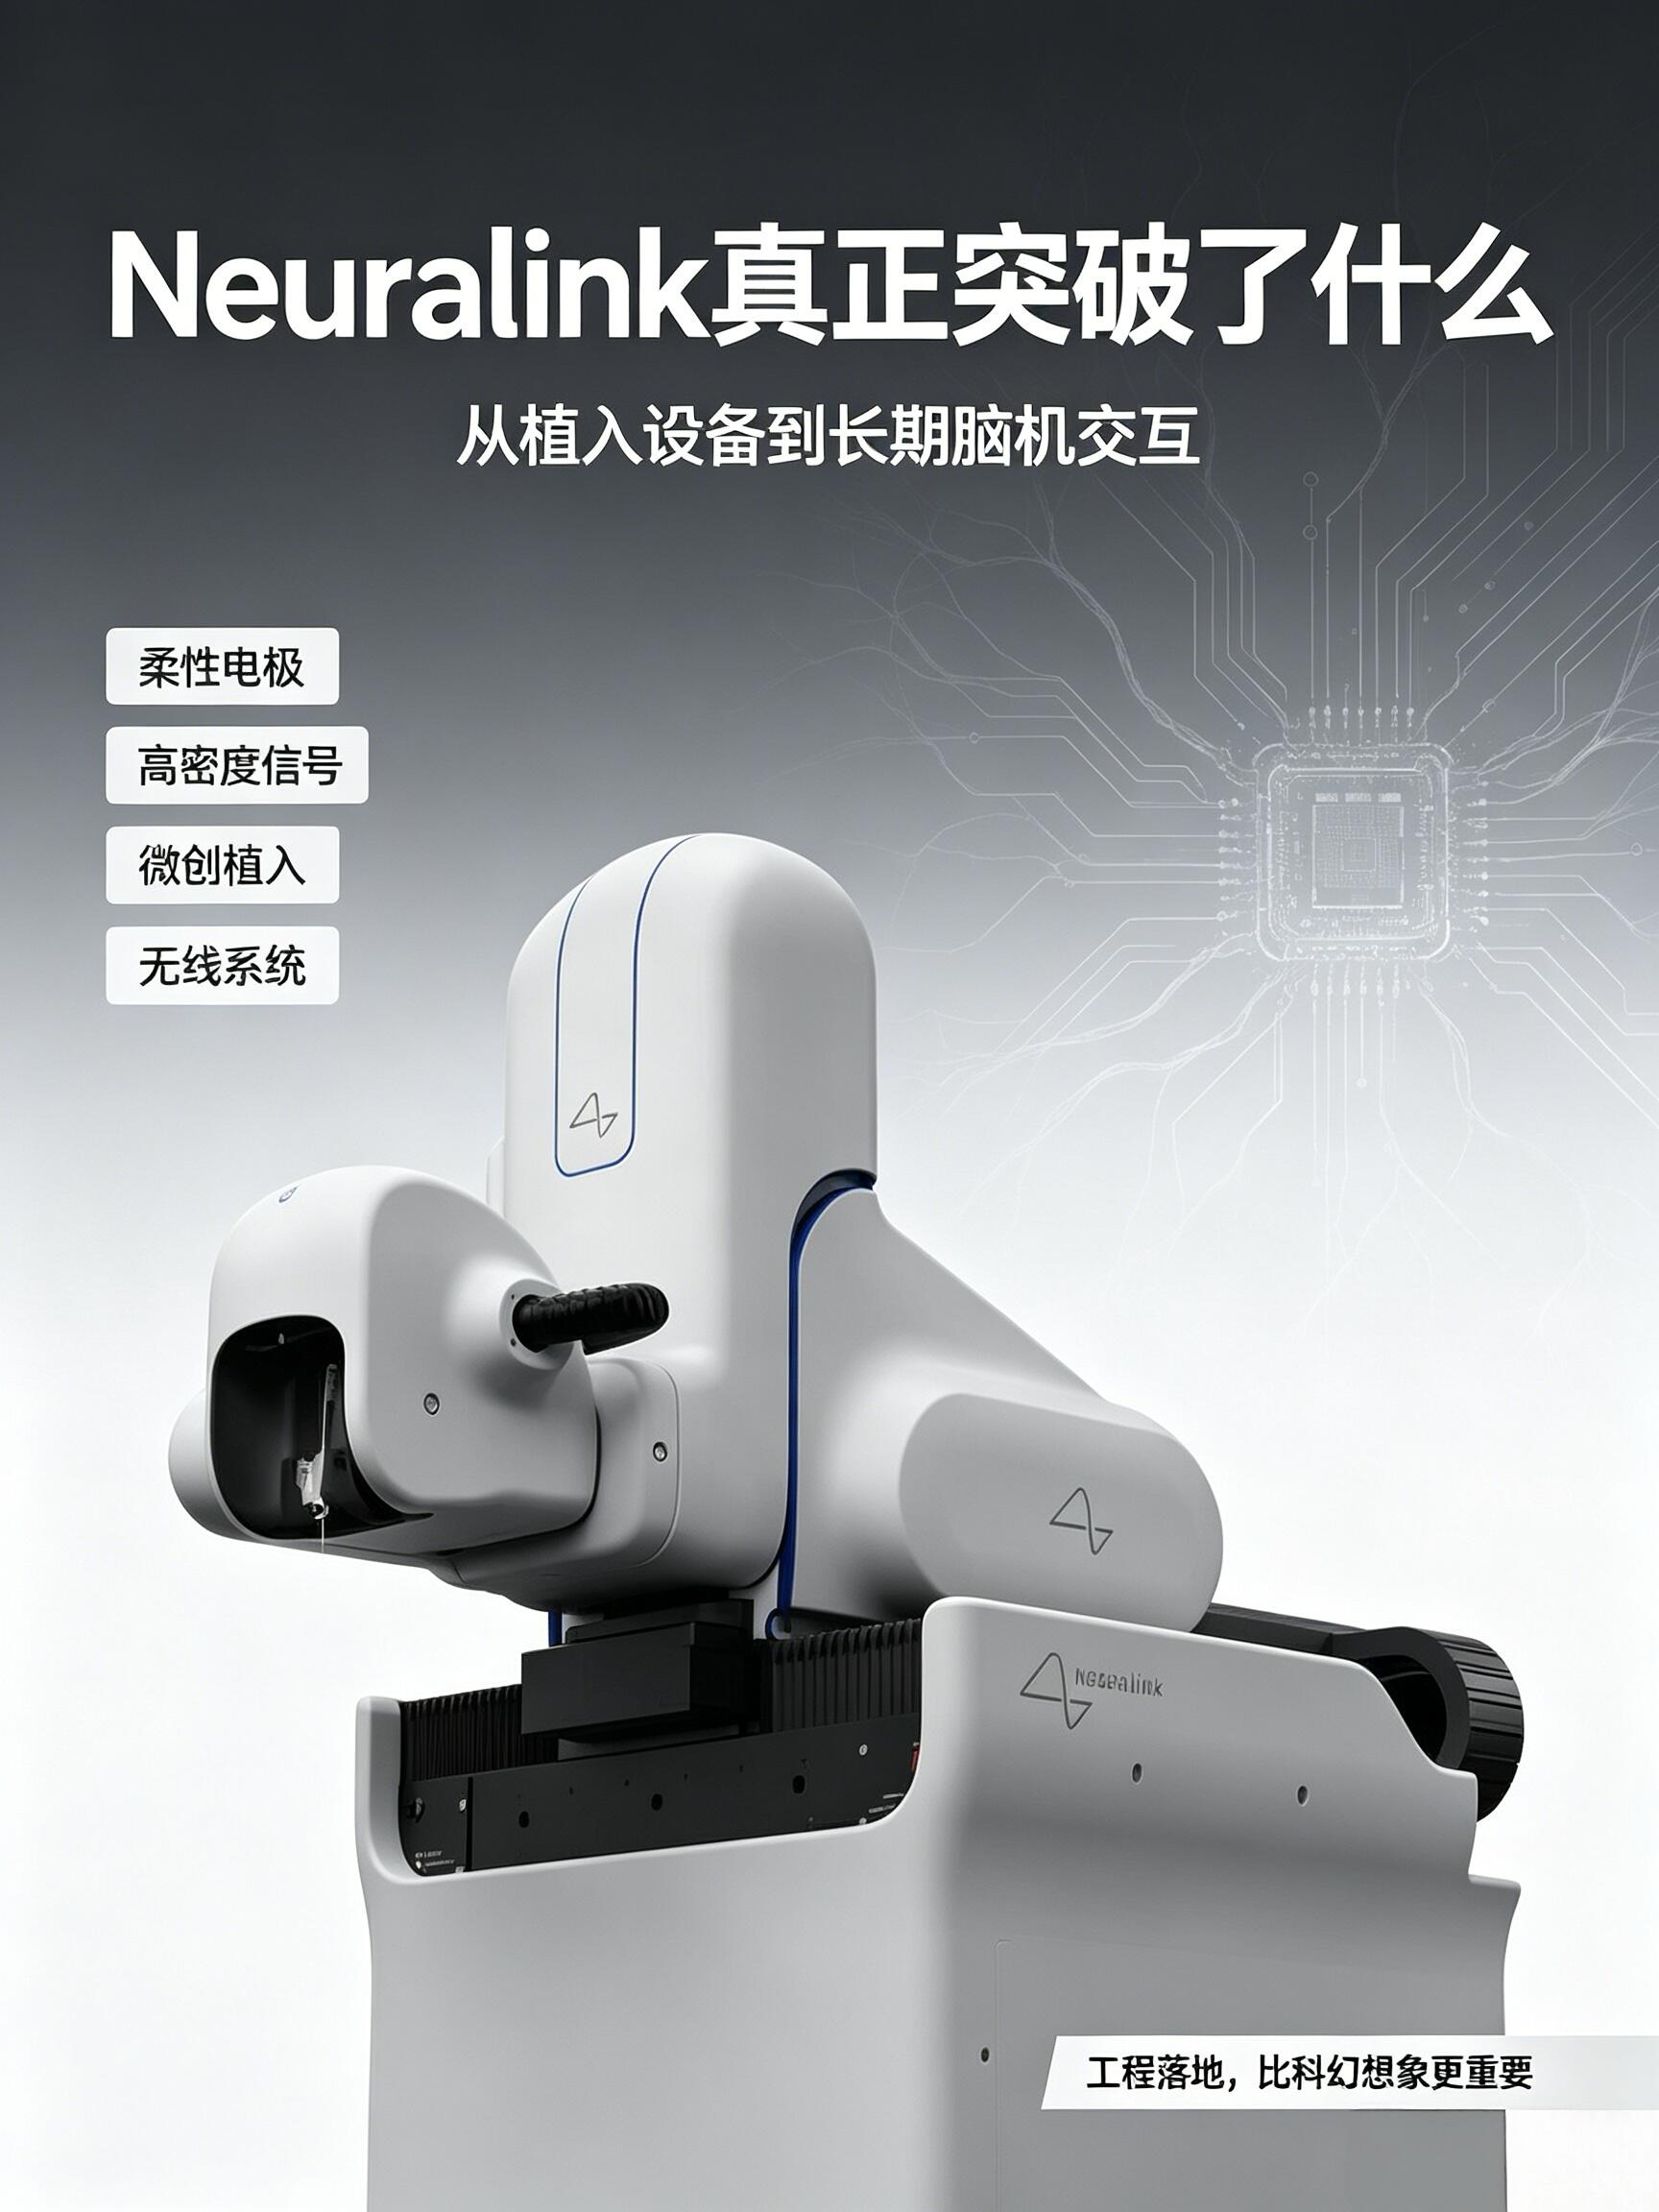
二、商业化路径:三步走,从医疗到消费
Neuralink 的商业化不是一步到位,而是沿着 "医疗刚需→医疗拓展→消费级" 的路径推进。
第一步是短期(2026-2028 年),以瘫痪患者的数字自主能力为首个适应症。产品形态就是 N1 植入物加上手术服务,商业模式类似高端植入式医疗器械:卖设备、做手术、提供术后软件升级。按照马斯克公开的说法,量产后单台设备成本目标控制在 5000 到 10000 美元,加上术后监测和随访,患者总费用大约在 5 万美元左右,未来有望通过医保覆盖。
第二步是中期(2028-2032 年),拓展到言语恢复、视觉假体、帕金森等更多神经疾病适应症。同时可能引入订阅制模式 —— 硬件植入后,神经信号的云端处理、算法升级、新功能解锁都按月或按年收费,类似医疗器械界的 "刀片 + 刀架" 模式。
第三步是长期(2032 年以后),马斯克设想的消费级市场:健康人植入脑机接口,直接用意念控制电子设备,甚至实现人机融合。但这一步面临的伦理、监管和安全挑战极大,短期内不可能落地。
三、市场空间:医疗是基本盘,消费是想象空间
从医疗市场看,仅美国就有约 28 万脊髓损伤瘫痪患者,加上全球范围内的渐冻症患者、脑卒中后运动障碍患者,潜在首批适应症人群达到数十万级别。如果按单例 15 万美元的设备 + 手术费用测算,仅瘫痪恢复这一个细分市场的潜在设备价值就在 20 亿到 30 亿美元量级。
从全球脑机接口整体市场看,2026 年市场规模约 32 亿到 54 亿美元,年增速超过 20%。中国市场的医疗康复相关潜在规模约 1240 亿元人民币,脑机接口在 2026 年首次写入中国政府工作报告,被列为未来产业,政策支持力度很大。
真正的想象空间在消费级市场,但这属于 5 到 10 年以后的故事。如果脑机接口真的能做到安全、微创、低成本,消费电子、游戏、办公场景的市场规模会是医疗市场的数十倍。但这个前提非常遥远。
四、竞争格局:三条路线并行,Neuralink 并非独跑
脑机接口赛道并非 Neuralink 一家独大,目前形成了三条技术路线的分化。
Neuralink 走的是高通道密度侵入式路线,用超细柔性电极丝加手术机器人自动植入,优点是信号质量最高、通道数最多,缺点是需要开颅手术,创伤相对大。
Synchron 走的是经血管介入路线,通过颈静脉把电极送到大脑矢状窦位置,不需要开颅,由杰夫・贝索斯和比尔・盖茨投资,安全性更高,但信号通道数和精度不如侵入式。
Precision Neuroscience 和 Science Corporation 等新玩家则走薄膜电极路线,在颅骨下放置薄层电极阵列,创伤介于两者之间。OpenAI 也在 2026 年初参投了 Merge Labs,探索大模型与脑机接口的结合。
Neuralink 的核心优势在于马斯克带来的品牌效应、手术机器人自动化带来的量产潜力,以及红杉、ARK Invest 等全明星资本加持。但其劣势也很明显:人体试验启动晚于 Synchron,长期安全性数据积累还不够。
五、核心风险:三道坎决定商业化成败
第一道坎是监管审批。脑机接口直接作用于人体大脑,FDA 的审评标准极其严格。Neuralink 在 2022 年第一次申请人体试验时直接被驳回,磨了一年才拿到临床试验许可。后续关键性临床试验如果出现安全性问题,突破性器械认定可能被撤销,商业化时间线会大幅推迟。
第二道坎是长期耐久性。侵入式电极植入大脑后,3 到 5 年内可能出现聚酰亚胺电极丝降解、脑组织胶质包裹电极等问题,导致信号质量随时间衰减。如果设备寿命只有三五年,而植入手术又不可逆,患者接受度会大打折扣。这是目前所有侵入式脑机接口公司共同面对的技术难题。
第三道坎是成本与产能。虽然核心部件成本已经降低了 95%,但单例总费用仍然在 5 万美元量级,远高于普通患者的承受能力。手术机器人和植入流程虽然在自动化,但要规模化到每年数千甚至上万例,还需要医院、医生、术后随访体系的配套建设,不是单靠技术就能解决的。
此外还有一个认知层面的风险:目前脑机接口能解读的信号还停留在运动意图这个层面,也就是 "想动哪根手指"" 想点哪里 "这种粗粒度指令。要进一步解读语言、情感、抽象思维,在技术上还有很长的路要走,短期内不可能实现马斯克描述的" 意念聊天 " 场景。
六、前景判断:谨慎乐观,先做医疗工具
综合来看,Neuralink 在 2026 年已经度过了 "能不能做出来" 的技术验证期,正在进入 "能不能安全、规模化地做出来" 的临床验证期。
短期(3 年内),最现实的商业化是在瘫痪患者群体中获批上市,作为高端医疗器械销售,市场规模在十亿美元级别,营收不会太大,但会是侵入式脑机接口第一个真正跑通商业化闭环的产品。
中期(5 年内),随着电极通道数提升、手术流程标准化、成本进一步下降,适应症会扩展到更多神经疾病,叠加软件订阅模式,收入结构会从一次性设备销售转向持续服务收入。
长期(10 年以上),消费级市场能不能打开,取决于侵入式手术的创伤能不能降到足够低、设备长期安全性能不能得到十年以上数据验证、以及社会对脑机伦理的接受度。这个阶段还存在很大不确定性,不宜过早下结论。
一句话总结:Neuralink 现在是一个估值 90 亿美元的高端医疗器械公司,而不是什么 "人类进化公司"。它的商业化前景在医疗领域是清晰且可预期的,但在消费级领域,还需要至少十年的技术和伦理验证。
- 上一篇:Walker的感知与控制技术详解
- 下一篇:2026年EDR威胁趋势预测