VR的商业化前景分析
2026-10-28
浏览量:次
一、现状:冰火两重天
VR 行业已经走出 “元宇宙概念泡沫期”,进入分化阶段: ✅ 赚钱赛道:工业实训、职业教育、文旅文博、大空间线下体验、安全应急、医疗康复,有明确
ROI、客户愿意付费; ❌ 承压赛道:家用消费级 VR 一体机,出货波动大、内容少、复购弱、吃灰率高,很难成为家庭刚需。核心矛盾:VR 的价值是
“沉浸式临场感”,但家用场景缺少高频刚需;而 B 端场景,沉浸式可以直接降风险、省成本、提升转化。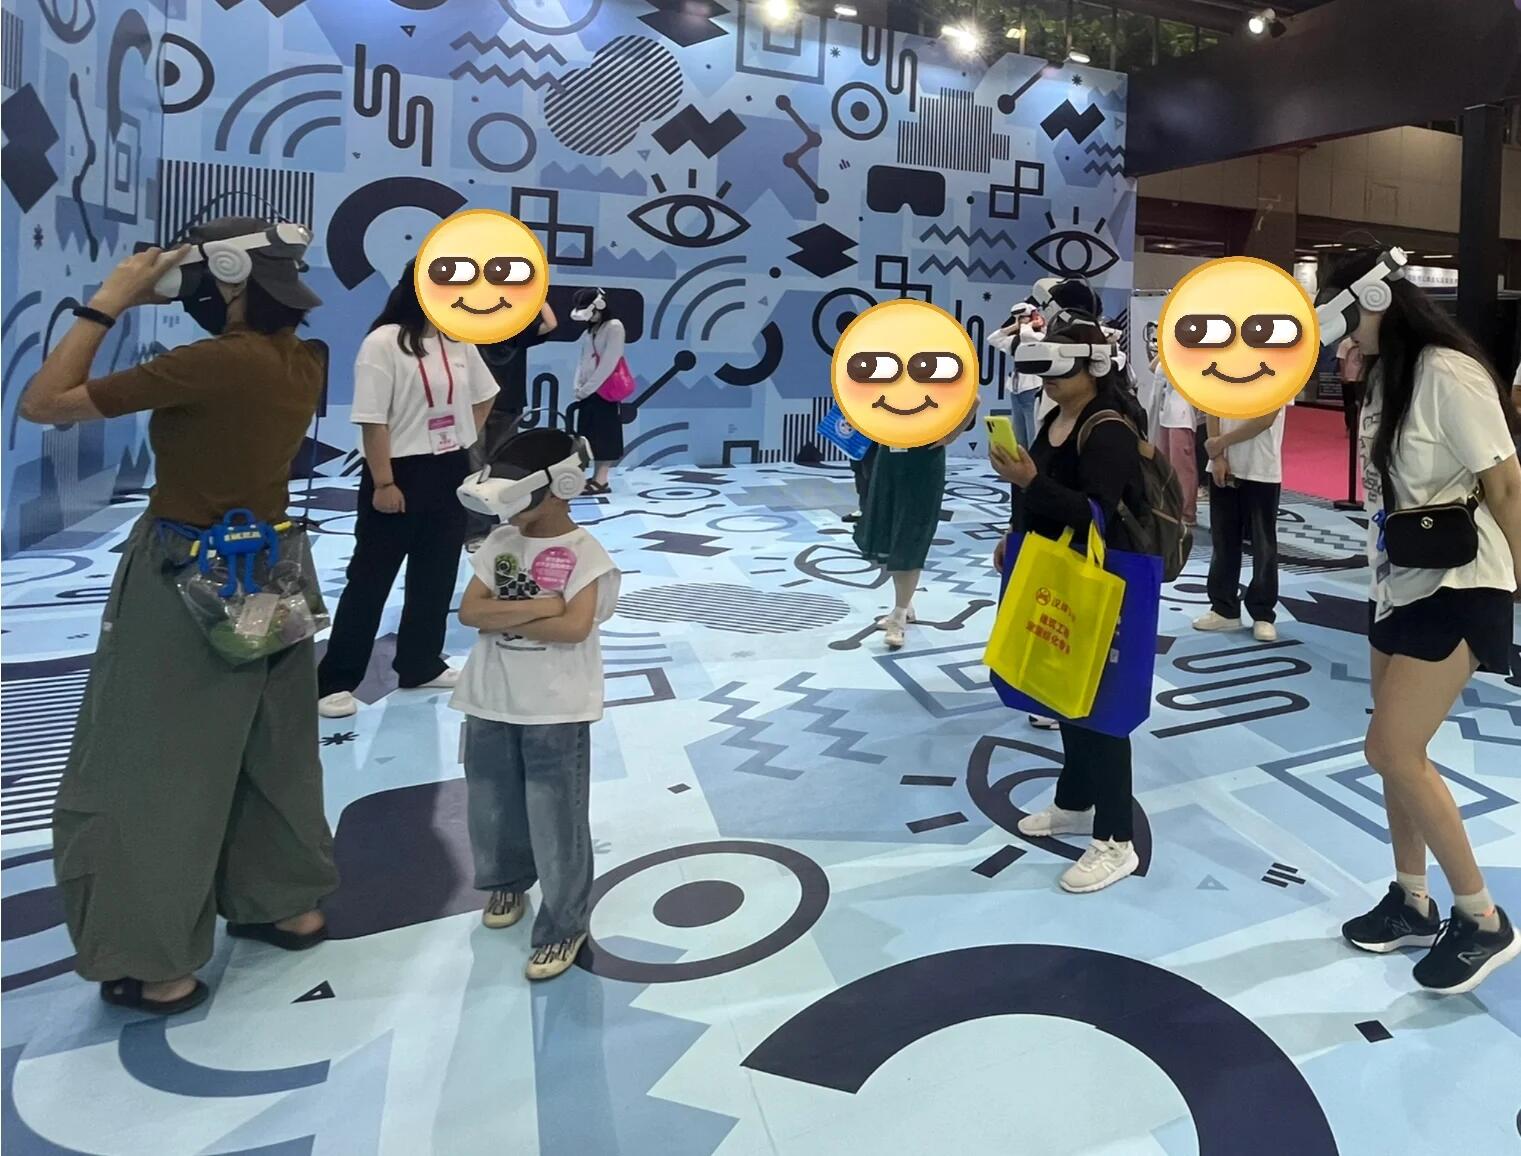
二、分赛道商业化前景(确定性排序)
1. B 端行业方案(短期确定性最高,当前主力)
1)工业仿真、产线培训、数字孪生 工厂、电力、油气、轨道交通、核电:高危、高成本操作,没法反复实操。VR 做岗前实训、设备拆装、故障演练,降低事故、减少停机损耗。付费方:大型制造企业、央企,采购预算稳定,属于 “安全投入”。特点:定制化强、客单价高、标准化难、交付周期长。
2)职业教育、实训、研学 职校、高职、技工、研学基地:汽修、护理、机电、建筑、消防实训。政策驱动强,配套实训采购;配合前面聊的教育机器人,AI+VR 实训是组合方案。痛点:内容定制成本高,缺少标准化课程库,制约批量复制。
3)文旅文博、博物馆、景区沉浸项目 敦煌、三星堆、故宫、各大博物馆 VR 数字展、VR 影片、沉浸式剧场;景区 VR 漫游、复原古遗址。模式:门票分成、项目总包、政府文旅专项资金;已经跑出可复制案例。风险:同质化严重,很多项目只是换 IP,缺少叙事,复购差36氪。
4)医疗(康复、心理、手术规划) 恐惧症暴露治疗、中风康复训练、疼痛干预、术前模拟。门槛最高,需要医疗认证;一旦拿到资质,长期空间大,但商业化慢、监管严。
5)安全应急、消防、公安 火灾、地震、反恐演练,低风险、可反复演练,G 端采购为主。
2. 线下大空间 VR(现金流快,但属于重资产服务业)
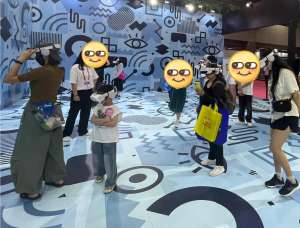
多人自由行走 VR 密室、对战、IP 沉浸剧场,商场、文旅综合体落地。商业模式:卖门票、套餐、团建包场;好点位可以 6–12 个月回本。短板:重资产、设备损耗高、卫生、客流依赖商圈、价格战内卷,很容易从高毛利变成薄利生意,属于运营驱动,不是硬件驱动人人都是产...。
3. 消费家用 VR(中长期赛道,当前最难跑通)
包含 VR 游戏、健身、影音、虚拟社交。 核心卡点:缺少每日刚需。手机是通讯、支付;VR 目前没有一个 “每天必须打开” 的场景。
游戏:只有硬核玩家持续付费,大众用户新鲜几天就闲置;
虚拟社交:VR 社交一直难以破圈,社交迁移成本极高;
影音:大屏电视、投影替代方案足够成熟。乐观判断:家用 VR 大规模普及,大概率 5–8 年起步;前提是重量压到 200g 以内、眩晕大幅改善、AI 自动生成空间内容、价格下探到千元档。短期定位:小众兴趣硬件,不是大众消费品。
4. 商业展示(地产样板间、汽车、展会、品牌快闪)
VR 看房、虚拟看车、数字展厅。属于营销工具,预算跟着地产、品牌营销周期走,弹性大。
三、产业链机会(承接前面 AI 芯片主线)
上游光学与显示(Pancake、Micro-OLED、光学镜片、菲涅尔) VR 最核心的体验瓶颈,轻量化、高 PPI、低畸变是下一代迭代主线;国产光学方案是替代主线。
感知交互:眼动追踪、面捕、手势识别、空间定位、IMU AI 大模型 + 多模态交互,让 VR 从 “看画面” 变成自然交互,是体验升级关键。
芯片:VR 专用 SoC、低功耗 NPU 一体机对算力、功耗、散热矛盾极强;AI 大模型本地部署,端侧算力需求提升。
内容工具链(AIGC+VR) 最大增量:AI 一键生成三维场景、虚拟角色、VR 剧本、空间素材,大幅降低 VR 内容制作成本,解决行业最大痛点 —— 内容荒。
这是本轮 AI 给 VR 带来最大变量:以前做一个 VR 场景几十万,现在 AIGC 可以快速迭代,降低内容门槛。
整机、ODM、B 端整机定制 B 端设备和消费机不一样:要求耐用、可批量管理、快速重置、消毒、长时间稳定运行。
配套:动捕、万向行走平台、力反馈手套 属于高附加值、小批量赛道,主要服务大空间、高端实训。
四、核心风险(汇报重点)
体验天花板:眩晕、重量、续航 人因工程瓶颈,不是单纯堆算力就能解决;哪怕芯片再强,佩戴舒适度上不去,家用很难放量。
内容成本高、标准化不足 VR 内容制作成本远高于短视频,跨平台不互通,生态碎片化;AIGC 可以缓解,但无法一步到位。
需求依赖预算(B 端 / G 端) 工业、教育、文旅很多订单来自财政、企业资本开支,一旦预算收紧,订单波动明显。
技术路线迭代风险 VR、MR、AR 眼镜路线互相竞争;如果轻薄 AR 眼镜更快成熟,会分流一部分 VR 预算。
商业化周期长,容易估值提前打满 硬件周期属性强,不要把远期空间当成短期业绩。
五、时间线预判(适合 PPT)
0–2 年(当下):B 端优先兑现 工业、职教、文旅、大空间持续落地;主线是解决方案商、光学显示、AIGC 三维内容工具;家用 VR 维持小众。
3–5 年:AI 赋能 VR 内容爆发 AIGC 降低三维内容门槛,轻量化 Pancake 迭代;家用 VR 慢慢出现稳定高频人群(游戏、健身爱好者),但还不是千家万户标配。
5–8 年:消费端渗透率拐点 头显轻量化、眩晕控制、空间 AI 交互成熟,出现类似 “智能手机” 的杀手级应用,家用 VR 才会走向大众普及。
六、一句话收尾
VR 的商业化,短期看 B 端 ROI、中期看 AIGC 解决内容荒、长期看佩戴体验突破;它会先成为行业工具,再慢慢走进家庭,而不是反过来。
- 上一篇:专家教育机器人走进千家万户还要多久?
- 下一篇:2026年RBAC威胁趋势预测