从专家科技公司看科技产业投资逻辑
2026-11-20
浏览量:次
### 从专家科技公司看科技产业投资逻辑
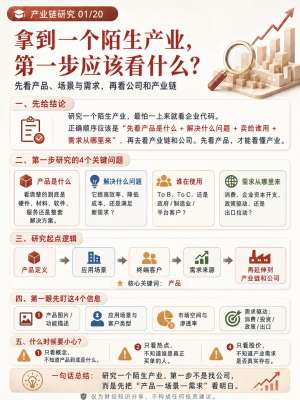
在科技产业投资领域,专业机构的决策逻辑早已超越了传统的财务模型。以基石资本等头部机构为例,其投资行为深刻揭示了当前科技产业投资的三大核心逻辑:从“跟随者”到“引领者”的价值重估、基于“技术代差”的战略卡位,以及“半个CVC”式的深度赋能体系。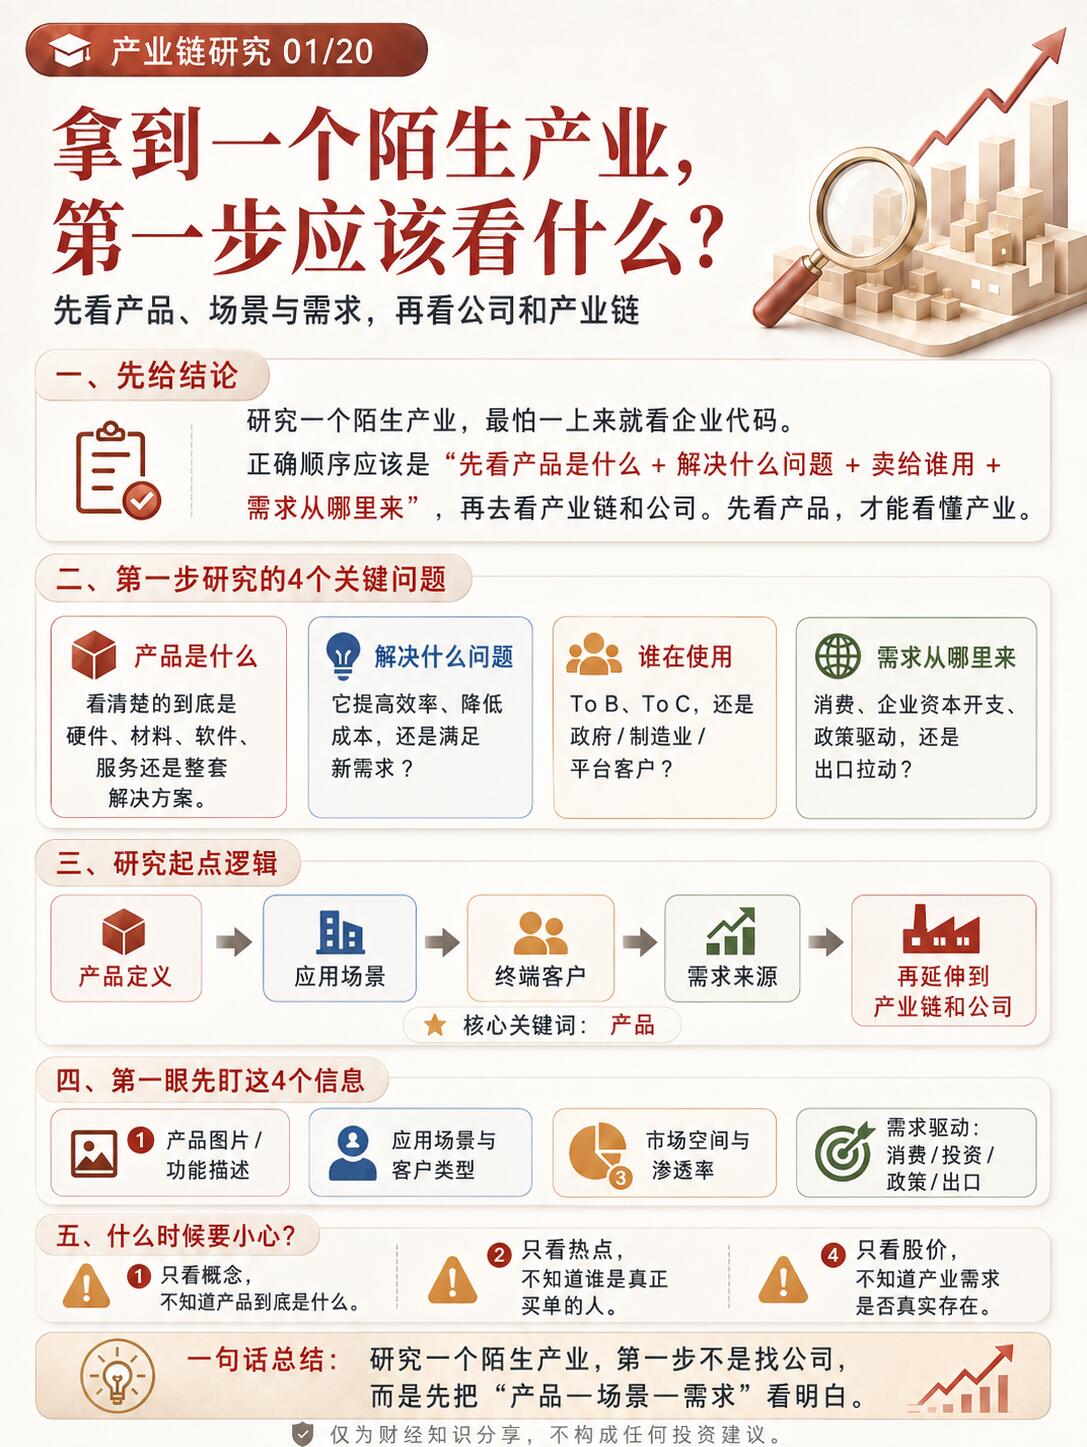
#### 逻辑一:价值重估——从“跟随者”到“引领者”
过去,国际资本对中国科技资产的定位长期停留在“全球产业链跟随者”,认为其以技术借鉴和成本优势为主,原创性积累有限。然而,随着中国在大模型、人形机器人、动力电池等前沿赛道的持续突破,这一逻辑正在发生根本性逆转。
如今的科技产业投资,首要逻辑便是捕捉这种“身份跃迁”。投资者不再仅仅依赖财报等标准化信息披露,因为财务数据往往存在天然时滞。相反,资本开始主动进行“价值发现”,通过深入实验室和车间的一线调研,将纸面数据转化为对技术壁垒、管理效能及产业链地位的直观认知。当中国科技企业被重新确认为“前沿赛道引领者”时,其估值体系便脱离了传统的线性增长模型,转而享受技术突破带来的指数级溢价。
#### 逻辑二:战略卡位——“技术代差”中的确定性机会
在硬科技投资中,一个反直觉的现象是:差距越大,估值越高。这背后是“技术代差”带来的巨大投资空间。
以存储芯片为例,DRAM市场长期被三星、SK海力士、美光三家巨头垄断,占据90%以上的市场份额。在传统财务投资逻辑中,这是一个毫无机会的寡头赛道。但在科技产业投资逻辑中,这种巨大的“技术代差”恰恰意味着国家战略层面的不可替代性。在中美科技竞争的背景下,填补这一代差具备了明确而不可逆的战略意义,打开了“技术进步”与“国产替代”的双重机会窗口。
同样的逻辑也体现在商业航天领域。当SpaceX已实现火箭回收时,国内相关技术尚处起步期。这种巨大的技术落差,反而让具备追赶潜力的头部企业成为了资本眼中的稀缺资产。投资者预判的不再是短期热点,而是未来5-10年的产业技术迭代方向,在“卡脖子”的关键环节提前卡位,锁定那些具备独特资本价值的“技术位置”。
#### 逻辑三:深度赋能——从“财务投资”到“半个CVC”
硬科技投资具有“长周期、大投入、高风险”的特征,这要求投资机构必须具备超越资金之外的核心能力。现代科技产业投资的第三个逻辑,便是机构能力的“CVC化”(企业风险投资化)。
做好硬科技投资,机构必须锻造三大核心能力:一是基本面研判能力,既能看懂底层技术原理,又能区分“实验室技术”与具备产业化条件的技术,避免投到“伪硬科技”;二是产业趋势前瞻能力,能够预判长周期的技术迭代方向;三是产业链交叉分析能力,从全产业链视角系统把握上下游配套与供应链壁垒。
基于这些能力,投资机构不再是被动的财务出资人,而是转型为“半个CVC”。它们通过为被投企业对接产业链资源、政策支持与核心客户,助力企业提升技术转化与商业化能力。这种从资本到资源的全方位赋能,不仅加速了硬科技企业的成长,也为投资机构自身构建了深厚的护城河,实现了产业价值与资本回报的共生共荣。
- 上一篇:深度解析:Kubernetes的背后逻辑
- 下一篇:没有了