专家硅谷巨头财报解读与战略分析
2026-11-18
浏览量:次
### 硅谷巨头财报解读与战略分析:算力通胀下的“生死时速”
站在2026年末回望,这一年的硅谷财报季注定将被载入史册。当亚马逊、谷歌、微软和Meta四家科技巨头宣布将投入超过6300亿美元用于资本支出(Capex)时,市场听到的不仅是芯片落袋的声音,更是旧商业逻辑崩塌的巨响。
这不再是简单的“军备竞赛”,而是一场关乎生存权的“向死而生”。巨头们正将接近90%的运营现金流(OCF)疯狂注入AI基建,甚至不惜以自由现金流的断崖式下跌为代价。在这场豪赌中,硅谷的权力格局正在经历一场残酷的重塑:从单纯比拼“谁砸钱多”的蛮荒时代,全面转向审视“谁能把钱赚回来”的清算时刻。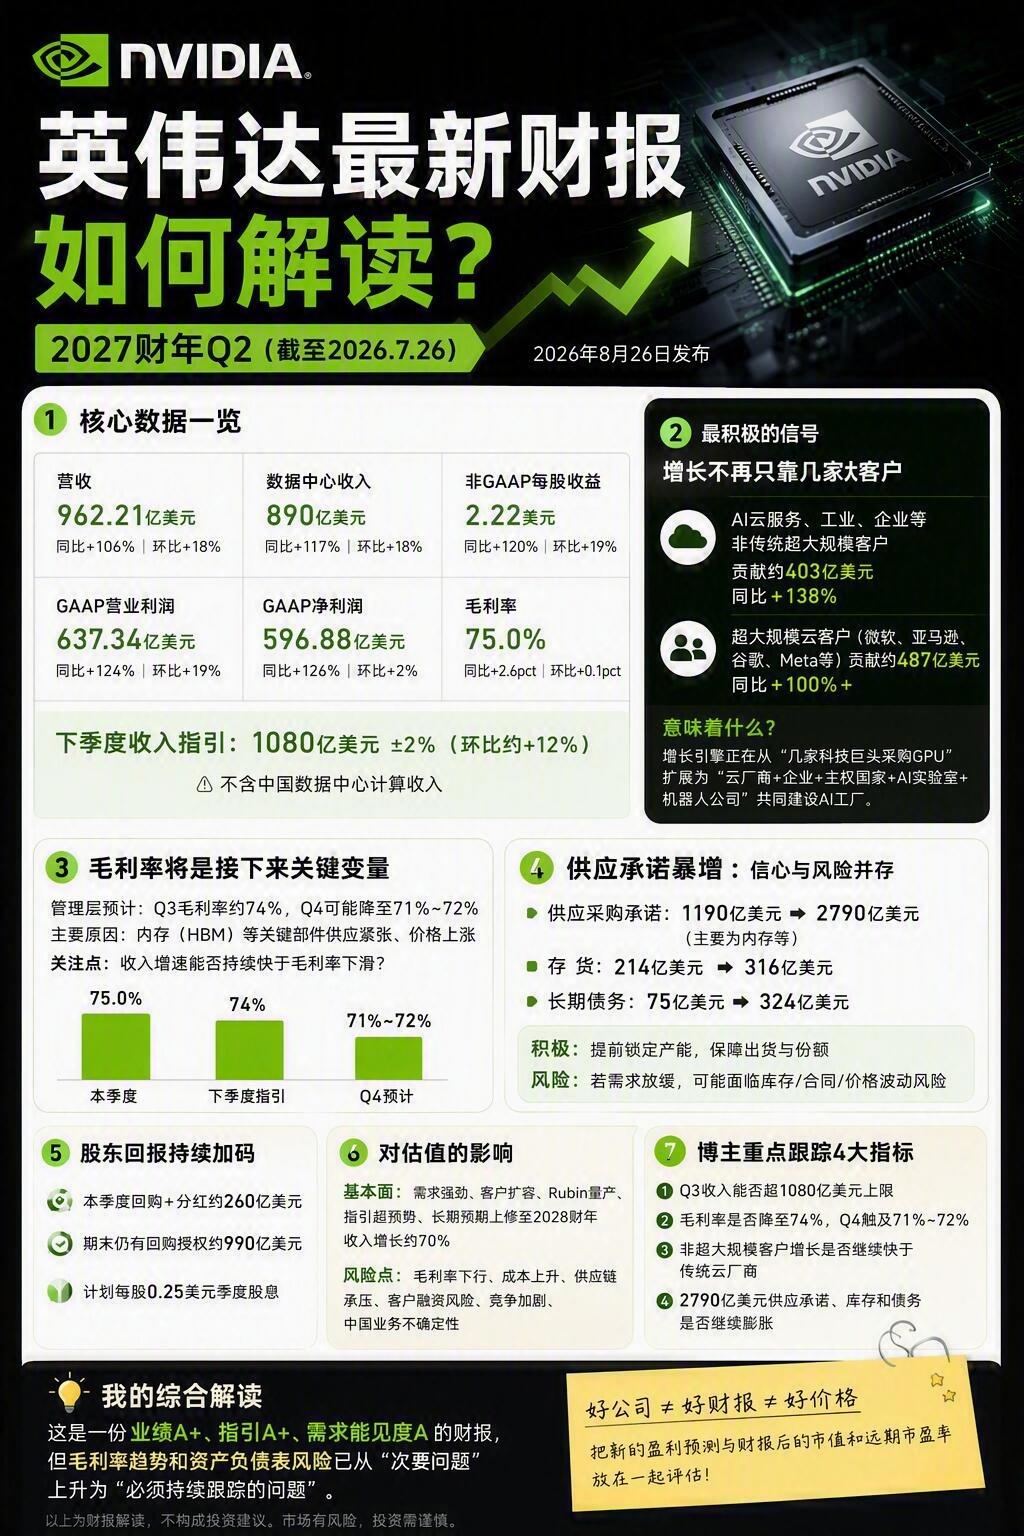
#### 资本狂潮:被“硬件通胀”绑架的现金流
财报数据中最令人触目惊心的,并非营收的增长,而是现金流的“失血”。亚马逊的自由现金流已从巅峰时期的380亿美元骤降至12亿美元,这揭示了一个残酷的真相:AI基建正在吞噬科技巨头的利润。
然而,这种激进的投入并非完全由需求驱动,背后隐藏着巨大的“硬件通胀”因素。随着强化学习(RL)和后训练路径的跑通,算力需求确实迎来了无限爆发点,但更致命的是成本的失控。GPU的长约锁定与现货价格自2023年底起再次回升,存储芯片(HBM/LTM)的涨价压力持续传导。这意味着,巨头们巨额的资本支出中,有相当一部分被硬件溢价和通胀吃掉。即便他们想停下脚步,昂贵的合约和持续上涨的硬件成本也像一条鞭子,迫使他们支付高昂的入场费。
#### 分化时刻:变现能力的“四重奏”
在云业务成为AI变现唯一通道的当下,四家巨头的财报呈现出截然不同的成色,市场风向标已发生根本性转变。
谷歌无疑是本轮财报季“最干净”的赢家。其云业务收入增速飙升至63%,云利润达到66亿美元,在手订单接近翻倍至4600亿美元。更关键的是,谷歌自研的TPU芯片已开始对外销售,成功从成本中心转变为收入中心。搜索、云业务与订单全链条的打通,让谷歌成为唯一真正跑通AI变现闭环的公司。
亚马逊则展现出最强的确定性。虽然云收入增速(28%)不及谷歌,但其云利润高达142亿美元,且大部分资本开支已由客户锁定回报。这种“订单先行,收入滞后”的模式,让市场对其长期回报充满信心。
相比之下,微软和Meta则陷入了信任危机。微软Azure虽然保持了39%-40%的高增长,但Copilot和OpenAI的收入无法清晰拆分,激进的1900亿美元投入被市场质疑缺乏明确的变现证据。而Meta的处境更为尴尬,高达1250亿至1450亿美元的投入目前没有任何直接变现路径,AI业务纯成本项的属性使其面临最大的每股收益(EPS)压力,被标记为存在“下修风险”。
#### 战略突围:物理AI与权力的去中介化
面对云厂商的“工具化”危机和算力瓶颈,巨头们的战略重心正在发生微妙的偏移。
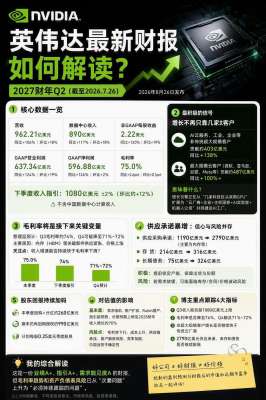
一方面,物理AI(Physical AI)成为新的必争之地。从特斯拉的自动驾驶到Figure的人形机器人,再到英伟达投资的17个机器人项目,AI正从数字世界走向物理世界。这不仅是为了寻找新的增长点,更是为了构建“具身智能”的护城河。正如英伟达所展示的,解决高难度问题、为客户创造应用场景,是AI落地的关键。
另一方面,模型公司正在完成对云厂商的“去中介化”。过去,公有云厂商通过分发SaaS流量掌握入口,享有高额毛利。但随着OpenAI、Anthropic等公司的强势崛起,云厂商面临沦为单纯“算力租赁商”的风险。这种权力的迁徙迫使云厂商必须加快自研芯片(如谷歌TPU)和应用生态的建设,以夺回产业链的主导权。
2026年的硅谷财报揭示了一个清晰的趋势:AI的泡沫正在被业绩的试金石挤压。在这个算力即权力的时代,唯有那些能将巨额投入转化为真金白银,并能驾驭“硬件通胀”与“权力迁徙”的公司,才能在这场残酷的淘汰赛中活下来。对于投资者而言,盲目信仰“大模型”的时代已经结束,现在是精算每一分投入产出比的时候了。
- 上一篇:深度解析:K8s的背后逻辑
- 下一篇:从ChatGPT解读看人工智能的能力边界