从PE看科技产业投资逻辑
2026-10-30
浏览量:次
从 PE 看科技产业投资逻辑|产业简报
主线:PE(私募股权)投科技,早已不是炒概念、赚一二级市场估值差;核心是在技术拐点、商业化拐点、供应链拐点三重共振位置下注,赚产业成长、国产替代、壁垒复利的钱。前面我们聊的
AI 芯片、清洁机器人、iPSC、SBOM、Envoy,都可以放进这套框架去评判。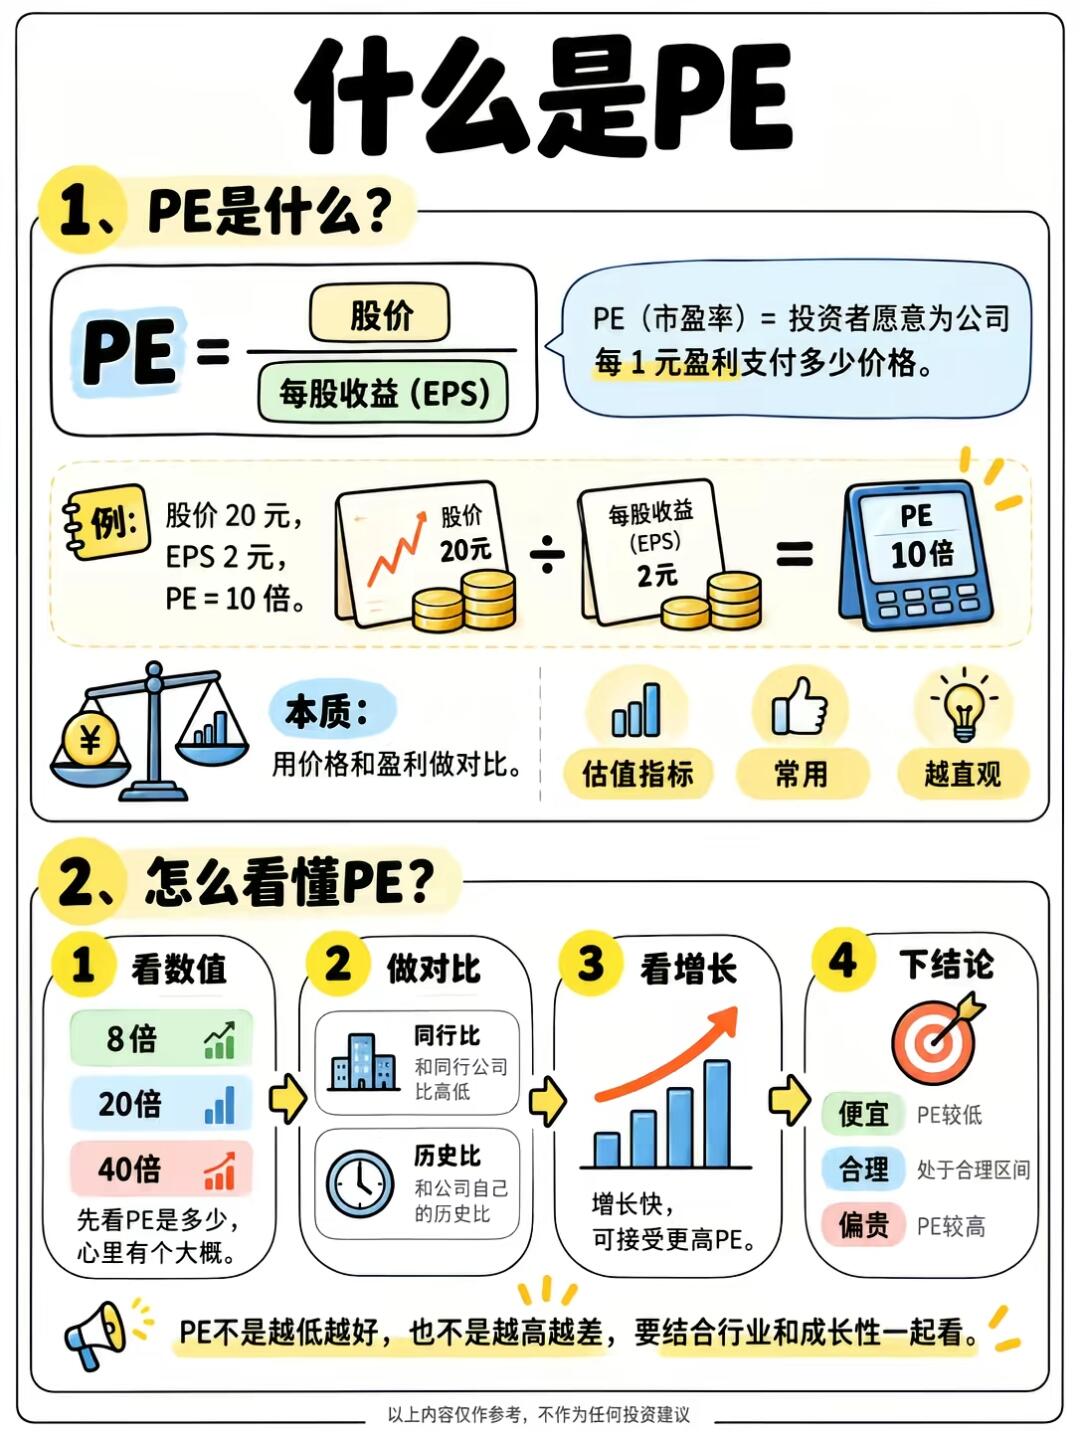
一、PE 投科技,回报来源已经迭代
老逻辑:制度红利、流动性红利、估值套利;
新主流逻辑(硬科技 PE):产业认知红利
技术红利:新技术替代旧方案,效率 / 成本实现阶跃式提升(比如 iPSC 细胞疗法、AI 算力芯片)
国产替代红利:供应链自主可控、安全合规驱动的替换需求(SBOM 软件供应链、国产算力、工业软件)
场景红利:新场景催生新硬件、新软件(商用清洁机器人、AI 网关 Envoy、车规 NPU)
生态红利:从单点产品走向平台、标准、工具链、集群服务,边际成本持续下降
一句话:风口是结果,不是投资依据;PE 优先找 “刚性痛点 + 经济账能跑通” 的赛道。
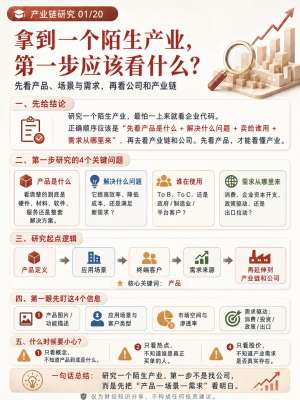
二、PE 判断科技项目的五层核心尽调框架
1. 需求层:区分 “科研需求” 和 “商业刚需”(第一关)
PE 最怕的项目:实验室很漂亮、论文很强,但客户不愿意付费,靠补贴、项目款活着。
重点核验:
是谁买单?甲方是政企、工厂、医院、云厂商还是 C 端?
是否属于强制合规需求(SBOM、信创、等保)、降本刚需(商用清洁机器人替代保洁)、治疗刚需(iPSC)、算力刚需(AI 芯片)?
ROI 测算:客户多久回本?没有正向 ROI,再酷炫的技术,规模化很难起来。
典型对照:SBOM 是合规刚需;商用清洁 MaaS 租赁模式已经把 ROI 压缩到 1–2 年;iPSC 目前临床验证阶段,刚需极强但付费体系还不成熟,属于高耐心资本赛道。
2. 技术层:不唯参数,看工程化壁垒
很多科技项目容易拿纸面参数讲故事(TOPS、细胞活性、代理性能),PE 会穿透三层:
1)技术路线是否收敛:多条路线混战(存算一体、多种 iPSC 编辑方案),PE 会谨慎重仓单一路线;路线收敛后,才是主仓位时机;
2)工程化、良率、稳定性:原型样机≠批量交付。芯片良率、细胞批次一致性、机器人复杂场景有效作业率、Envoy 大规模集群稳定性,是硬门槛;
3)壁垒类型:专利、工艺 know-how、团队、供应链、标准、生态。
最高阶壁垒:生态(GPU、大模型框架、xDS 控制平面);最难复制,回报周期最长。
3. 产业链位置:优选 “卡脖子节点 + 增量赛道”
PE 偏好的位置排序:
✅ 上游核心零部件、材料、设备、工具链(HBM、生物培养基、SBOM 工具、Wasm 插件生态)
✅ 中游标准化平台型产品(iPSC 主细胞库、通用算力芯片、Envoy 网关底座)
下游组装、代工、纯集成,容易陷入价格战,壁垒薄
❌ 完全红海、同质化、只有价格竞争的环节
同时看上下游话语权:下游是头部大客户、能持续复购,优先加分;完全依赖单一客户,扣分项。
4. 团队:硬科技的团队权重远高于消费项目
PE 看三类角色是否配齐:
首席技术负责人:懂底层原理,同时懂量产,不是只会发论文的科学家;
工程 / 量产负责人:解决良率、交付、供应链问题;
商业化负责人:懂客户、懂行业 SOP,把技术翻译成客户方案。
一个常见坑:科学家创业,技术很强,但不懂交付、不懂客户合规要求,再好的技术也很难兑现收入。
5. 商业化与增长曲线:分阶段估值标尺(非常关键)
科技企业不同阶段,PE 不用同一套 PE 市盈率标尺:
验证期(样机、临床前、试点):看市研率、客户试点反馈、里程碑,不看利润;iPSC、前沿生物科技大多在此阶段;
导入期(小批量、标杆客户、收入起量):PS 市销率、订单增速、毛利率、复购率;商用清洁机器人、SBOM 厂商多在这个区间;
成长期(规模化交付、多条客户线):PEG,看增速、毛利率扩张、现金流;AI 芯片、算力平台;
成熟期:传统 PE、DCF,看净利润、自由现金流、分红能力中国证券投...核心纪律:高成长、长周期赛道,允许短期亏损,但必须有清晰的里程碑节点(IND、量产、客户集采、认证),没有里程碑的故事,PE 很难下注。
三、赛道选择的两种打法(对应前面几条赛道)
景气顺势打法:渗透率快速抬升,订单爆发前夜,适合主流 PE,基金周期匹配(3–5 年)
例子:商用清洁机器人、SBOM 软件供应链安全、AI 网关 Envoy;特征:需求已经被政策 / 人力成本拉动,客户愿意付费,供应链成熟,3–5 年有机会看到规模化收入、IPO / 并购退出。
耐心资本打法:底层范式革命,周期 7–10 年以上,只能由长钱、国资母基金、产业资本参与
例子:iPSC 细胞药物、下一代新架构 AI 芯片、存算一体;特征:科学逻辑成立,但临床 / 工程风险高、监管周期漫长,短期很难盈利,容错率低,押的是远期范式革命。
四、PE 最警惕的四类科技陷阱(高频踩坑点)
唯指标陷阱:纸面参数强、跑分高,但是软件生态、工具链、配套缺失(很多 AI 芯片);
试点幻觉:几个标杆客户是靠低价、关系拿到,没有可复制的标准化产品;
路线迭代风险:新技术出现直接颠覆现有方案,投入全部沉没;
合规与监管黑箱:细胞药、医疗、数据安全,监管政策变化直接改变商业化时间表(iPSC、SBOM 都属于强监管赛道)。
五、退出逻辑:PE 投科技不是只赌 IPO
现在一级市场共识:IPO 是小概率事件,组合必须多元化退出路径:
IPO:科创板、北交所、创业板,适合已经规模化、财务指标达标硬科技;
产业并购(越来越重要):大厂补齐技术板块,比如云厂商收购 Envoy 生态公司、机器人龙头收购清洁底盘、药企收购 iPSC 管线;
老股转让、S 基金承接;
分拆管线独立融资(生物科技非常典型)
所以 PE 做组合的时候,会搭配:一部分 3–5 年可退出的景气赛道,一部分长期高赔率前沿赛道,平衡 DPI(投入分红回报)。
六、一句话总结
PE 视角下的科技投资,本质不是赌技术能不能做出来,而是判断:技术能不能在给定时间窗口、给定成本下,稳定解决一个有人愿意付费的刚性痛点,并且在竞争里持续守住壁垒;再匹配基金周期、定价、退出路径做仓位分配。
- 上一篇:一文看懂Envoy
- 下一篇:ChatGPT报告训练与推理成本深度分析