PaaS赛道融资活跃,资本青睐有加
2026-11-02
浏览量:次
PaaS 赛道融资活跃,资本青睐有加
PaaS 作为云原生体系里承上启下的中间平台层,正在成为一级市场资金重点布局的方向。相比重资产的 IaaS 基础设施,以及竞争内卷、获客成本偏高的 SaaS 应用层,PaaS 兼具技术壁垒、可复用底座属性和稳定订阅收入,叠加 AI 浪潮催化,融资热度持续走高。
资本看好 PaaS,首要逻辑是它卡在产业链价值枢纽位置。IaaS 提供算力资源,SaaS 面向终端业务场景,而 PaaS
承担开发、调度、集成、运维、模型服务的能力封装。企业上云、落地大模型、搭建内部系统,很难直接从裸算力跳到上层应用,必须依赖平台工具链做衔接。尤其是现在
MaaS、Agent、推理服务、向量数据库、云原生中间件这类 AI 原生 PaaS
快速崛起,所有模型落地、智能体开发、数据流水线,都离不开平台层支撑,需求具备刚性。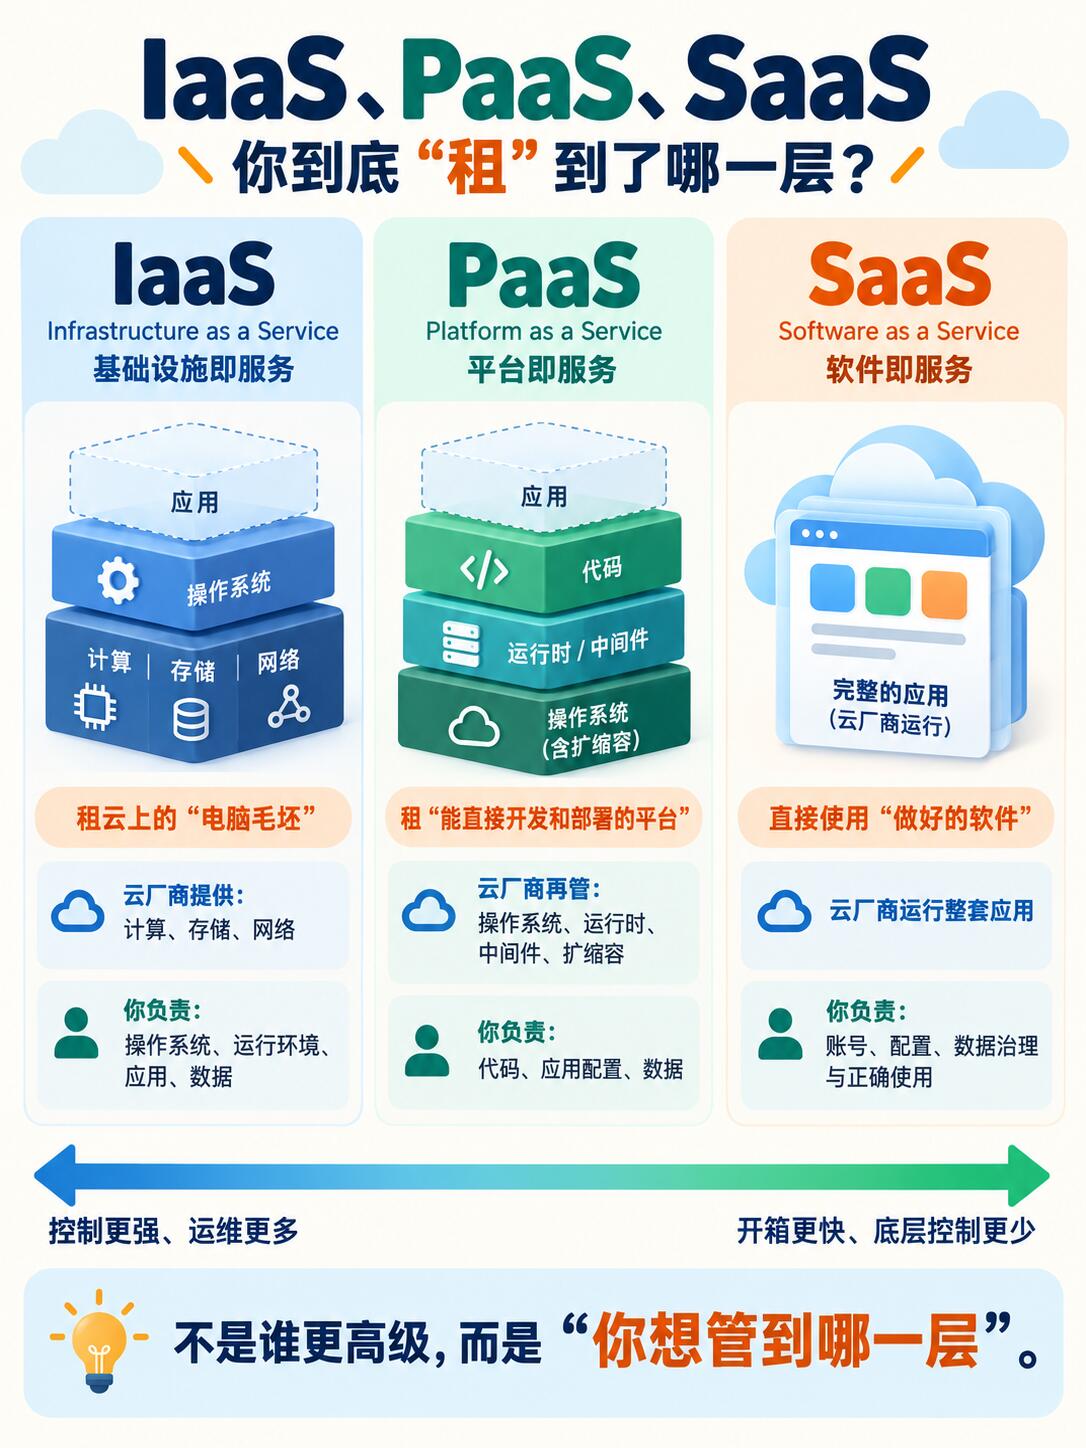
从商业模式来看,PaaS 客户以技术团队、软件厂商、政企数字化项目方为主,付费方是开发者和技术部门,复购稳定、续约率更高,收入形态多为订阅、按量调用、按算力配额计费,现金流模型更健康。它不是单点业务工具,而是企业数字化的长期底座,客户一旦深度绑定,迁移成本很高,天然更容易形成长期客户粘性,这是投资人看重的核心商业特质。
当下融资集中的细分方向已经十分清晰。一类是 AI 相关 PaaS,包括模型部署推理平台、向量数据库、评测平台、Agent 编排平台、数据治理与 RAG 平台,也就是常说的 MaaS 相关底座,和前面聊到的 FaaS、算力集群形成配套;第二类是云原生基础 PaaS,容器平台、服务网格、可观测、DevOps、低代码开发平台;第三类是行业专用 PaaS,面向制造、能源、金融、政务的物联网平台、数字孪生平台、工业中台,和移动机器人、元宇宙仿真场景深度联动;还有集成类 PaaS,API 网关、事件总线、多系统连接平台,适配企业多云、混合云架构。
同时,国产替代和信创、自主可控,进一步放大了赛道机会。很多政企、央企不再单纯依赖海外中间件和开发平台,愿意采购本土 PaaS 底座,要求适配国产服务器、国产操作系统、国密安全组件,订单体量较大。叠加全国一体化算力网络、智算中心建设,算力调度、资源编排、可信运行环境类 PaaS 需求同步释放,政策红利和产业采购双向拉动。
资本也在理性区分不同 PaaS 项目的成色,并非全部追捧。单纯做通用基础中间件、同质化严重、只做开源套壳的项目,估值很难走高;真正能拿到大额融资的,大多具备明确的垂直场景适配能力,或是解决 AI 落地的痛点,比如降低大模型推理成本、简化智能体编排、支撑数字孪生仿真。同时具备多云适配、异构算力调度能力的平台,更受产业资本偏爱。
赛道同样存在挑战。头部公有云厂商本身在自研 PaaS 产品,挤压独立厂商空间;部分 PaaS 项目交付重、项目制占比高,容易陷入项目化陷阱,难以规模化复制。投资人也在规避这类项目,优先寻找标准化强、产品化程度高、可以规模化订阅交付的平台型公司。
长远来看,AI 持续渗透会不断抬高 PaaS 的价值天花板。大模型、具身智能、机器人仿真、虚实孪生业务爆发,都会持续催生新的平台工具需求。PaaS 不再只是传统应用开发平台,正在升级为 AI 时代的开发与运行底座,这也是资本持续加码这个赛道的底层原因。
一句话提炼汇报要点:PaaS 处在算力与应用中间的价值高地,AI 落地、云原生转型、国产化替换三重需求共振,底座属性强、客户粘性高,是云计算一级市场里确定性较强的赛道。
- 上一篇:一文看懂FaaS
- 下一篇:ChatGPT指南对比评测,各有哪些优势?