从AI芯片看半导体产业的未来
2026-09-28
浏览量:次
AI芯片(AI加速器)是专为人工智能应用中的大规模计算任务设计的硬件模块,主要承担深度学习等算法的训练与推理任务。当前,AI芯片正从单一GPU通用算力转向多元架构并存与系统级创新,并在云端训练、端侧推理及智能驾驶等场景加速落地。
主流AI芯片分类
当前AI芯片主要分为四大类:
GPU(图形处理器):通用性强,擅长并行数据处理,是数据中心核心算力支撑。代表厂商有英伟达(NVIDIA)、AMD。
ASIC(专用集成电路):针对特定AI任务定制,能效比最高,但通用性差。代表产品包括谷歌TPU、华为昇腾NPU、寒武纪思元。
FPGA(现场可编程门阵列):半定制化,可重构,灵活性高,适合研发迭代与边缘计算场景。
NPU(神经网络处理器):专为终端设备设计,主打低功耗、实时推理,应用于手机、智能摄像头等端侧设备。
2026年AI芯片技术趋势
2026年AI芯片技术发展呈现五大核心趋势:
存算一体技术规模化商用:SRAM数字存算适配云端推理,RRAM忆阻器模拟存算主攻边缘端,能效比传统GPU提升数十至上百倍,推理功耗降低60%以上。
Chiplet芯粒+先进封装普及:成为行业主流方案,将计算、HBM内存、高速IO、NPU拆成独立小裸片通过2.5D/3D堆叠封装拼接,突破单芯片面积与良率瓶颈。
专用推理ASIC芯片爆发:硬编码推理芯片将大模型权重固化在ROM中,原生支持超低精度量化,内存占用大幅压缩,成本节省约50%。
端侧全场景NPU升级:新一代旗舰手机芯片内置超40TOPS算力NPU,支持本地运行7B~13B参数大模型,AI PC专用协处理器普及。
国产AI芯片自主迭代加速:华为昇腾950PR加速卡单卡算力达英伟达H20的2.87倍;阿里平头哥发布真武M890芯片,性能是上一代3倍;东方算芯DF1000芯片基于国内14nm制程完成全流程研发制造。
全球及中国AI芯片龙头企业
全球AI芯片龙头企业
英伟达(NVIDIA):全球AI算力芯片绝对龙头,占据高端AI训练市场超80%份额,核心产品包括H100、B200、GB200等。
AMD:全球第二大通用GPU厂商,推出MI300X等AI加速芯片,主打高性能计算与AI推理市场。
英特尔(Intel):布局CPU+FPGA+AI加速芯片全栈,旗下Habana Labs推出Gaudi系列AI训练芯片。
谷歌(Google):自研TPU(张量处理单元),专为大模型训练与推理设计。
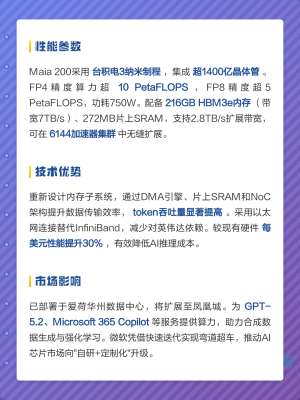
微软(Microsoft):推出Azure Maia系列AI加速芯片,适配Azure云AI服务。
亚马逊(Amazon):自研AWS Trainium与Inferentia芯片,主打云AI算力服务。
中国AI芯片龙头企业
华为海思(昇腾):国产算力“压舱石”,2025年中国市场AI加速卡出货量第一,份额约20%。核心产品昇腾910系列、昇腾950PR/DT,采用自研达芬奇架构。
寒武纪:国产AI芯片上市“第一股”,2025年营收近65亿元,首次年度盈利。核心产品思元590/370系列,自研MLUarch指令集。
海光信息:2025年上半年营收54.64亿元,核心产品深算二号DCU,兼容x86生态及ROCm。
阿里平头哥:2025年出货26.5万张(国产第二),核心产品含光800推理芯片、真武M890训推一体AI芯片。
摩尔线程:2025年营收同比增长243%,核心产品MTT S5000/S80训推一体全功能GPU,MUSA架构兼容CUDA。
地平线:国内车载AI芯片市占率第一,核心产品征程6系列,前装量产出货突破1000万套。
市场规模与产业动态
市场规模:2025年国内AI芯片市场规模突破800亿元,国产份额从15%升至30%。预计到2026年,中国AI推理芯片市场规模将保持高增,全球市场份额有望由27%提升至38%。
产业动态:2026年,海光、寒武纪、摩尔线程等七家国产AI芯片企业披露半年报,合计营收214.6亿元,较去年同期接近翻倍,行业正式告别实验室测试阶段,迈入规模化商用交付的黄金期。
竞争格局:英伟达仍占据高端AI训练市场主导地位,但随着云厂商自研芯片分流推理场景需求,以及国产芯片快速崛起,AI芯片行业正从一家独大进入多方竞争的新阶段。
- 上一篇:实测体验:AIGC型到底有多强?
- 下一篇:RGBD的核心技术拆解