代谢工程将如何颠覆现有技术格局?
2026-11-19
浏览量:次
代谢工程将如何颠覆现有技术格局?
代谢工程正在把“从石油和矿产中获取物质”的传统工业逻辑,改写为“用细胞工厂生产万物”的新逻辑。它不是简单替代某一种化学工艺,而是在底层生产方式、产业成本结构和应用边界上同时发生位移。到2026年,全球合成生物制造市场规模预计约398亿美元,中国合成生物制造市场预计达到千亿元级别,产业已经从科研验证进入规模化落地阶段。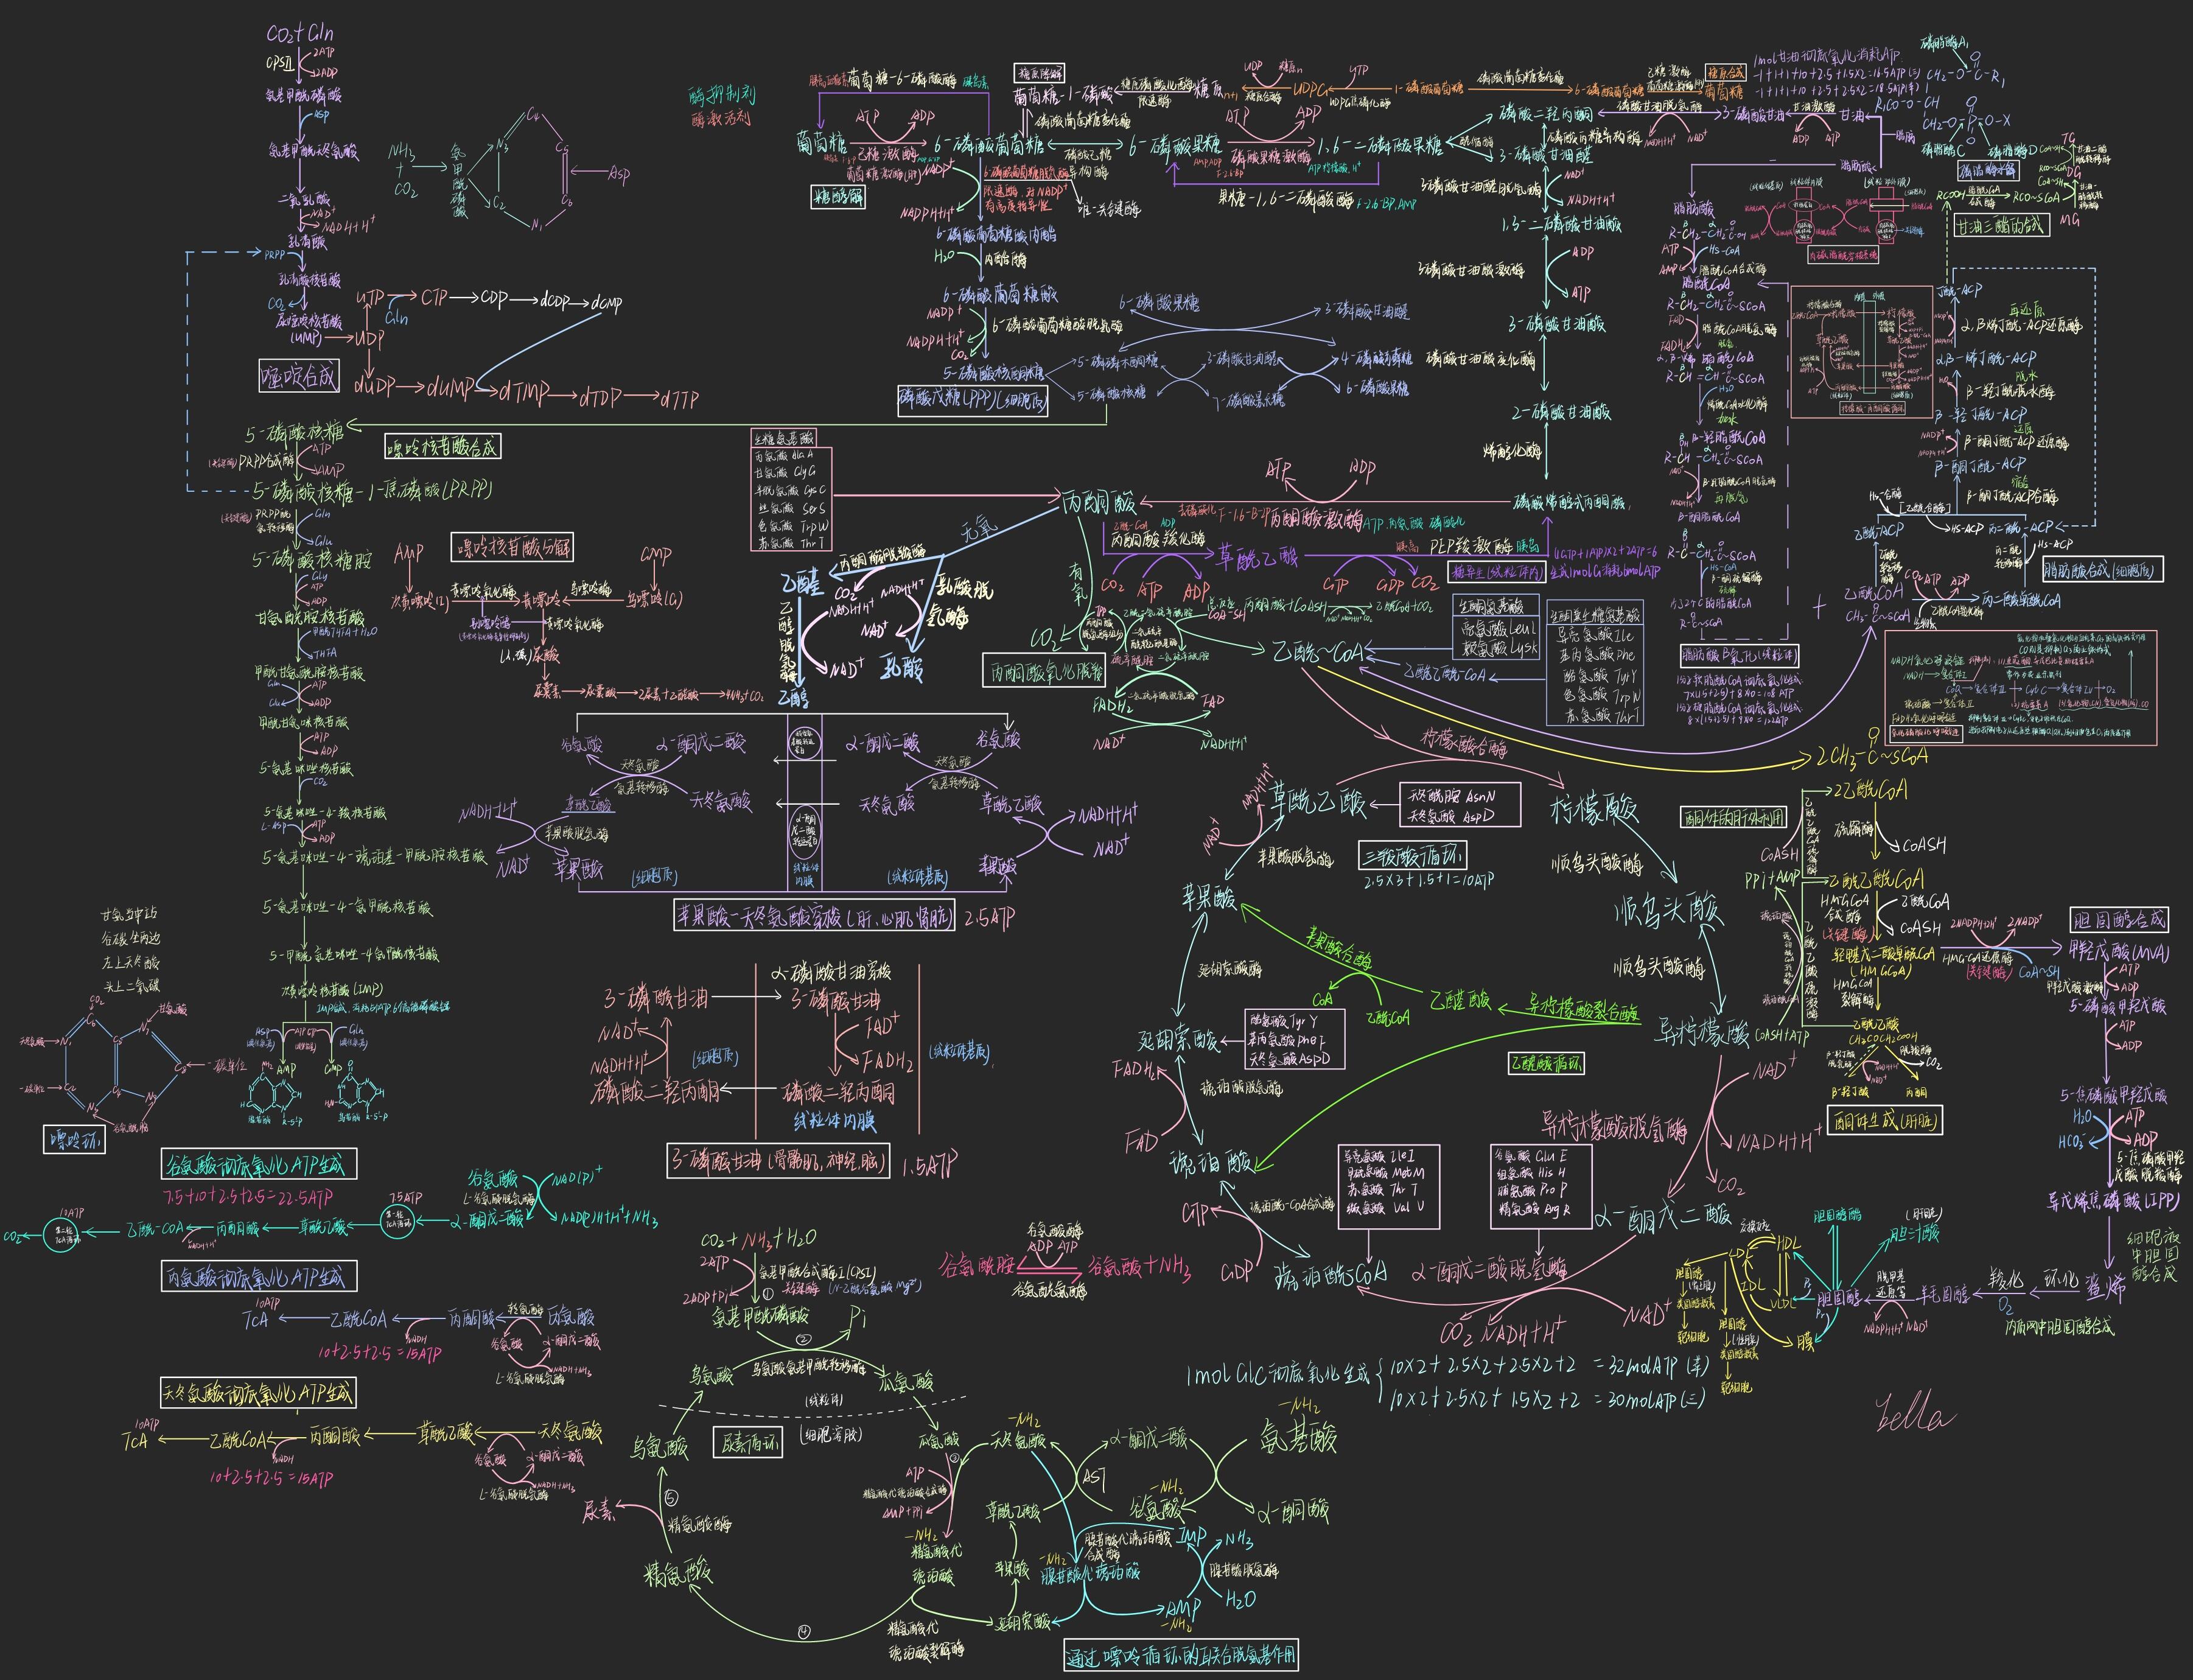
生产方式:从石化裂解到细胞工厂
传统化工依赖高温、高压和石油基原料,能耗高、碳排高、工艺链长。代谢工程则通过重构微生物的代谢网络,让细胞在温和条件下把糖、秸秆、二氧化碳等可再生原料转化为氨基酸、尼龙单体、可降解塑料、活性蛋白、药物中间体等高价值产品。
更关键的是,下一代工业生物技术已开始用嗜盐菌等极端微生物作为底盘细胞,实现开放式、连续发酵,甚至可直接使用海水、降低灭菌能耗和水耗。这类技术使部分生物基材料生产成本下降超过40%,正在逼近石化路线的经济性拐点。
研发范式:从试错筛选到AI驱动
过去菌株开发高度依赖经验试错,周期长、通量低。现在AI大模型可辅助蛋白设计、代谢通路预测和发酵工艺优化,自动化生物铸造平台则能并行完成构建、筛选和测试。这意味着代谢工程正从“做一批、测一批、改一批”转向“先计算、再验证、快迭代”。
但研发效率提升并不等于产业化必然成功。行业最大卡点仍在中试放大:实验室表现优秀的菌株,进入百升、千升乃至万吨级发酵罐后,常面临溶氧、传质、染菌、批次稳定性等问题。因此,未来的竞争不只是谁的基因设计更漂亮,而是谁能把设计、发酵、分离、成本控制和客户验证打通。
产业格局:从原料替代到价值链重构
代谢工程的颠覆性首先体现在高附加值赛道。透明质酸、长链二元酸、部分抗生素中间体、活性蛋白等已经实现规模化量产,部分中国企业甚至在全球市场占据主导地位。这类产品利润空间较高,商业化路径更清晰。
其次,大宗生物基材料正在跨过成本门槛。PHA等可降解塑料成本持续下降,叠加全球对PFAS限制、可降解包装和低碳供应链的要求,生物基材料正从“环保选项”变成“合规刚需”。未来,生物制造还可能深度进入医药、食品、农业、能源和环保领域,例如工程菌用于肿瘤微环境调控、肠道代谢干预、污染物降解和碳捕获等。
能力边界:颠覆不会一蹴而就
代谢工程不会立刻全面取代石化工业。它仍受制于放大工艺、分离提纯成本、监管审批、专利壁垒和下游客户切换成本。短期内,高附加值精细化学品会更快放量;大宗材料则需要在规模化、政策支持和品牌采购需求共同推动下逐步替代。
但从更长周期看,代谢工程的真正颠覆在于:它把制造对象从“设备、管道和反应炉”变成了“可编程的生命系统”。一旦细胞工厂在成本、稳定性和合规性上持续突破,传统化工、医药、材料和食品产业都可能被重新定义。
- 上一篇:人形机器人展望技术迈向新高度
- 下一篇:企业级XDR体系建设指南